美國10月零售銷售前瞻:美國消費會降溫嗎?聯準會12月升息預期再受考驗


AI 播客


美東時間11月17日美國將公布10月零售銷售數據,市場預期月增0.2%,成長雖放緩但消費基本面仍具韌性。因數據未扣除通膨,市場將聚焦扣除汽車與汽油後的控制組表現。若數據超預期,將強化聯準會12月升息預期,利好美元,但對高估值美股與金價形成下行壓力;反之若數據疲軟,則有助於金價反彈及緩解美股壓力。

TradingKey - 美東時間 11 月 17 日,美國將公布最新的 10 月零售銷售數據。在近期通膨再度升溫、聯準會 12 月升息預期明顯攀升的背景下,本次數據將成為市場判斷美國消費韌性以及經濟能否承受更高利率的重要依據。
零售銷售增速或放緩,但美國消費仍具韌性
從市場預期來看,市場預期 10 月整體零售銷售月增約 0.2%,明顯低於 9 月的 0.8%;扣除汽車後的零售銷售預計成長約 0.4%。
從 9 月數據來看,9 月美國零售銷售表現明顯優於預期,整體銷售月增 0.8%,達到 7450 億美元,8 月增幅也被上修至 1.3%。不過,9 月成長受到汽油價格上漲和餐飲消費增加等因素支撐,因此 10 月出現一定回落並不意味著消費快速惡化。
RBC Economics 預期 10 月整體零售銷售僅成長 0.1%,主要受到汽車銷售放緩拖累,但扣除汽車和汽油後的消費預計仍成長 0.3%,顯示消費基本面仍有一定支撐。RBC 認為,餐飲、醫療及個人護理和線上消費持續表現強勁,而食品雜貨、建材及一般商品等類別受到價格上漲和實質購買力下降影響相對明顯。
從消費結構看,線上購物、餐飲以及部分服務相關支出仍維持韌性。National Retail Federation 的高頻數據也顯示,扣除汽車和汽油後的 10 月零售銷售持續保持正成長。與此同時,年底購物季臨近,提前促銷活動可能對線上和一般商品消費形成一定支撐。因此,如果整體零售銷售只是小幅成長,而控制組銷售仍保持 0.3%-0.4% 左右的增幅,市場更可能將其解讀為消費增速正常回落,而不是需求明顯惡化。
不過,本次數據還需要結合通膨判斷。零售銷售統計的是名目銷售額,並未扣除價格變化。10 月 CPI 月增 0.4%,核心 CPI 月增 0.3%,意味著部分銷售成長可能來自商品和服務價格上漲,而不是實質消費量增加。因此,相較於整體零售銷售,市場可能更加關注控制組銷售以及扣除汽車、汽油後的消費表現,以判斷民眾真實需求是否仍具韌性。
對於聯準會來說,如果整體零售銷售和控制組數據均明顯高於預期,說明高利率和高物價尚未明顯壓抑家庭支出,美國經濟仍具較強韌性,聯準會進一步升息的政策空間將進一步擴大。反之,如果整體銷售接近零成長甚至下滑,同時控制組消費也明顯低於預期,則可能表明高利率正逐漸傳導至民眾需求,市場或將下調對後續進一步升息的預期。
零售銷售將如何影響美股、美元及黃金的走勢?
美股方面,對當前美股而言,零售銷售過強未必完全是利多。如果整體零售銷售明顯超過 0.2% 的預期,同時控制組消費保持強勁,雖然說明美國經濟和企業營收仍有支撐,但也可能強化聯準會 12 月甚至明年繼續升息的預期,推動美債殖利率上漲,對那指、AI 和半導體等高估值類股形成壓力。若數據溫和成長,則更有利於「經濟保持韌性但無需更激進升息」的預期;如果銷售明顯下滑,美股短線可能受惠於升息預期降溫,但消費、零售和週期類股則可能面臨獲利預期下修壓力。近期市場已經表現出對高利率較強的敏感度。
美元方面,若 10 月零售銷售明顯強於預期,美元可能繼續獲得支撐。強勁消費意味著美國經濟能夠承受更高的利率水準,也會強化市場對聯準會進一步緊縮政策的判斷。目前美元指數已經升至 103.5 附近,為 2025 年 4 月以來高點。若銷售數據低於預期,尤其是控制組意外下滑,則可能推動美債殖利率和升息預期回落,美元存在階段性調整空間。不過,在通膨仍明顯偏高的情況下,單一消費數據偏弱未必足以逆轉美元強勢趨勢。
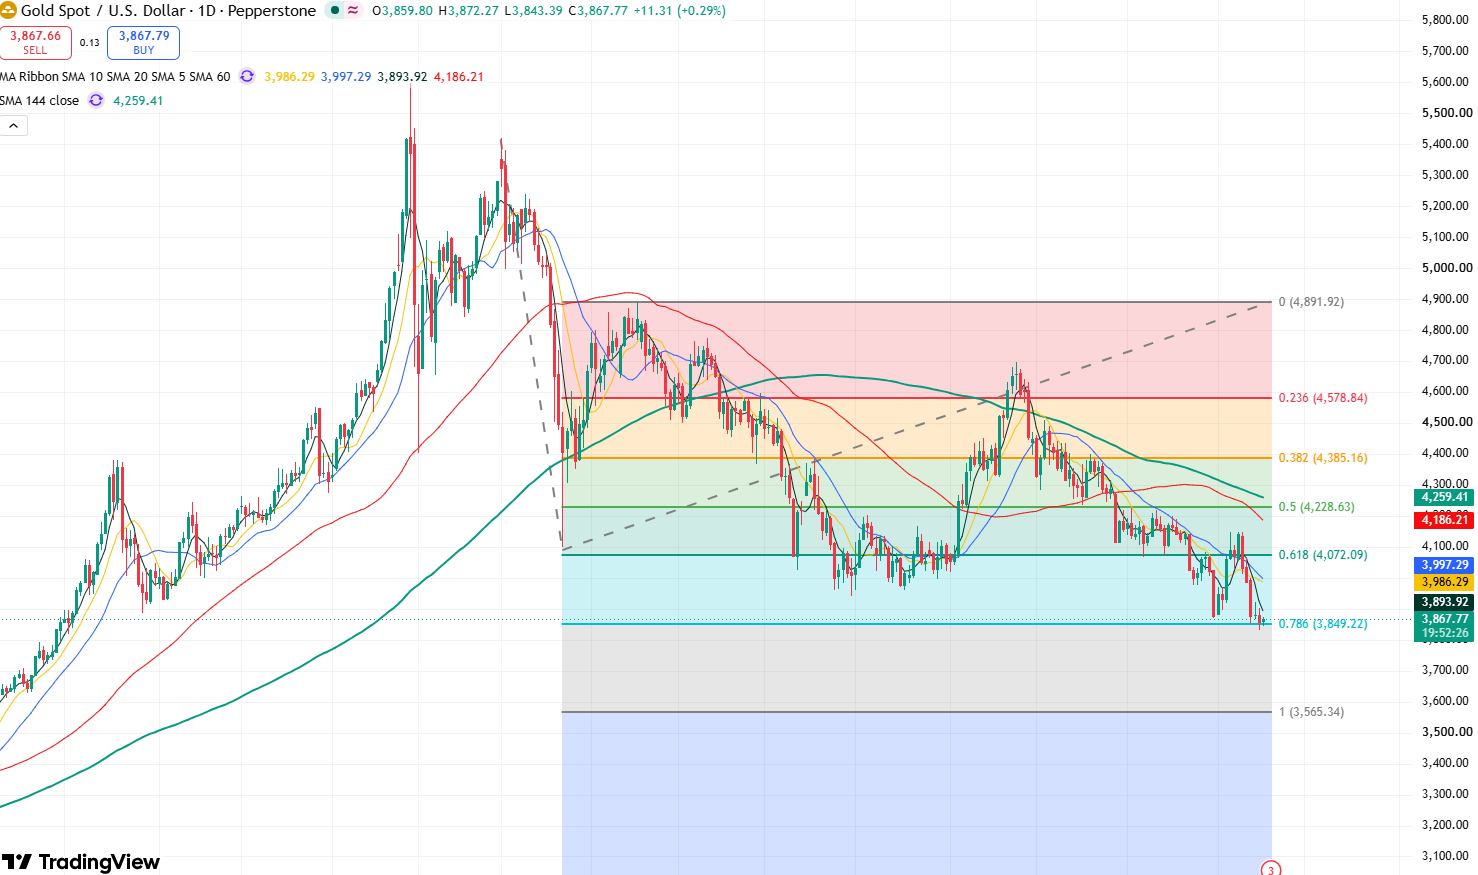
黃金價格日線圖,來源:TradingView
黃金(XAUUSD)方面,若消費明顯強於預期,聯準會升息預期進一步升溫,美元和美債殖利率上漲可能繼續壓制黃金,金價可能將進一步下探向 3800 美元,甚至更低。現貨黃金近期已跌至 3850 美元附近,並一度觸及 3832.70 美元的近一年新低,高利率和強勢美元是主要壓力。若零售銷售明顯低於預期,市場下修後續升息預期,則美元和殖利率回落可能幫助黃金出現修復性反彈,金價有望向上修復 4000 美元關卡。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。