美國9月PPI前瞻:通脹會再次超預期嗎?美股、美元及黃金迎關鍵考驗



AI 播客


美東時間10月15日美國將公布9月生產者物價指數,市場預期整體與核心數據將走高,顯示生產端價格壓力加劇。若數據超預期將強化聯準會升息預期,推升美元與美債殖利率,並對高估值美股與黃金形成壓力;反之若低於預期,則有助於緩解利率壓力並推動資產反彈。

TradingKey - 美東時間 10 月 15 日,美國即將公布 9 月生產者物價指數 (PPI)。本週三剛公布的 9 月 CPI 已經明顯高於市場預期,PPI 將進一步確認上游價格壓力是否正在升溫,這將直接影響市場對聯準會 10 月及 12 月利率決議預期的判斷。
9月PPI或進一步升溫,聯準會升息預期面臨考驗
從市場預期來看,目前市場預計 9 月整體 PPI 月增 0.6%,明顯高於 8 月的 0.4%;核心 PPI 預計月增 0.3%。若公布的數據符合預期,顯示美國生產端價格壓力持續加大。Fifth Third Commercial Bank 首席美國經濟學家 Bill Adams 認為,如果本次 PPI 表現強勁,可能進一步增加聯準會 10 月升息的可能性。
從 8 月數據來看,8 月整體 PPI 月增 0.4%、年增 5.4%;其中商品價格月大漲 1.1%,能源價格上漲 4.2%,柴油價格單月上漲 24.1%。剔除食品、能源與貿易服務後的 PPI 月增 0.3%、年增 4.7%,顯示價格壓力並不完全來自能源。
進入 9 月後,能源成本仍可能成為 PPI 的重要推動因素。近期原油、汽油與柴油價格處於高位,而運輸、物流與製造業對能源成本更加敏感,因此生產端受到的影響通常比消費者價格更直接。若 9 月整體 PPI 月增率達到 0.6%,顯示能源成本上漲仍持續向企業端傳導。
更重要的是,本週三公布的 9 月 CPI 已經釋放出偏強訊號。美國 9 月 CPI 月增 0.6%、年增 3.7%,核心 CPI 月增 0.3%、年增 2.6%,均顯示通膨壓力仍具有黏性。數據公布後,聯準會進一步升息的預期一度升溫,美股承壓,美元與美債殖利率走高。
因此,本次 PPI 對市場的重要性明顯提高,若整體 PPI 達到或超過 0.6%,同時核心 PPI 高於 0.3%,將顯示通膨壓力正在從能源向更廣泛的商品與服務擴散,聯準會繼續維持高利率甚至再次升息的理由都會增強。
PPI對美股、美元和黃金有什麼影響?
美股方面,若 9 月 PPI 高於預期,尤其是核心 PPI 超過 0.3%,市場可能進一步提高聯準會升息預期,美債殖利率也存在重新走高的可能,對那指、AI 和半導體等高估值類股較為不利。前一交易日強於預期的 CPI 已經導致科技股明顯承壓,那指錄得約三個月來最大單日跌幅,說明目前美股對利率變化較為敏感。若 PPI 低於預期,則有助於緩解利率壓力,美債殖利率回落可能推動成長股出現修復。
美元方面,若整體及核心 PPI 再次超乎預期,市場將更傾向於認為美國通膨具有持續性,從而提高聯準會維持高利率甚至繼續升息的可能性,美元指數可能重新走強。不過,目前聯準會官員仍傾向謹慎行事,因此美元能否持續上漲還需要觀察 PPI 是否明顯超出預期。
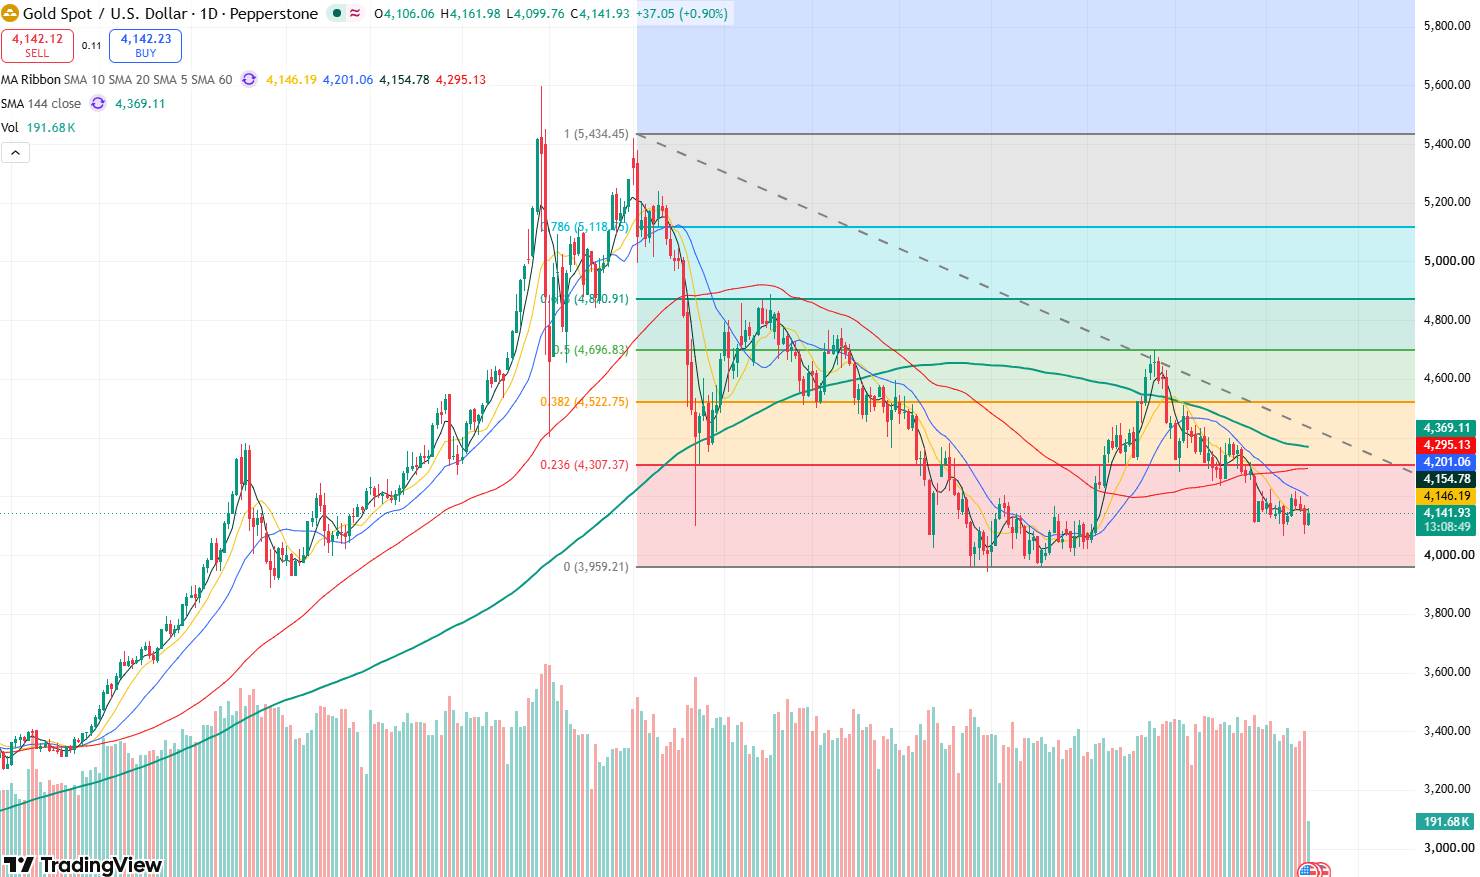
黃金價格日線圖,來源:TradingView
黃金(XAUUSD)方面,若 PPI 高於預期,聯準會升息預期升溫可能推動美元和美債殖利率上漲,從而對黃金形成壓力,迫使金價再度向下測試 4066 美元附近支撐;若數據低於預期,升息預期降溫,則有利於金價反彈,有望繼續向上測試 4230 美元附近壓力位。目前現貨黃金在經歷先前回落後已反彈至 4140 美元附近,市場正在等待 PPI 進一步確認美國通膨方向。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。