


财报前瞻 | 奈飞Q1营收预计增长15.8%,关注定价效果与内容投资效率


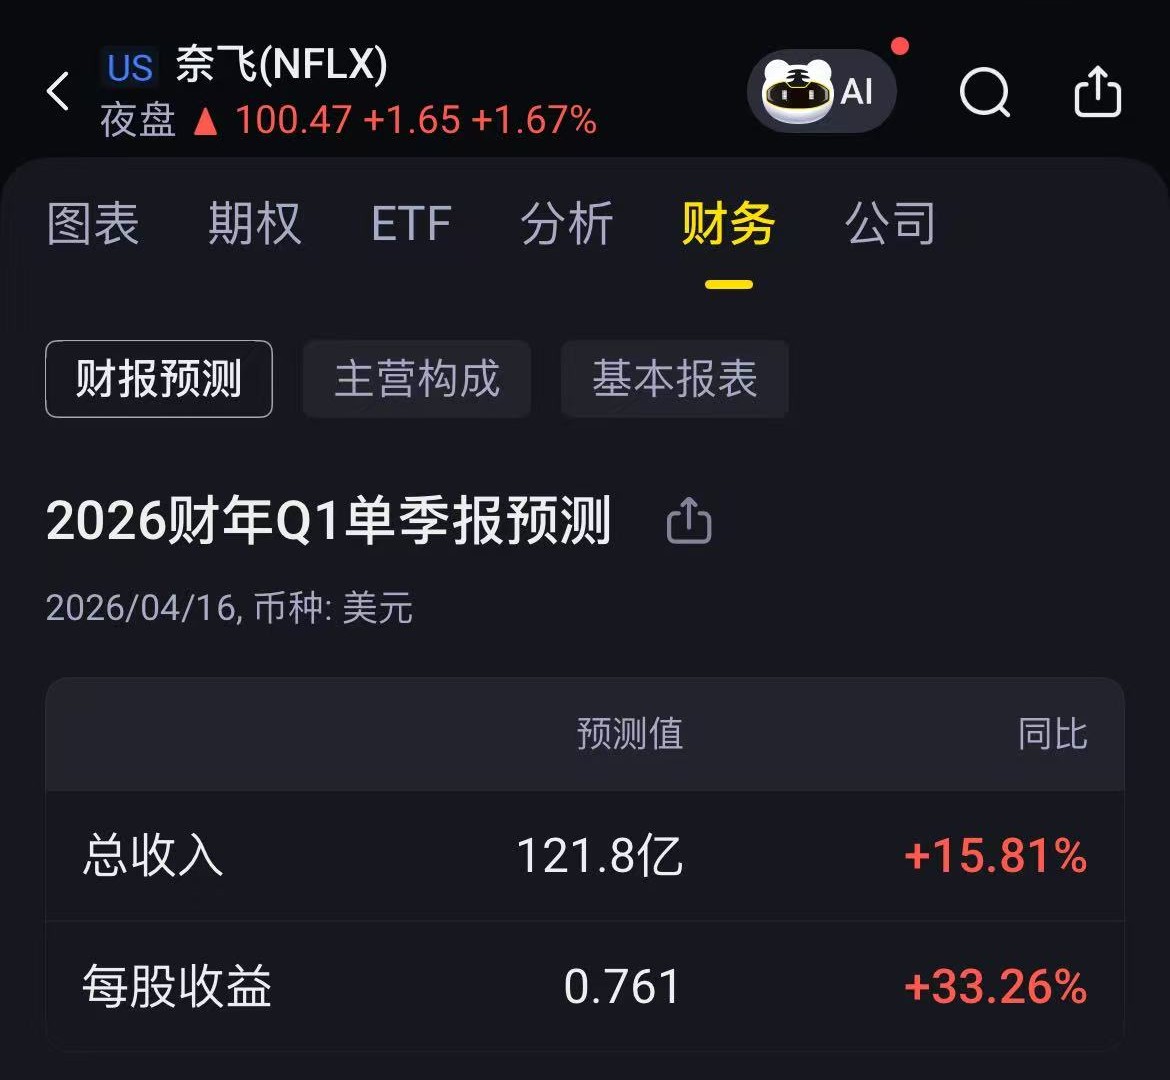
奈飞将于4月16日(盘后)发布其2026年第一季度财报。根据老虎国际APP数据预测,奈飞Q1营收121.8亿美元,同比增长15.81%。每股收益预计为0.76美元,同比增长33.26%。
上季度回顾
奈飞公布的2025年第四季度盈利和营收略高于华尔街预期。截至2025年12月31日的奈飞季度业绩与伦敦证券交易所集团调查的分析师预期值的对比:
每股收益:56美分,预期为55美分
营收:120.5亿美元,预期为119.7亿美元。
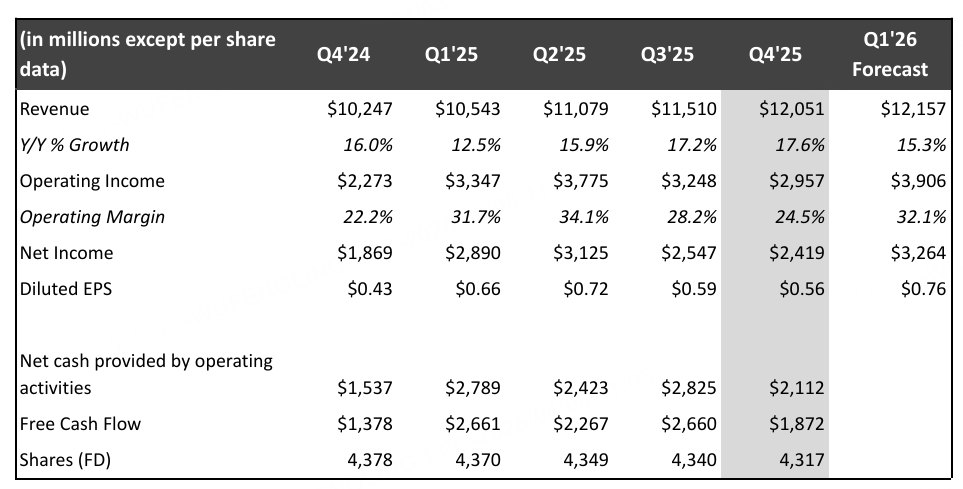
奈飞公司表示,第四季度营收同比增长18%,主要得益于会员数量增长、订阅价格上涨以及广告收入增加。近年来,奈飞一直致力于发展其广告支持的会员制服务。
奈飞于 2022 年底推出了广告支持选项后,2025 年的广告收入比 2024 年增长了 2.5 倍以上,达到 15 亿美元以上。
Q1看点
本次财报的关注点已高度集中于公司的战略执行与财务纪律。
广告业务进展与变现效率:这是评估奈飞增长故事能否延续的关键。市场将密切关注:
广告收入增速:能否维持高速增长,以及其对总营收的贡献占比。
广告套餐用户渗透率:低价广告套餐吸引新用户和转化现有用户的效果。
ARPU提升:广告业务与提价策略共同作用下,整体ARPU的提升情况。
定价策略的效果与用户反应:奈飞在3月底提高了其在美国市场含广告版标准订阅套餐的价格,每月上调1美元至8.99美元。财报将首次部分反映此次提价对用户增长和流失率的短期影响,是检验其定价能力的重要窗口。
内容投资效率与成本控制:
内容支出:尽管内容预算保持高位,但市场关注点在于其产出效率。管理层对内容投资回报率(ROI)的论述至关重要。
技术赋能:近期将以最高6亿美元收购由知名影星本·阿弗莱克创立的 AI 电影制作公司InterPositive,旨在优化内容制作成本。财报可能会提及此类技术投资对长期成本结构的积极影响。
资本回报计划的具体化:在退出华纳兄弟的竞购后,奈飞明确将重心转向股东回报。市场期待财报中能披露:
股票回购的规模与节奏:公司于2月重启的回购计划是否有具体金额和时间表。
未来资本配置指引:高盛预计未来五年可能通过回报返还市值20%-25%,管理层对此的官方态度将是股价的强心剂。
机构评级
Argus Research:维持“买入”评级,将奈飞的目标价从110美元上调至120美元。
花旗:上调至“买入”评级,目标价为 115 美元,预计其收入增长,并上调运营利润率指引。分析师 Jason Bazinet 预计,到 2030 年 Netflix 的广告收入将接近 90 亿美元,低于市场普遍预期的 110 亿美元。
奥本海默:维持“跑赢大市”评级,将奈飞的目标价从125美元上调至135美元。
高盛:从“中性”上调至“买入”评级,目标价调高至120美元,潜在上涨空间约26%。此次上调主要基于财报前风险回报比改善,且奈飞放弃竞购华纳资产后,压力消除并获解约费,分析师谢里丹认为,奈飞将回归到独立执行的叙事轨道,并存在正面盈利预测修正周期的空间。高盛看好的逻辑包括:美国市场涨价将带动未来两年收入增加约30亿美元、营业利润率预计持续提升、以及公司自由现金流目标保守,资本回报可期。长期来看,广告业务将成为重要驱动力,高盛预计,奈飞的广告收入将从2025年的约15亿美元增长至2027年的约45亿美元,并到2030年接近95亿美元。








