


福泰制药(VRTX)股票11月3日盘中下跌3.61%:真相来了


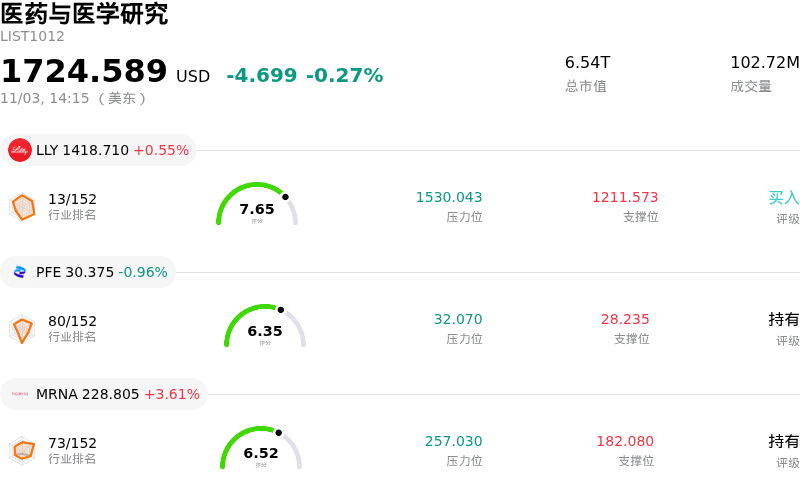
福泰制药 (VRTX) 盘中下跌3.61%, 所属行业医药与医学研究下跌0.27% ,公司涨幅跑输行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 0.50%;辉瑞 (PFE) 下跌 0.96%;Moderna Inc (MRNA) 上涨 3.61%。
今日是什么导致了福泰制药(VRTX)股价下跌?
福泰制药(Vertex Pharmaceuticals)在公布第三季度财报后股价出现回调。尽管营业收入实现同比增长并超出市场普遍预期,但调整后每股收益低于华尔街预期。由于研发投入加速以及销售、一般和管理费用增加推动运营支出大幅激增,公司盈利能力面临明显压力。此外,与近期完成收购 Crinetics Pharmaceuticals 相关的整合费用以及净利息收入减少拖累了净利润率,在该股近期攀升至接近52周高点后引发了获利了结。
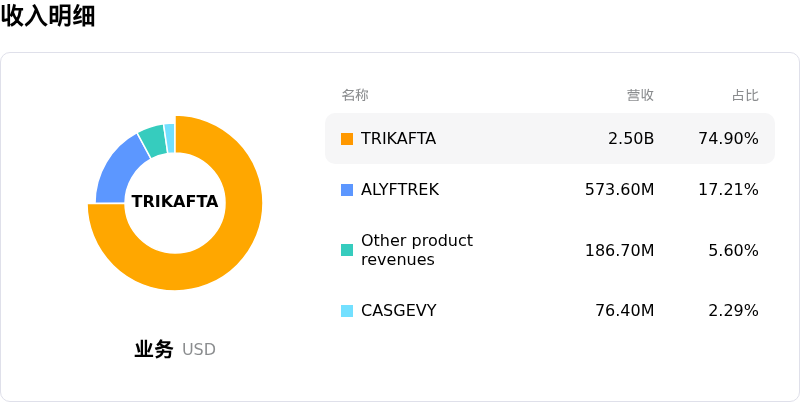
基础商业表现呈现出核心业务稳健普及与新药上市拖累利润率并存的局面。得益于下一代疗法 Alyftrek 的快速应用,尽管老产品 Trikafta 因患者转换疗法导致销售额下降,福泰制药的核心囊性纤维化产品组合仍保持了高利润率的稳定性。然而,在囊性纤维化领域之外,非阿片类止痛药 Journavx 产生的收入低于市场普遍预期。管理层决定将患者支持计划延长至2027年,以培养处方习惯并提高市场份额,这导致初始折扣较高,暂时压缩了毛净转化率。
尽管管理层上调了全年营收指引,但分析师指出,此次上调主要是合并了收购完成后的 Crinetics 业绩,而非基础业务的内生性加速,这使市场情绪有所降温。尽管如此,机构情绪在结构上仍保持积极。华尔街分析师强调,福泰制药在罕见内分泌学、基因编辑疗法等领域日益扩大的商业支柱,以及肾脏病学领域即将到来的监管审批节点,都是关键的催化剂,一旦短期费用消化完毕,将有望实现长期现金流来源的多元化。
福泰制药(VRTX)技术分析
福泰制药 (VRTX) 技术面来看,MACD(12,26,9)数值7.743,处于买入状态,RSI数值54.125处于中性状态,Williams%R数值49.890处于中性状态,注意关注。
福泰制药(VRTX)媒体舆情
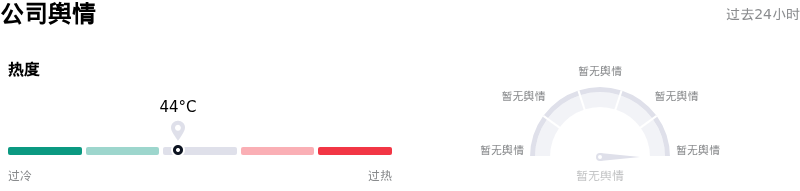
福泰制药 (VRTX) 公司舆情热度来看,当前热度44,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
福泰制药(VRTX)基本面分析
福泰制药 (VRTX) 处于医药与医学研究行业,最新年度营业收入$12.00B,处于行业21,净利润$3.95B,处于行业16。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$572.01,最高价为$667.00,最低价为$350.00。
关于福泰制药(VRTX)的更多详情
公司特定风险:
- 第三季度业绩不及预期且营业利润率收缩: 在其2026财年第三季度财报中,福泰制药(Vertex)公布的调整后每股收益为4.76美元,低于分析师普遍预期;而GAAP每股收益则从上年同期的4.20美元大幅下降至2.56美元。受营业费用飙升44%以及收购Crinetics Pharmaceuticals相关成本的影响,该公司营业利润率从38.6%收缩至20.7%。
- 旗舰产品收入疲软及业务集中度风险: 作为福泰制药核心囊性纤维化(CF)业务的主要驱动力,Trikafta/Kaftrio的销售额同比下降约8%至24亿美元。鉴于囊性纤维化疗法仍占公司总营收的80%以上,其旗舰资产的疲软凸显了在患者向Alyftrek过渡期间,公司营业收入的脆弱性。
- 全年收入指引低于市场普遍预期: 福泰制药将其2026财年全年收入指引更新为131.5亿至132.5亿美元(中值为132.0亿美元)。尽管这代表公司内部小幅上调了指引,但该中值仍低于华尔街普遍预期的132.8亿美元,引发了对营收增长动能的担忧。
- 支出高企以及围绕研发管线里程碑的估值敏感性: 在对收购和股票回购进行巨额支出后,其现金储备从123亿美元降至98亿美元,同时全年综合GAAP费用指引被推高至71.5亿至72.0亿美元。鉴于股价目前处于52周高点附近,市盈率超过31倍,如果即将到来的监管里程碑(例如povetacicept用于IgA肾病(IgAN)治疗的11月30日PDUFA目标日期)遇到意外阻碍,高额现金消耗将使安全边际极其有限。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。






