


拉姆研究(LRCX)股票11月2日盘中下跌4.14%:真相来了


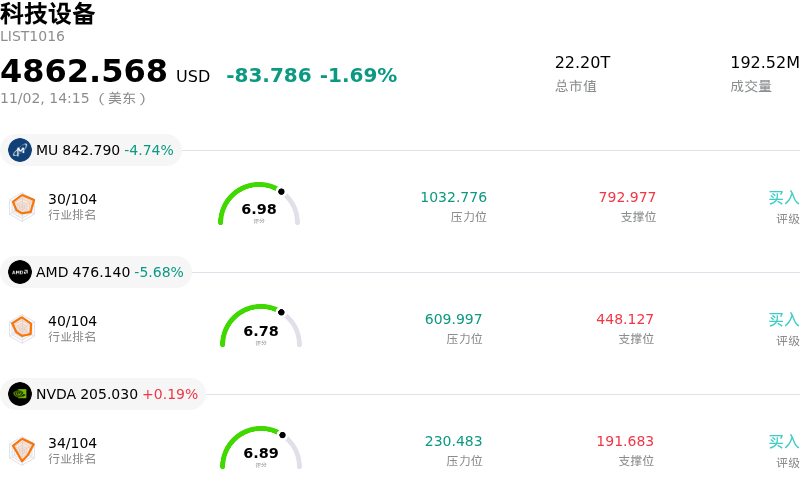
拉姆研究 (LRCX) 盘中下跌4.14%, 所属行业科技设备下跌1.69% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 4.63%;超威半导体 (AMD) 下跌 5.57%;英伟达 (NVDA) 上涨 0.24%。
今日是什么导致了拉姆研究(LRCX)股价下跌?
泛林集团(Lam Research)股价的下行势头和盘中加剧的波动,源于供应链阻滞、对地区收入放缓的担忧以及长期上涨后的获利回吐。尽管这家半导体设备制造商第一财季业绩创下历史新高,但管理层强调了限制设备交付速度的运营瓶颈和供应约束。此外,指引显示未来几个季度来自中国市场的销售将放缓,这引发了评估收入环比加速可持续性的投资者的短期谨慎情绪。
高管内部交易活动和机构投资组合调整也压制了市场情绪。美国证券交易委员会(SEC)的文件显示,包括首席执行官蒂莫西·阿彻(Timothy Archer)及董事会成员在内的高级管理人员减持了股票,导致部分市场参与者对短期股价上涨采取了更为保守的态度。此外,季度机构持仓文件显示,在该股经历数月大幅上涨后,部分投资基金为了锁定获利而进行了减持,这进一步放大了盘中抛售压力。
从估值角度来看,在人工智能硬件建设推动的连续多个季度强劲势头之后,该股交易价格相比历史平均水平存在较高溢价。当高估值半导体设备股遭遇短期交付瓶颈时,随着动量交易者降低风险,盘中波动往往会加剧。尽管如此,机构研究指出,在晶圆制造设备支出扩大、强劲的高带宽内存(HBM)需求、稳健的营业利润率以及持续的资本回报支撑下,其核心长期驱动因素依然完好。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值-5.976,处于卖出状态,RSI数值31.149处于中性状态,Williams%R数值93.906处于超卖状态,注意关注。
拉姆研究(LRCX)媒体舆情
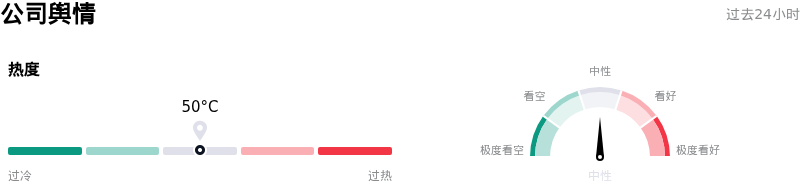
拉姆研究 (LRCX) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
拉姆研究(LRCX)基本面分析
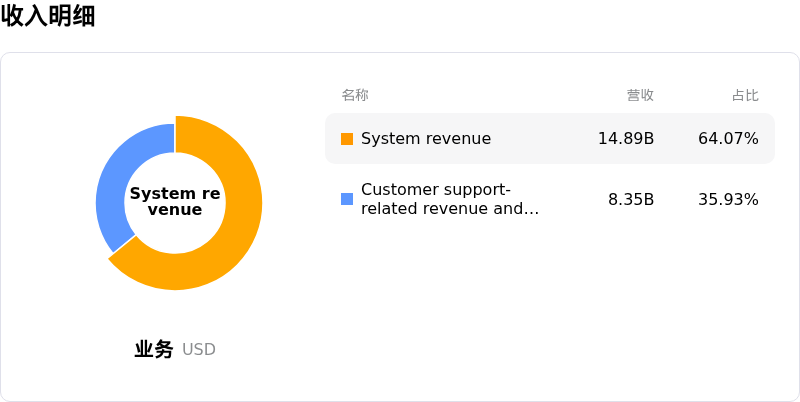
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$23.23B,处于行业12,净利润$7.27B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$359.02,最高价为$500.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特定风险:
- 供应链瓶颈限制近期业绩指引:管理层披露,持续的供应链限制直接将12月季度的营收指引上限设定为86亿美元,迫使关键设备发货推迟至后续季度,并引发华尔街分析师大幅下调目标价。
- 地缘政治贸易脆弱性与预计的中国市场下滑:中国市场约占总营收的35%,使该公司直接面临美国可能收紧出口管制以及预期该地区晶圆制造设备支出大幅回落带来的下行风险。
- 高管内部人大幅减持股票:美国证券交易委员会(SEC)文件显示,内部人士持续抛售股票且零公开市场买入,其中首席执行官蒂莫西·阿彻(Timothy Archer)出售了价值超过700万美元的股票,加上其他董事的减持行为,打压了机构情绪。
- 环比增速放缓与估值下调:营收环比增速从22%放缓至约4.5%,未达到买方升温的预期,使该股面临估值倍数大幅压缩的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







