万事达(MA)股票11月2日盘中上涨3.42%:真相来了


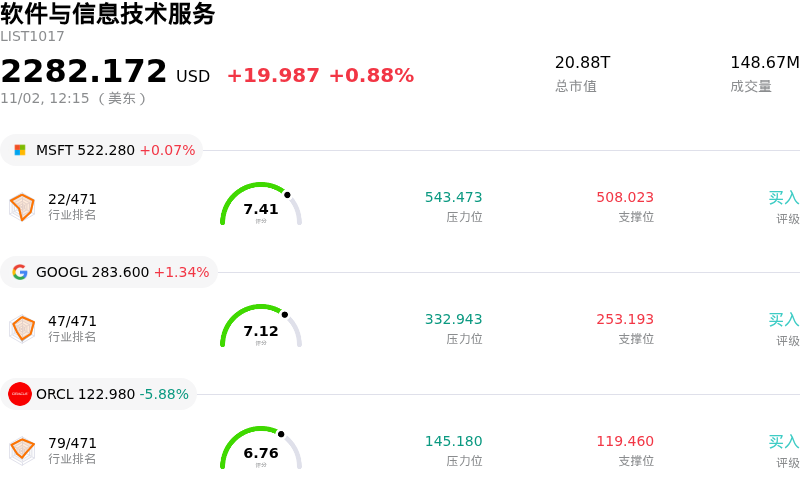
万事达 (MA) 盘中上涨3.42%, 所属行业软件与信息技术服务上涨0.88% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 0.03%;谷歌-A (GOOGL) 上涨 1.27%;甲骨文 (ORCL) 下跌 6.06%。
今日是什么导致了万事达(MA)股价上涨?
万事达卡在强劲的季度业绩报告发布后,受到投资者持续热情的推动,展现出强劲的上涨动能,同时伴随着盘中波动的加剧。该支付网络提供商公布了优于预期的营收与净利润,延续了连续多个季度超越华尔街预期的势头。稳健的基础交易指标、具备韧性的消费者资产负债表以及总交易额的稳定增长,持续巩固了投资者对该公司核心支付处理业务的信心。
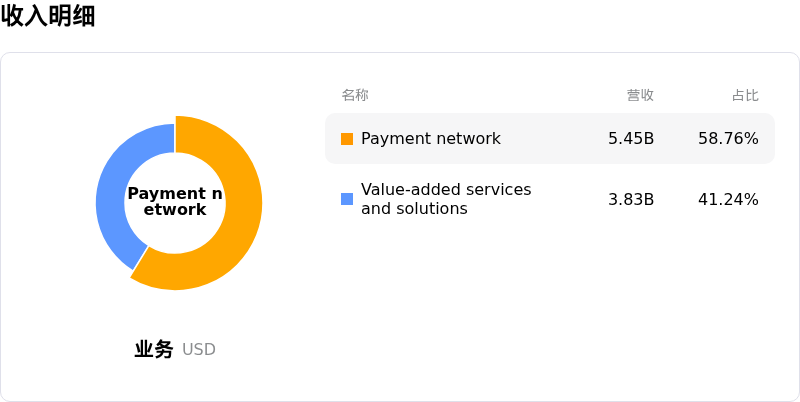
推动股价走强的关键催化剂是万事达卡高毛利增值服务与解决方案的快速扩张。来自网络安全、防欺诈、数据分析和商业支付技术的收入同比增长强劲,增速有效超越了核心网络业务。这种有利的收入结构转变扩大了营业利润率,并展现出显著的经营杠杆,成功消化了更高的客户返利和运营支出。此外,跨境交易量趋势的持续强劲,表明国际旅行和跨币种贸易需求保持旺盛。
积极的资本回报策略(包括正在进行的数十亿美元股票回购)提升了每股收益,使机构情绪获得坚实支撑。管理层自信的全年业绩指引,以及向数字钱包、稳定币合作和智能体商务领域的战略拓展,巩固了公司的长期竞争护城河。尽管盘中交易反映了更广泛的宏观经济杂音和板块轮动,但万事达卡潜在的运营顺风和强劲的盈利轨迹继续吸引着强劲的买盘兴趣。
万事达(MA)技术分析
万事达 (MA) 技术面来看,MACD(12,26,9)数值6.000,处于买入状态,RSI数值76.557处于买入状态,Williams%R数值1.956处于超买状态,注意关注。
万事达(MA)媒体舆情
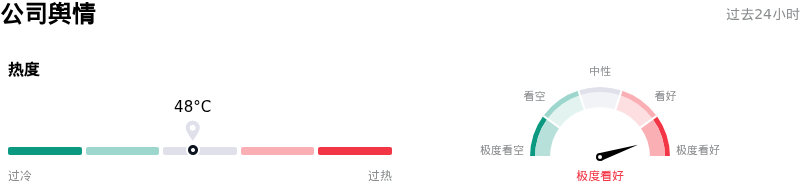
万事达 (MA) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
万事达(MA)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$697.52,最高价为$775.00,最低价为$547.32。
关于万事达(MA)的更多详情
公司特有风险:
- 英美法律诉讼或有风险加剧:在最近的法律信息披露中,万事达卡透露了针对其提起的两起新的拟议英国商家集体诉讼,分别索赔约15亿英镑和4亿英镑。这加上了英国现有超过5亿英镑尚未解决的索赔,以及在美国持续进行的跨区诉讼中难以量化的潜在整体风险敞口。
- 网络激励上升挤压利润率:支付网络返利与激励同比增加18%,增速快于整体净营收。管理层指引预计,返利与激励占总营收的比重将进一步上升,对核心净手续费变现构成下行风险。
- 美国借记卡交易量增长停滞:在近期的业绩数据中,美国借记卡交易量增速放缓至仅1%,主因是发卡机构卡片组合迁移带来的持续阻力,这继续抑制了短期内国内交易量的扩大。
- 高利润率跨境业务板块疲软:高费率跨境收入的增长正受到欧洲内部电商交易量放缓的抑制,同时受到中东地缘政治因素对旅行的扰动以及在线旅行预订渠道动能降温的拖累。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。