


高通(QCOM)股票10月30日盘中下跌12.09%:原因全解读


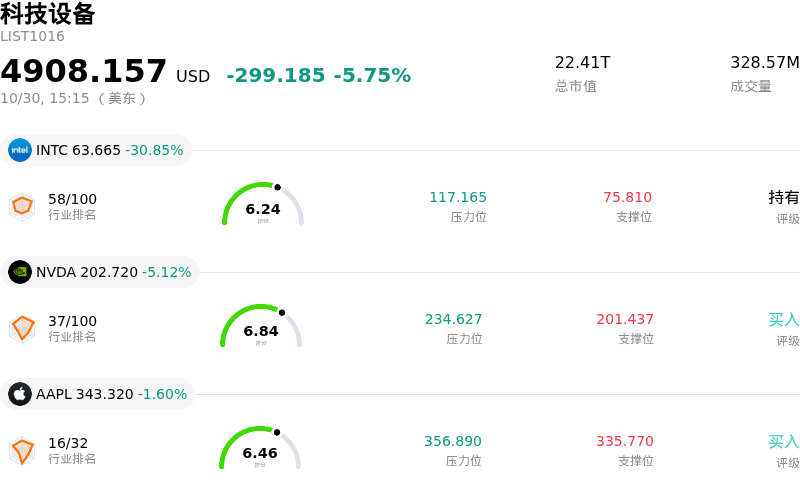
高通 (QCOM) 盘中下跌12.09%, 所属行业科技设备下跌5.75% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英特尔 (INTC) 下跌 30.63%;英伟达 (NVDA) 下跌 4.86%;苹果 (AAPL) 下跌 1.60%。
今日是什么导致了高通(QCOM)股价下跌?
高通在今日交易中遭遇大幅抛售,主要受同业巨头英特尔公布令人失望的业绩指引后半导体板块整体走低所拖累。英特尔的展望警告称,个人电脑需求将持续疲软、存储成本居高不下,且供应链去库存仍未结束,这引发了芯片制造商的广泛抛售。随着机构投资者重新评估庞大的人工智能基础设施投资的短期回报,大盘金融市场也面临加剧的避险情绪,给半导体股票带来了巨大压力。
在整个板块逆风加剧的同时,高通面临的一些公司特定动态也增加了市场的谨慎情绪。与华为敲定多年期专利交叉许可协议,为其高利润率的许可业务引入了新的成本考量,标志着其脱离了传统的专利费收入结构。此外,围绕许可条款和测试工具与Arm之间持续存在的法律摩擦及诉讼程序,继续为其下一代定制芯片架构带来运营不确定性。
随着市场准备迎接高通即将发布的第四财季财报,财报公布前的焦虑情绪进一步加剧了盘中波动。投资者对核心手机部门的短期拖累仍感担忧,这主要是由于预期的苹果相关零部件收入减少以及智能手机换机周期较为低迷。尽管向汽车应用和物联网(IoT)设备领域的长期扩张展现出令人鼓舞的势头,但财报发布前近期的利润率压力和机构调仓减持打压了投资者的情绪。
高通(QCOM)技术分析
高通 (QCOM) 技术面来看,MACD(12,26,9)数值-0.734,处于卖出状态,RSI数值37.673处于中性状态,Williams%R数值95.643处于超卖状态,注意关注。
高通(QCOM)媒体舆情
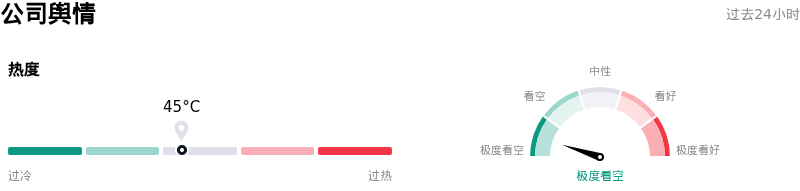
高通 (QCOM) 公司舆情热度来看,当前热度45,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
高通(QCOM)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$196.34,最高价为$400.00,最低价为$100.00。
关于高通(QCOM)的更多详情
公司特定风险:
- 许可成本逆转的不利影响及与 Arm 持续进行的诉讼:与华为达成的多年期专利协议最终敲定,迫使高通进入反向专利费结构——即向华为支付专利费而非收取净许可费——在因芯片测试工具及架构许可条款与 Arm Holdings 于联邦法院持续诉讼的同时,进一步增加了成本负担。
- 苹果业务收入放缓与第四财季业绩指引收缩:高通在其第四财季财报发布前给出的业绩指引显示,营收和每股收益均同比下滑;同时,分析师对 12 月季度与苹果相关的调制解调器收入预计环比暴跌 50% 表示担忧,进一步加剧了这一压力。
- 个人电脑及汽车半导体市场逆风:全行业发出的预警强调,个人电脑库存调整将延长至 2027 年年中,且汽车芯片需求放缓,这威胁到了高通在物联网和汽车芯片领域推进的核心非智能手机多元化战略。
- 高管内部减持与估值倍数风险:最近的 SEC Form 4 备案文件详细记录了高管套现减持的情况,包括执行副总裁 Akash Palkhiwala 的抛售行为;与此同时,机构分析师表达了担忧,因为在每股收益萎缩时期,该股的前瞻市盈率交易价格仍高于其 5 年历史平均水平。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







