


花旗集团(C)股票10月30日盘中下跌3.66%:真相来了


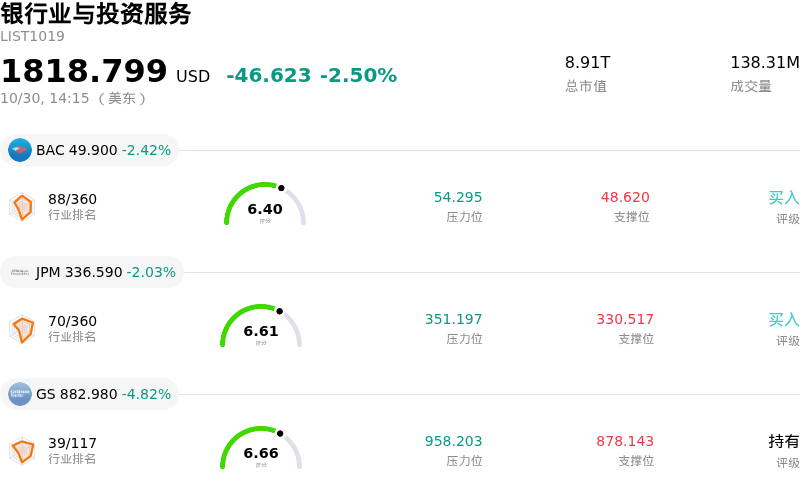
花旗集团 (C) 盘中下跌3.66%, 所属行业银行业与投资服务下跌2.50% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美国银行 (BAC) 下跌 2.42%;摩根大通 (JPM) 下跌 2.03%;高盛 (GS) 下跌 4.82%。
今日是什么导致了花旗集团(C)股价下跌?
花旗集团股价面临下行压力,日内波动加剧,主因市场情绪正在消化业绩环比放缓、保守的交易业务前瞻指引以及全行业面临的宏观经济逆风等多重因素。尽管这家全球性银行业机构在近期公布的三季度财报中实现了营收与净利润的同比增长,但投资者的焦点迅速转向环比指标,这些指标预示着近期运营势头有所放缓。净利润的环比下降,加上有形普通股股东权益回报率较上一季度收窄,引发了在财报发布前推高股价的投资者纷纷获利回吐。
市场担忧的主要焦点集中在该行的资本市场业务敞口和消费信贷业务上。管理层给出了谨慎的前瞻性表态,指出随着固定收益和股票交易量回归常态,第四季度市场业务收入可能会出现大幅环比下降。同时,国内个人银行部门的业绩也承压,信用卡手续费收入受到高额合作伙伴分成及积分奖励计划费用的拖累。在持续的高通胀环境下,信贷损失拨备的增加进一步推高了投资者对消费者财务健康状况及潜在信贷正常化的谨慎情绪。
内部转型成本以及更广泛的行业动态进一步加剧了该股的承压表现。花旗集团继续推进其多年期的结构性改革,产生了高企的重组费用、离职补偿以及加速的技术投资,严重拖累了近期运营效率。在更广泛的金融领域,居高不下的基准收益率和高昂的存款融资成本继续限制着大型货币中心银行净息差的扩大。近期指引下修、沉重的转型费用以及全行业估值承压等多重因素交织,在该交易日内带来了持续的抛售压力。
花旗集团(C)技术分析
花旗集团 (C) 技术面来看,MACD(12,26,9)数值0.449,处于中性状态,RSI数值39.941处于中性状态,Williams%R数值91.013处于超卖状态,注意关注。
花旗集团(C)媒体舆情
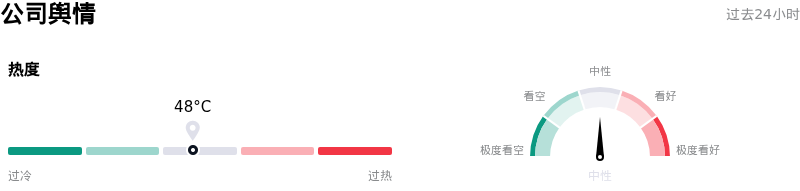
花旗集团 (C) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
花旗集团(C)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$150.94,最高价为$170.00,最低价为$131.69。
关于花旗集团(C)的更多详情
公司特定风险:
- 净息差收窄与谨慎的前瞻指引:花旗集团近期公布的财报显示,在美债收益率波动和基准利率预期变化的背景下,净息差持续承压,加之保守的前瞻指引,引发了投资者对营业收入增长的担忧。
- 重组开支与转型费用:该银行持续受到多年期组织重组、技术基础设施投资及遣散费带来的巨大资本拖累,形成了开支压力,限制了短期营业利润率的提升。
- 监管合规成本与历史监管同意令:花旗集团仍受制于美联储和美国货币监理署(OCC)在2020年出台的同意令,在获得全面监管解禁之前,需持续投入数十亿美元用于整改支出和合规体系重塑。
- 信用损失准备金扩充与贷款风险敞口:宏观经济不确定性加剧及利率波动促使该行提高了总准备金,并增加了3.69亿美元的信用损失拨备,凸显出其在以信用卡为主的零售和商业贷款组合中面临坏账冲销率上升的风险敞口。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







