


台积电(TSM)股票10月30日开盘下跌3.67%:投资者必看的核心信息


• 全球半导体板块的抛售压力与同行疲软的业绩指引引发股价下跌。
• 投资者对人工智能资本支出的可持续性表现出日益谨慎的态度。
• 台积电全年营收达1222.2亿美元,净利润达551.2亿美元。
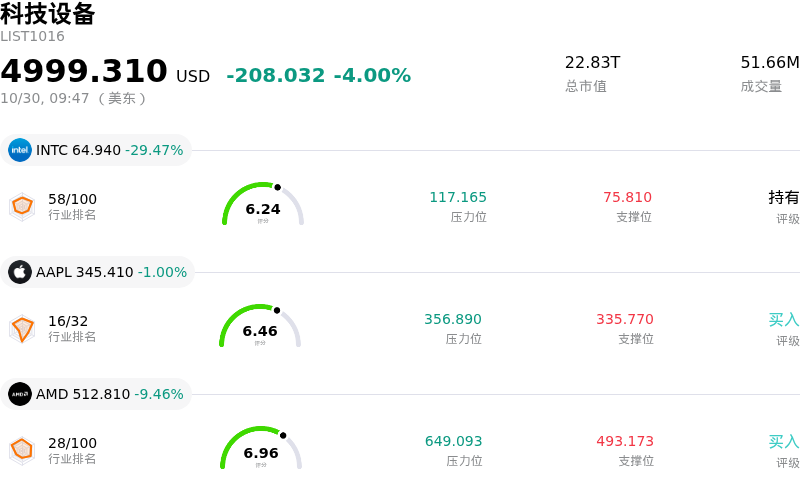
台积电 (TSM) 开盘下跌3.67%, 所属行业科技设备下跌4.00% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英特尔 (INTC) 下跌 28.88%;苹果 (AAPL) 下跌 1.28%;超威半导体 (AMD) 下跌 9.33%。
今日是什么导致了台积电(TSM)股价下跌?
台积电股价受到的下行拉力,主要归因于全球半导体板块普遍面临的抛售压力。引发整个行业低迷的主要催化剂,是主要同行芯片巨头令人失望的业绩指引,尤其是英特尔疲软的营收展望以及广泛计算市场的持续低迷。这种悲观情绪迅速蔓延至整个半导体生态系统,拖累了主要无晶圆厂芯片设计公司和领先的晶圆代工厂。
此外,市场对人工智能资本支出可持续性的担忧日益加剧,进一步加大了该板块的压力。投资者对超大规模企业与技术硬件供应商所需的大规模资本投资周期表现出越来越谨慎的态度,质疑短期内创造的营收能否支撑如此庞大的基础设施建设规模。宏观经济审视的加剧以及芯片类股票偏高的估值,进一步促使机构获利了结并降低整个板块的风险敞口。
具体就台积电而言,市场焦点进一步集中在其高企的资本支出计划,以及其快速扩张海外制造产能对利润率的影响。尽管该公司凭借强大的定价权和核心客户强劲的基础需求,在先进制程和封装领域保持着明显的技术领先地位,但其短期股价表现仍主导于更广泛的宏观逆风和半导体供应链的波动。
台积电(TSM)技术分析
台积电 (TSM) 技术面来看,MACD(12,26,9)数值-2.484,处于卖出状态,RSI数值41.508处于中性状态,Williams%R数值77.923处于卖出状态,注意关注。
台积电(TSM)基本面分析
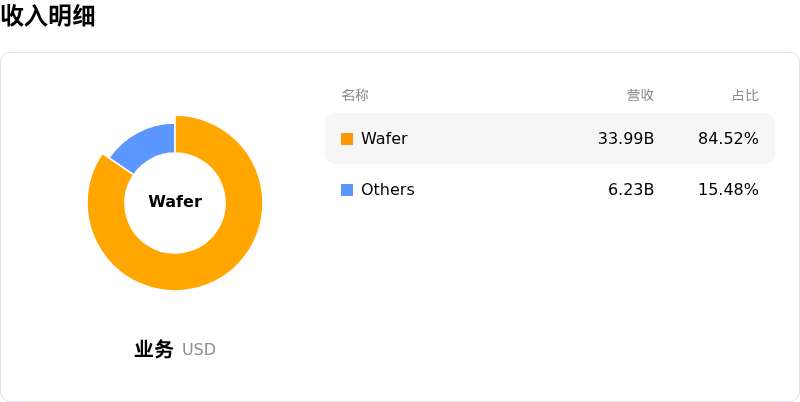
近一月多位分析师给出公司评级为买入。目标价预测平均价为$568.34,最高价为$715.86,最低价为$440.00。
关于台积电(TSM)的更多详情
公司特有风险:
- 2纳米制程转换导致的毛利率稀释: 由于下一代2纳米(2nm)工艺技术的初期制造及良率提升成本高昂,导致毛利率环比承压——从67.7%下滑至66.4%——尽管季度营收创下历史新高,仍引发了市场对盈利能力的担忧。
- 海外扩张与资本支出带来的财务拖累: 2026年资本支出承诺增至600亿至640亿美元,加上海外晶圆厂扩张项目(特别是亚利桑那州的工厂),因海外运营和建设成本较高,造成了3%至4%的结构性毛利率拖累。
- 整体AI领域波动性与客户集中度: 对客户资本支出波动以及英伟达和AMD等主要AI芯片客户估值整固的敏感性,加剧了盘中股价波动,并引发市场对短期AI基础设施支出可持续性的审视。
- 地缘政治风险敞口与人才匮乏: 先进代工产能高度集中于台湾地区,使得两岸地缘政治风险持续处于高位;同时,全球半导体工人短缺以及区域工程人才竞争,增加了海外晶圆厂规模化扩张的难度。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。
免责声明:本网站提供的信息仅供教育和参考之用,不应视为财务或投资建议。
点赞






