纳斯达克指数重返回调区间,2026年底有望再次冲刺27,000点


AI播客


纳斯达克指数近期二度跌入回调区间,盘整于25,136.27点,预计2026年底前将持续在24,000–27,000点大箱体内震荡。宏观上,美联储货币政策趋严使10年期国债收益率维持在5.1%高位,高贴现率常态性压制成长股估值。基本面上,市场在AI巨擘资本支出创新高与盈利实质兑现速度间博弈,引发板块修正。未来需密切关注美联储政策动向及英伟达最新财报指引,若数据保守,大盘恐进一步下测24,000–24,500点支撑。
TradingKey - 纳斯达克指数二度跌入回调区间,2026 年底前可能将继续陷入 24,000–27,000 点万点大箱体拉锯战。
纳斯达克综合指数在历经 11 月初的急跌洗礼后正式确认进入回调区间,目前该指数盘整于 25,100–25,200 点,暂报25,136.27点。预期进入2027年之前,纳斯达克指数将继续在 24,000–27,000 点的宽幅区间内进行高位震荡与筹码沉淀。
2026年5月底,纳斯达克指数冲破27,000 点,随后持续回调并于7月底跌至 24,000点附近。在触及阶段性底部之后,该指数持续反弹走强,10月5日再次突破27,000点并刷新历史记录,随后再次回落并于11月5日再次跌回24,000点附近。
纳斯达克指数自今年5 月以来,之所以持续在 24,000–27,000 点的宽幅区间内反复震荡、久久无法单边突破,反映出美股科技板块在宏观流动性收紧与AI 基本面实质兑现两大力量之间的长期拉锯。
自今年夏季以来,受美国通胀粘性与就业数据强韧影响,美联储(Fed)货币政策转趋谨慎,甚至在秋季面临加息预期重燃的考验,美国 10 年期国债收益率持续固守在 5.1%左右的高位,而纳斯达克高度集中于依赖未来远期现金流的成长股与科技巨擘。当无风险利率长期维持在 5% 以上,市场对资产的贴现率要求大幅提高,直接对高市盈率的科技股构成了常态性压制,使指数缺乏无条件向上狂飙的宏观流动性基础。
2026 年全球云端与 AI 巨擘的总体资本支出规模续创新高,全年逼近 8,000 亿美元。然而,市场的辩论焦点已从早期的算力需求是否足够转向这些庞大投资何时能转化为实质且可持续的营业利润。 每当大型科技公司财报透露出资本支出扩大、但短期变现速度面临摩擦时,市场便会引发对AI 投资过热的担忧,直接引发芯片与算力核心股的修正,从而阻碍纳斯达克向上突破 27,000 点压力带。
目前,市场聚焦美联储听证会及 12 月 FOMC 会议前瞻对AI 投资推升短期通胀及利率路径的定调。唯有 10 年期国债收益率自 5.1% 高位回落,高估值成长股的估值倍数才能获得喘息空间,但是现状却不容乐观,限制其上涨高度。
此外,市场正紧盯英伟达(NVDA)最新季报及对 2027 年第一季度的营收指引,这将直接验证云端巨擘的算力采购需求是否出现边际放缓。若数据优于预期,纳斯达克有望在 25,000 点附近构筑双底并向上回测 26,500 点;反之若指引保守,大盘恐进一步向下测试 24,000–24,500 点支撑。
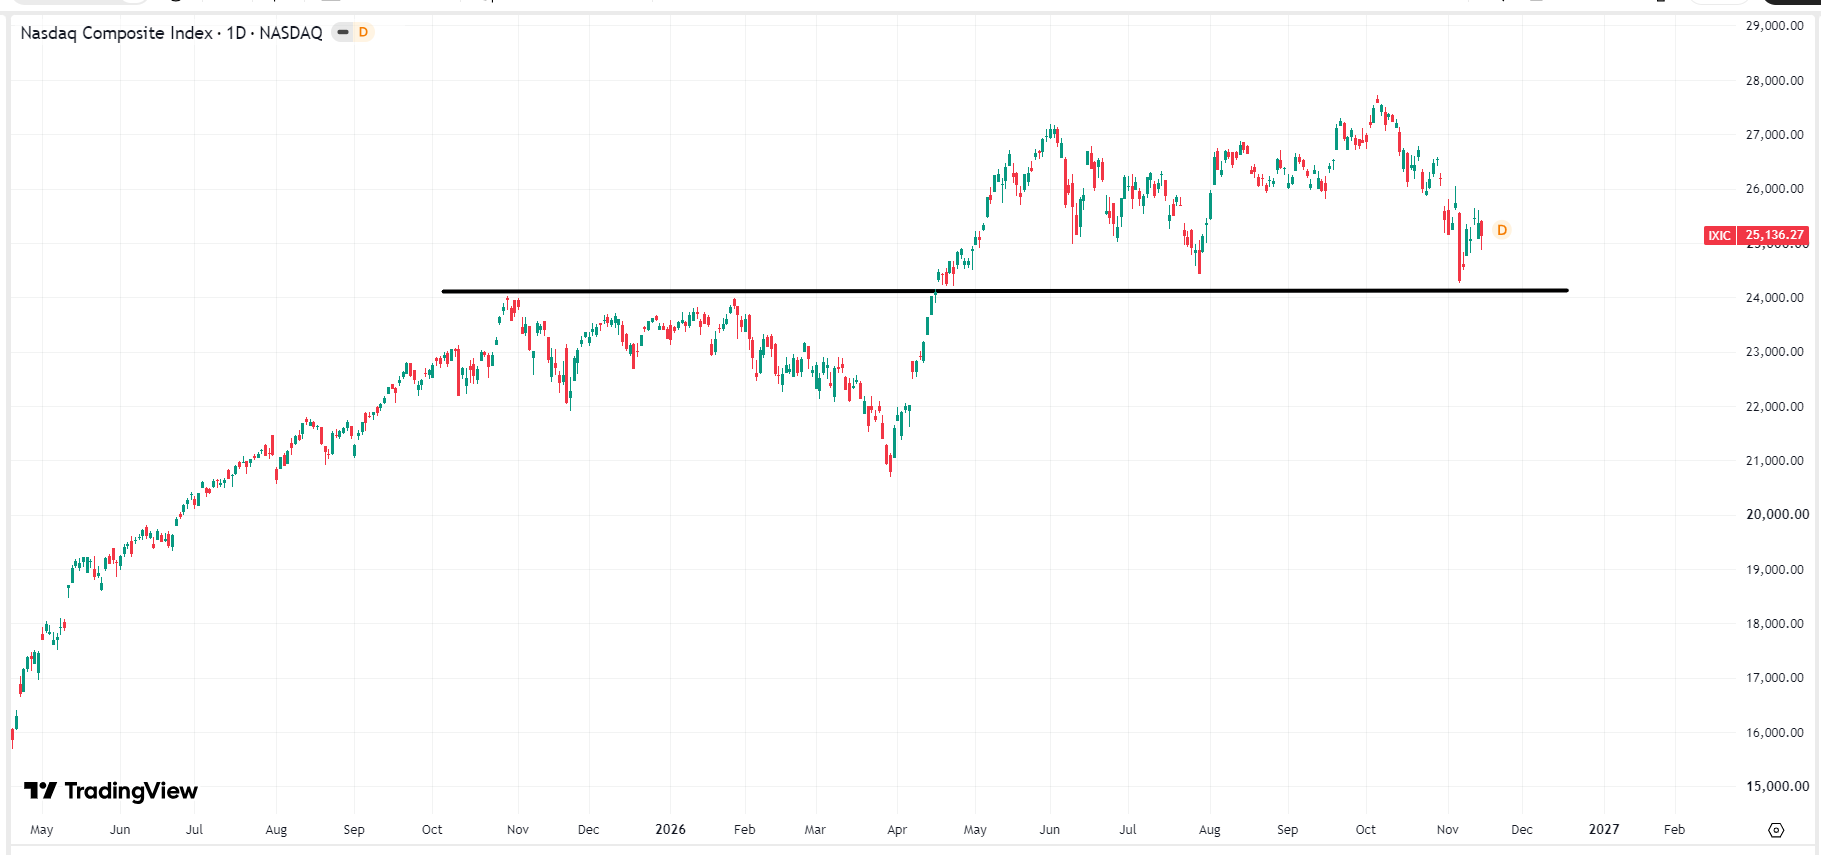 纳斯达克指数走势图,来源:TradingView
本内容经由 AI 翻译并经人工审阅,仅供参考与一般资讯用途,不构成投资建议。