Cisco Q1财报前瞻:营收预计增长22%,华尔街最高目标价看至170美元



AI播客


思科将于美东时间11月12日收盘后公布2027财年第一季度财报。市场预计本季度营收约181.2亿美元,非GAAP每股收益约1.32美元。核心看点包括大型云服务商的AI基础设施订单增长、高速网络设备收入表现,以及AI硬件占比上升对非GAAP毛利率(预计65%至66%)的压力。当前华尔街平均目标价为135.56美元,分析师对AI需求带来的增量与高毛利率压力的持续性存在分歧。
TradingKey - 思科(CSCO)将于美东时间11月12日美股收盘后公布2027财年第一季度业绩,并于当日16:30召开财报电话会议。本季度报告期截至10月24日。
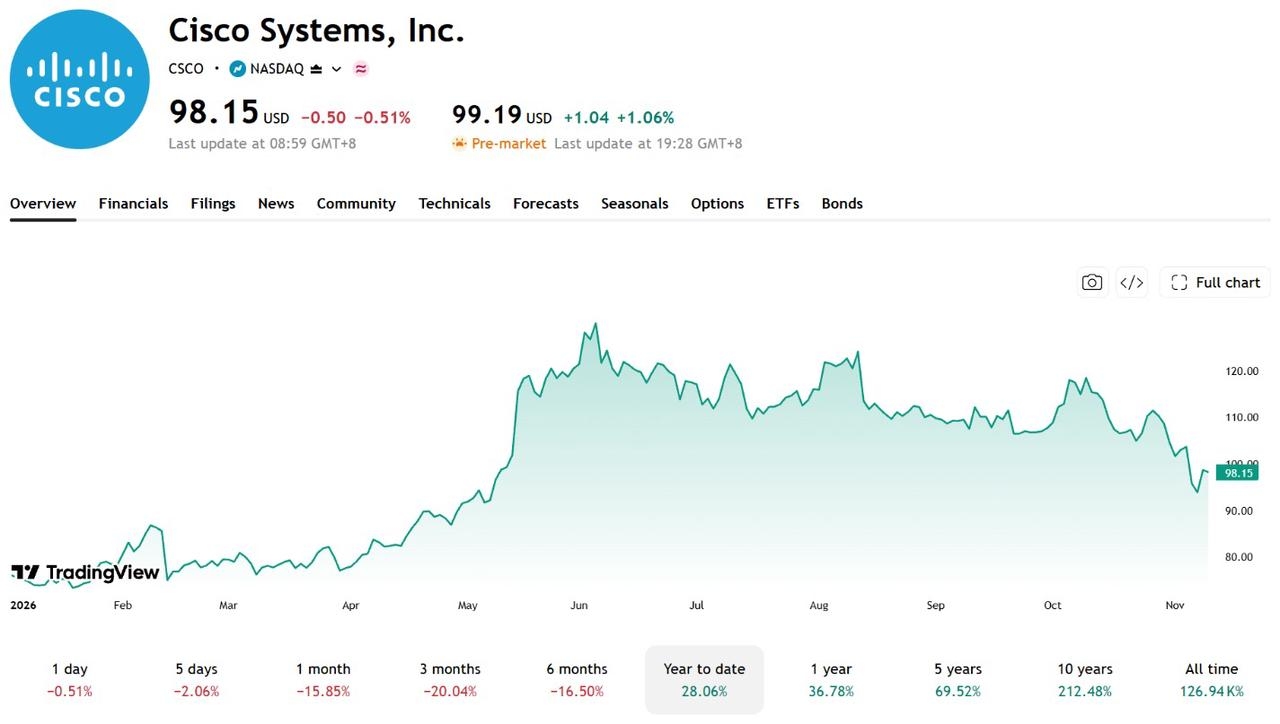
截至11月10日收盘,思科股价报98.15美元。本次财报的关注重点包括大型云服务商的AI基础设施订单、高速网络设备收入增长,以及AI相关产品销售对整体毛利率的影响。
【来源:TradingView】
思科主要提供交换机、路由器、数据中心网络设备、网络安全解决方案及协作软件。随着大型云服务商持续扩大AI数据中心投资,高速交换机、网络互连设备等产品的需求增长,有望成为思科新的业绩增长动力。
营收预期接近公司指引中值
市场预计,思科本季度营收约181.2亿美元,同比增长约22%;非GAAP每股收益约1.32美元。公司此前预计,第一季度营收为180亿至182亿美元,非GAAP每股收益为1.32至1.34美元。
营收预期接近指引中值,每股收益预期则处于指引下限。本次财报的重点是AI订单能否持续增长,以及相关产品销售对毛利率的影响。
回顾上一季度,思科营收同比增长18%至172.52亿美元,非GAAP每股收益为1.22美元,同比增长23%。其中,网络业务收入增长28%至97.91亿美元,网络安全、协作和可观测性业务收入分别增长14%、12%和6%。
AI基础设施订单表现强劲,第四季度超大规模云服务商订单达到40亿美元,2026财年全年累计达到93亿美元。
不过,上一季度非GAAP整体毛利率从68.4%降至66.3%,产品毛利率从67.5%降至64.8%。本季度需要关注AI业务增长能否带动收入提升,同时推动毛利率企稳。
财报核心看点:AI订单增长与毛利率压力
思科上一季度从超大规模云服务商获得约40亿美元AI基础设施订单,推动2026财年全年订单总额达到93亿美元,全年实际确认相关收入约40亿美元。
公司预计,2027财年AI基础设施收入将增至75亿美元。本次财报需要重点关注新增订单规模、交付进度及收入增长能否达到预期。
网络业务同样值得关注。思科上一季度网络产品订单同比增长40%,总产品订单增长35%;剔除超大规模云客户后,产品订单仍增长25%。本季度需要观察订单增长能否延续,并带动网络业务收入提升。
毛利率方面,思科预计第一季度非GAAP毛利率为65%至66%,低于上一季度的66.3%;非GAAP营业利润率指引为35.5%至36.5%。
AI硬件销售占比上升及零部件成本增加可能继续压低毛利率,实际表现将影响市场对公司盈利能力的判断。
此外,思科上一季度末RPO达到467亿美元,同比增长7%,其中产品RPO增长9%。本次财报还需关注订单储备变化及全年业绩指引。公司目前预计2027财年营收为722亿至734亿美元,非GAAP每股收益为5.05至5.11美元。
华尔街最高目标价看至170美元
【来源:StockAnalysis】
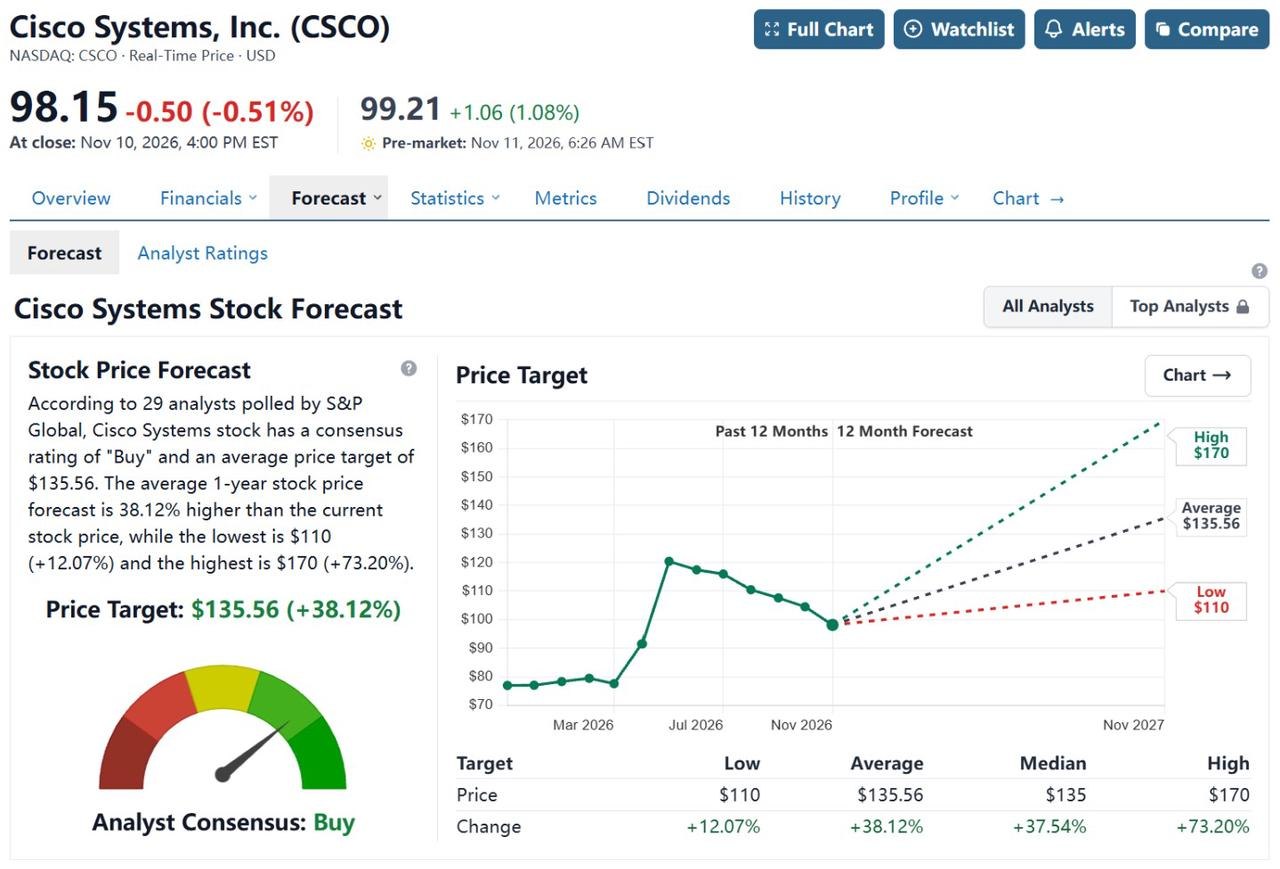
根据StockAnalysis汇总的29位分析师给予思科平均12个月目标价为135.56美元,较当前隐含38.12%的上行空间,最高目标价为170美元。
美银证券维持“买入”评级及150美元目标价,核心逻辑是看好AI基础设施需求带来的网络设备订单增长,以及思科在AI数据中心网络市场的业务机会;摩根士丹利则于11月5日将评级下调至“与大盘持平”,目标价由135美元降至120美元,主要担忧市场预期较高,以及AI硬件销售占比提高可能拖累毛利率。
若新增AI订单保持增长、营收达到指引高端,且毛利率稳定在预期区间,股价或获得支撑。若订单交付不及预期,或毛利率低于指引,即使营收达标,财报后股价仍可能承压。