Bloom Energy股价预测:BE暴涨近11%,AI数据中心电力需求还能继续推高股价吗?



AI播客


美东时间9月29日,Bloom Energy收涨10.8%至291.25美元,高位波动加剧。受益于AI数据中心缺电驱动的现场供电需求,公司第二季度营收大幅增长165.5%,并上调2026年营收指引。当前静态市销率约23.3倍,估值要求公司持续高增长与项目交付。技术面上方压力区在302至305美元,短期支撑关注288至293美元,若跌破277美元则上涨结构可能转弱。
TradingKey - 美东时间9月29日,Bloom Energy(BE)收涨10.8%,报291.25美元,盘中最高触及302.25美元,成交量约2369万股,明显高于近期平均水平。此前一个交易日,BE下跌8.95%,显示股价在高位的波动明显加大。
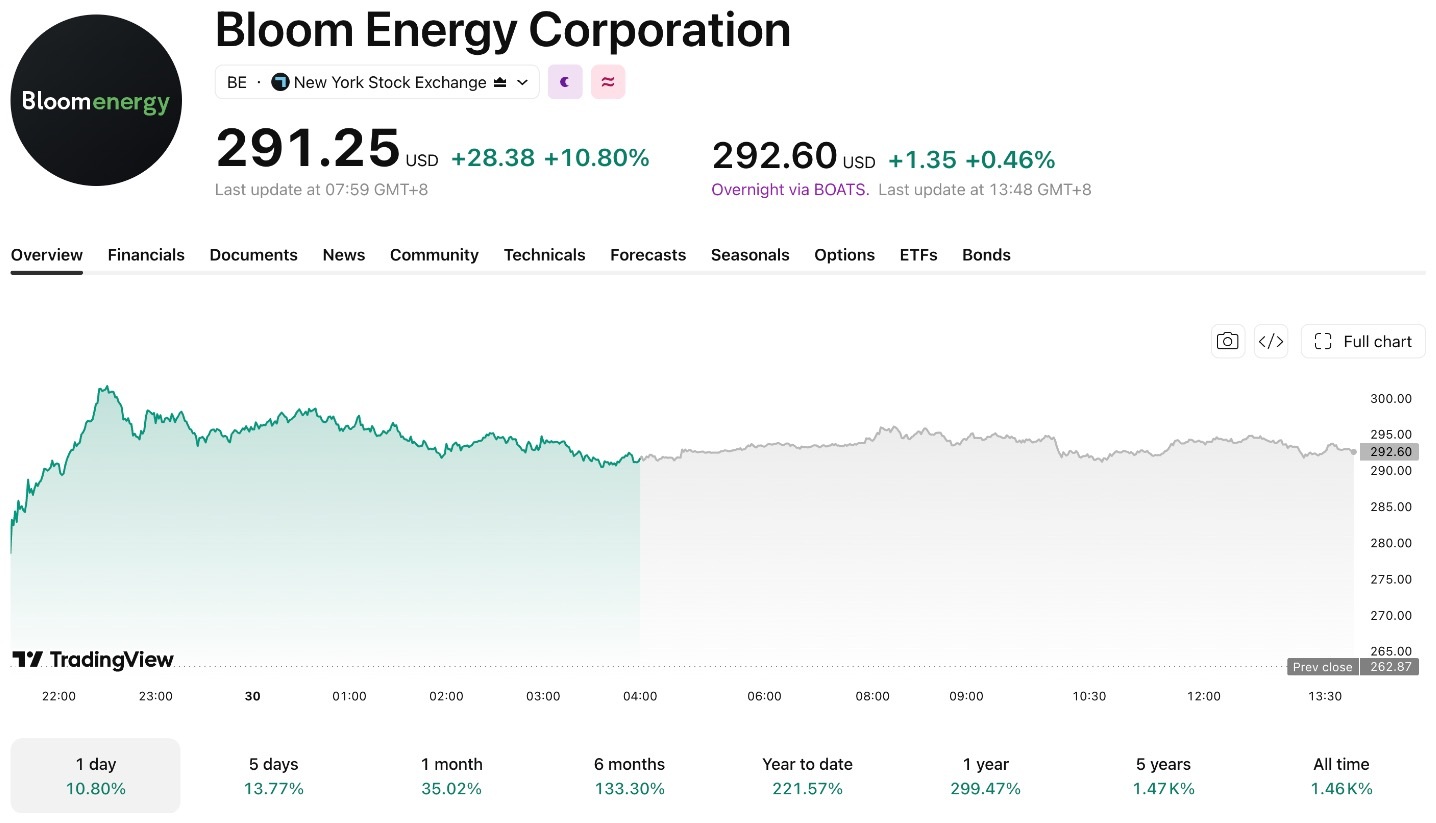
【来源:TradingView】
据弗里蒙特市政府披露,Bloom Energy已购入当地一处约15.8万平方英尺的设施,用于扩大运营规模,并预计增加数百个先进制造岗位。具体用途、新增产能及投产时间尚未公布。
Morgan Stanley分析师David Arcaro认为,此次扩张反映公司产品需求持续强劲。Jefferies维持“持有”评级,并将目标价由229美元上调至264美元,仍低于BE最新收盘价。
AI数据中心缺电推动现场供电需求
AI服务器集群用电量持续上升,而电网接入和输电设施建设周期较长,部分数据中心开始采用现场发电方案。Bloom Energy的固体氧化物燃料电池可在客户所在地供电,降低对新增电网容量的依赖,但项目仍需落实燃料供应并取得相关许可。
Oracle与Bloom Energy签署的主服务协议最高覆盖2.8GW燃料电池系统,其中1.2GW已经签约并开始部署,其余容量仍取决于后续采购和项目进度。Bloom Energy与Brookfield还将AI基础设施项目融资框架由50亿美元扩大至250亿美元,具体资金将随项目推进投入。
Bloom Energy称,其AI基础设施业务已覆盖近24家客户,对应容量约250MW。公司管理层还表示,美国主要超大规模云服务商及十多家AI云服务商、AI实验室和数据中心运营商已验证并批准其供电方案。
营收增长166%,项目交付成为关键
Bloom Energy第二季度营收达到10.65亿美元,同比增长165.5%;GAAP毛利率由26.7%升至33.4%,经营现金流为2.264亿美元。公司将2026年营收指引上调至39亿至42亿美元,中值对应约100%的同比增长;Non-GAAP每股收益指引为2.55至2.85美元。
按9月29日约942亿美元市值和40.5亿美元营收指引中值计算,BE静态市销率约为23.3倍。当前估值要求公司保持较快增长,并按计划完成产能扩张和大型项目交付。
后续重点包括弗里蒙特新设施的用途及投产安排、Oracle剩余1.6GW协议容量能否转化为确定采购,以及毛利率变化。Project Jupiter等项目的天然气管道、空气质量许可和建设进度,也可能影响设备部署与收入确认时间。
BE技术分析:302—305美元成为主要压力区
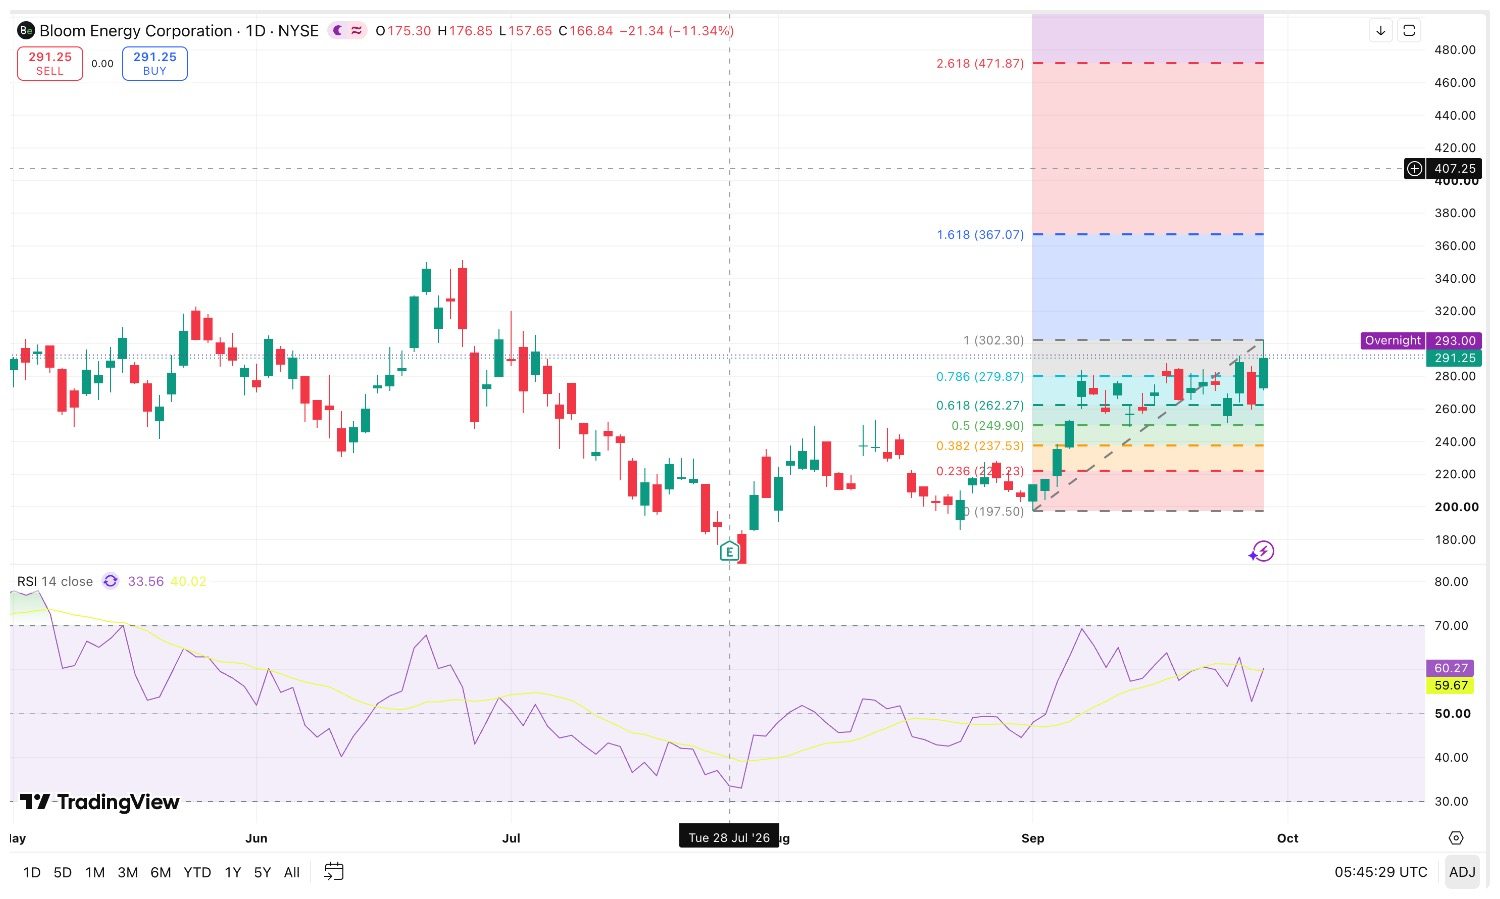
截至9月29日收盘,BE报291.25美元,盘中最高触及约302.3美元。
以9月1日盘中低点197.50美元至9月29日盘中高点约302.3美元计算,斐波那契0.236、0.382、0.500和0.618回撤位分别约为279.87、262.27、249.9和237.53美元。
【来源:TradingView】
上方302—305美元是当前主要压力区。若BE放量收于305美元上方,下一观察位为330—331美元,对应1.272斐波那契扩展位;继续突破后,可关注约367美元的1.618扩展位。
下方288—293美元是短期突破确认区,其中288美元为前期形态突破位,292.72美元为此前阶段高点。若股价跌破该区域,下一支撑可关注277—278美元;继续走弱后,依次观察262美元和250美元。
9月28日,BE盘中最低触及259.46美元,收于262.87美元,收盘价接近262.27美元的0.382回撤位。该位置可作为后续调整的重要观察区。
短期内,若BE站稳305美元,可进一步关注330—331美元;若跌破277美元,上涨结构将转弱,并可能回测262美元附近。