


英伟达股价预测:Michael Burry指黄仁勋离任或削弱产业链主导权,股价或跌至142美元



AI播客


迈克尔·伯里通过增持纳斯达克100指数与半导体ETF看跌期权扩大科技股看跌敞口。核心担忧在于英伟达领导层更替可能削弱其产业链影响力与定价权,且AI基础设施建设的第三方融资安排存在收缩风险。技术面上,英伟达股价处于弱势反复阶段,核心枢轴位于164.27美元,短期均线呈空头排列,若跌破150美元附近支撑则面临进一步下行风险。

TradingKey - 迈克尔·伯里(Michael Burry)再次增加科技股看跌押注,关注点集中于黄仁勋(Jensen Huang)离任后,英伟达(NVDA)对AI产业链的影响力能否延续,以及支撑客户采购芯片的融资安排会否收缩。
Burry在11月12日发布的Substack文章中披露,他利用纳斯达克100指数从27000点反弹的机会,将相关看跌期权仓位翻倍。新增合约于2027年初到期,行权价较当时指数水平低约20%。他还回补了此前削减的VanEck半导体ETF(SMH)看跌期权仓位的25%,相关合约于2027年6月到期。
黄仁勋离任,英伟达产业链影响力成为争议焦点
Burry表示,黄仁勋的作用不仅体现在公司管理,也涉及英伟达在供应链中的资源协调与商业合作。随着领导层更替,这种影响力可能减弱,博通(AVGO)和超微半导体(AMD)则可能获得更多竞争机会。
如果客户增加替代供应商、争取更有利的采购条件,英伟达即使仍保持收入增长,也可能面临定价权和毛利率压力。Burry正在寻找其产业链影响力下降的迹象,但这一判断目前仍是他的投资推演。
融资是另一条潜在传导路径。Burry称,英伟达2026年上半年进行了约424亿美元股权投资,相当于每收入1美元,就有约30美分通过股权投资重新投入AI建设。他认为,部分第三方融资平台还通过特殊目的实体,为云厂商购买GPU提供资金。
Burry的担忧在于,领导层变化可能降低风险偏好,进而放慢新增投资。若客户获得资金的难度上升,GPU采购和数据中心部署便可能推迟,影响英伟达未来收入兑现。
英伟达技术分析
英伟达目前处于前低收复未稳的弱势反复阶段。此前急跌曾下探至150美元附近,随后拉回春季前低(164.27美元)上方,当前又退回其下,说明承接尚不稳定。
近期极低区域尚未再次被跌破,因此眼下是破位后的反抽受阻,尚不能直接认定新一轮向下突破已经成立。当前仍以164.27美元为核心枢轴,观察能否重新收复并获得后续承接。
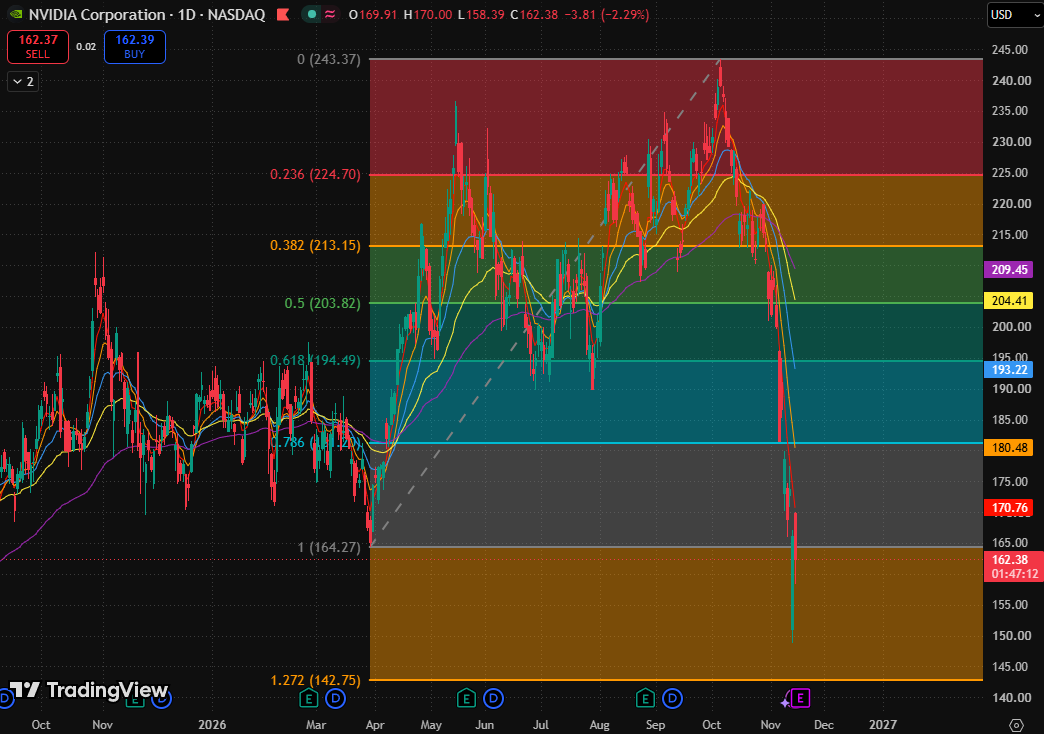
英伟达股价图,来源:TradingView
目前五条均线保持完整空头排列,当前价格尚未收复其中任何一条,反抽还没有改变均线整体偏弱的背景。
反弹空间方面,弱股价重新站稳164.27美元,回踩时又能守住,有望开启新一轮反弹。上方压力位分别为于5日指数移动平均线(170.88美元);更上方阻力集中在10日指数移动平均线与0.786斐波那契回撤位构成的180.54—181.20美元区域。
弱日线跌穿近期150美元附近的极低区域,随后无法收回,则下跌延伸风险进一步上升。若跌破该价位,将跌至1.272斐波那契扩展位(142.75美元)。









