


SpaceX股价预测:摩根士丹利维持增持评级,目标价至300美元,有望再涨超100%



AI播客


SpaceX股价在触及阶段低点后反弹,大摩维持增持评级与300美元目标价,看好其向机器人与太空基础设施转型,但长期估值依赖业务普及与资本转化速度。技术面上,股价处于震荡修复阶段,短期站上多条短线均线,但仍受制于关键压力位,中期趋势有待进一步突破确认。

TradingKey - 近期,SpaceX股价(SPCX)在经历快速回调后进入震荡修复阶段。截至美东时间11月12日,SPCX微涨0.14%,收报139.94美元,盘中最高涨至147.60美元,成交量约9596万股;最新隔夜交易一度回升至141美元上方。相比11月5日120.39美元的阶段低点,股价已经反弹约16%,但距离摩根大通提出的300美元目标价仍有超100%的上涨空间。
大摩维持300美元目标价,关注Neocloud之后的新增长曲线
摩根士丹利最新重申SpaceX“增持”评级和300美元目标价。该行认为,SpaceX正在逐渐度过Neocloud业务快速扩张的阶段,未来公司的增长重心可能进一步转向机器人、网状网络以及太空基础设施。摩根士丹利预计,到2027年底SpaceX计算能力将略高于8GW,低于马斯克提出的超过13GW目标,主要限制因素包括芯片、电力和融资能力。该行同时预计,随着业务结构变化,Neocloud在公司总收入和利润中的占比可能逐步下降。
与此同时,摩根士丹利进一步将SpaceX视为“Physical AI”基础设施参与者。其逻辑是,机器人数量和分布式AI设备增加后,对计算、网络连接以及低延迟数据传输的需求可能扩大,而Starlink、发射能力及AI计算设施使SpaceX同时覆盖连接、算力和太空基础设施。该行预计数字AI的潜在市场规模约30万亿美元,并认为实体AI的长期市场空间可能更大。不过,这一估值框架依赖机器人普及、太空计算成本下降以及Terafab等项目按计划推进,因此300美元目标价更多反映长期业务扩张假设,而不是短期盈利水平。
从执行层面来看,SpaceX仍在持续扩大AI基础设施投入。公司最新计划在得州和亚利桑那州建设总投资超过740亿美元的超级计算设施,而摩根士丹利也特别关注Terafab下一阶段的投资规模及建设进度。未来股价能否进一步消化300美元目标价所包含的增长预期,将更多取决于AI基础设施利用率、机器人业务商业化以及资本投入最终转化为收入和现金流的速度。
SpaceX股价技术分析
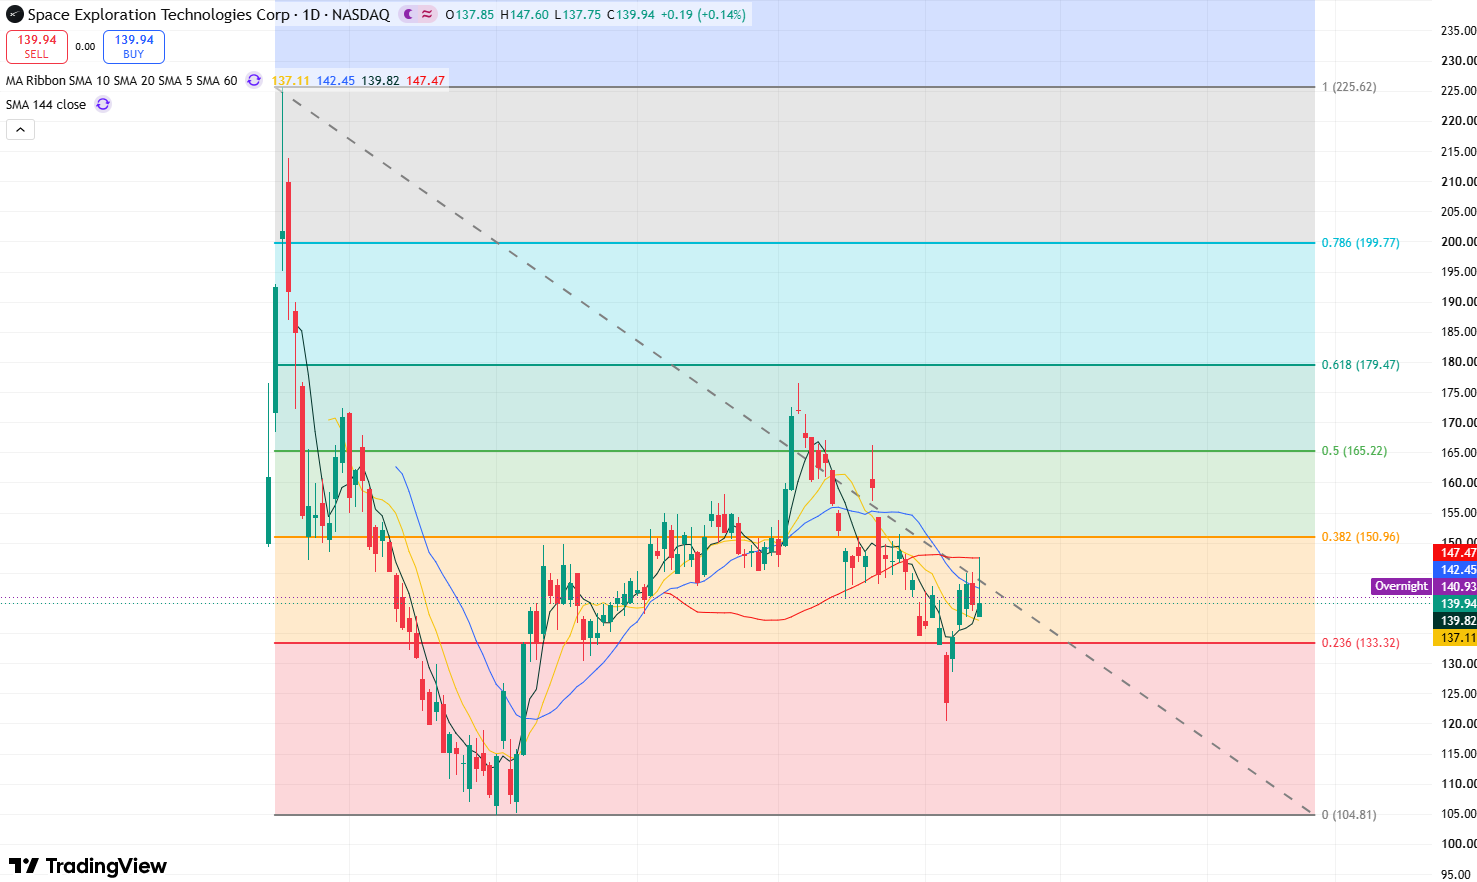
SPCX股价日线图,来源:TradingView
从SPCX股价的日线图来看,11月初股价最低下探120美元附近后出现快速反弹,目前重新回到140美元附近,但尚未有效突破143美元关键压力,因此当前走势仍属于短期下跌趋势中的修复阶段。
均线方面,目前5日均线约为139.82美元,10日均线约为137.11美元,20日均线约为142.45美元,60日均线约为147.47美元。最新收盘价139.94美元已经重新站上5日和10日均线,短期价格结构有所改善,但仍低于20日和60日均线,说明中期趋势尚未完全转强,只有等股价成功突破并站稳于60均线上方,股价的中期趋势才有可能扭转为上涨。
从斐波那契结构来看,130-133美元附近对应此前上涨区间的0.236回撤位,也是近期反弹过程中形成的重要支撑。如果该区域能够维持,股价仍有继续向上测试压力位的空间;若再次跌破,则下一支撑重新关注120-124美元区间。
目前来看,股价短线仍承压于143美元关键压力位下,若股价能有效突破此位置,将打开通往150美元的中继上涨空间,再往上则是165美元压力位,若能突破此位置,股价将进一步向上挑战10月6日高点176.42美元,只有突破此位置,股价才有望进一步向上测试200美元关口,甚至历史前高225.64美元。









