【美股盘前】纳指期货跌近1%,油价飙升,科技股普遍承压,英伟达消息受关注



AI播客


美东时间周一,美股三大股指期货盘前集体下跌。地缘政治紧张推高国际油价,能源通胀与加息担忧升温,美债收益率突破5.2%,导致科技股等高估值资产承压。黄金与加密货币走弱,市场正聚焦本周将公布的PCE通胀及非农就业数据。板块方面,大型科技与存储芯片股普遍回调,能源股则逆势上涨。
TradingKey - 美东时间周一(9月28日),美股三大股指期货盘前集体下跌。美国总统特朗普拒绝伊朗提出的和平方案,国际油价再度大涨,能源通胀与美联储加息担忧同步升温;美债收益率突破5.2%,科技股和其他高估值资产承压。投资者同时等待本周公布的美国PCE通胀及非农就业数据。
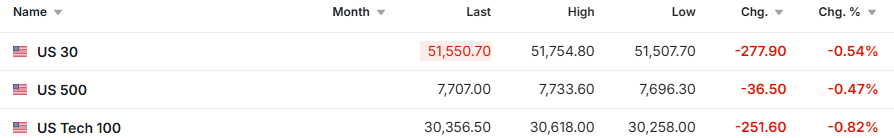
截至发稿,道指期货跌0.54%,标普500期货跌0.47%,纳斯达克100期货跌0.82%。
来源:Investing
大宗商品方面,国际油价显著上涨,WTI(USOIL)原油升至95美元附近,布伦特原油涨至100美元上方。特朗普拒绝伊朗提出的结束冲突并重开霍尔木兹海峡方案,令供应中断风险重新升温。黄金(XAUUSD)跌超3%,回落至4150美元附近,美元走强和美债收益率上升压制无息资产表现。
加密货币方面,比特币(BTC)跌约1.8%,失守83000美元。利率预期升温以及跨资产去杠杆压力削弱了加密市场风险偏好。
市场异动
大型科技及芯片股盘前普遍承压。Meta(META)跌约3.1%,英特尔(INTC)跌约3.5%,Arm(ARM)和迈威尔科技(MRVL)均跌超3%。油价和美债收益率上升推动市场降低对高估值成长股的风险敞口。
存储板块盘前集体下跌。美光科技(MU)跌约2.4%,SanDisk(SNDK)跌约3.7%,西部数据(WDC)跌约2.8%,希捷科技(STX)跌约2.4%。在美光周三公布财报前,投资者对前期涨幅较大的存储股进行获利了结。
能源股逆势上涨。埃克森美孚(XOM)涨约1.7%,雪佛龙(CVX)涨约1.4%,西方石油(OXY)涨近2%。国际油价上涨改善了市场对上游油气企业短期盈利和现金流的预期。
市场要闻
特朗普拒绝伊朗和平方案。伊朗此前通过卡塔尔斡旋方提交结束冲突及重新开放霍尔木兹海峡的方案,特朗普周末表示已拒绝该提议,但预计美国谈判代表本周仍将与伊朗方面继续接触。
中国或允许部分企业进口英伟达芯片。据The Information援引知情人士报道,中国有关部门已释放信号,可能允许字节跳动、阿里巴巴(BABA)等部分企业进口英伟达(NVDA)面向高端专业计算市场的RTX Pro 5500芯片。不过,该消息尚未获得中国官方、相关企业或英伟达正式证实,路透社也表示暂时无法独立核实,最终审批范围及采购能否落地仍存在不确定性。
中国工业企业利润增速放缓。中国国家统计局数据显示,8月规模以上工业企业利润同比增长4.2%,低于7月的11.2%;今年前八个月利润同比增长15.7%,增速较前七个月的17.6%有所回落。
日本央行会议纪要显示部分委员支持加快加息。日本央行7月会议纪要显示,多名委员更加关注通胀上行风险,其中部分委员认为政策利率上调速度可能需要加快。
重要数据/事件预告
美东时间9月28日8:15,美联储副主席鲍曼讨论银行监管最新进展。
美东时间9月28日10:30,美国公布9月达拉斯联储制造业指数。
美东时间9月28日13:25,美联储理事库克就人工智能与新兴技术发表讲话。
美东时间9月28日13:30,里士满联储主席巴尔金参加炉边谈话。