


Marathon Petroleum Corp (MPC) cổ phiếu di chuyển giảm 3.91% vào ngày 29 thg 10: Các yếu tố chính được tiết lộ



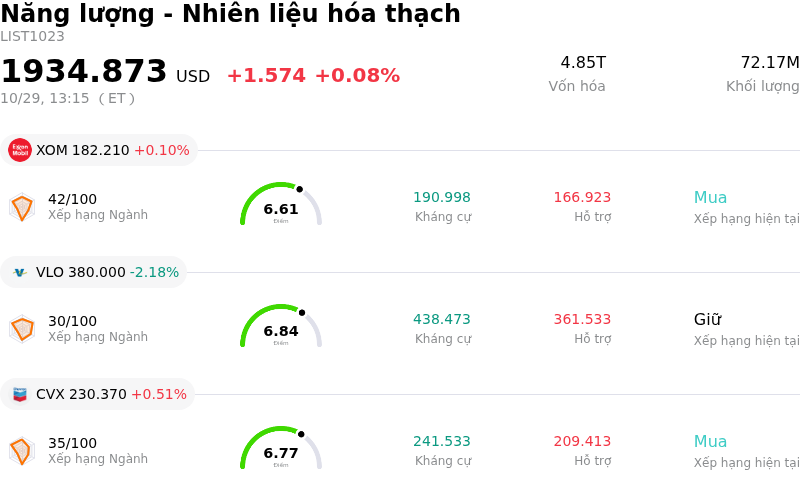
Marathon Petroleum Corp (MPC) di chuyển giảm 3.91%. Lĩnh vực Năng lượng - Nhiên liệu hóa thạch tăng 0.08%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Exxon Mobil Corp (XOM) tăng 0.15%; Valero Energy Corp (VLO) giảm 2.18%; Chevron Corp (CVX) tăng 0.51%.
Điều gì đang tác động đến giá cổ phiếu giảm của Marathon Petroleum Corp (MPC) hôm nay?
Marathon Petroleum Corporation chịu áp lực giảm giá khi diễn biến chung của ngành năng lượng hạ nguồn cùng các lo ngại về biên lợi nhuận lọc dầu đè nặng lên tâm lý nhà đầu tư. Trên toàn ngành lọc dầu, các nhà đầu tư ngày càng trở nên thận trọng hơn trước nguy cơ thu hẹp crack spread và biên lợi nhuận nhiên liệu sau một giai đoạn lợi nhuận tăng cao. Hoạt động chốt lời ở các doanh nghiệp lọc dầu lớn cùng ngành cho thấy sự chuyển dịch rộng lớn hơn trong phân bổ vốn, khi giá dầu thô biến động và kỳ vọng nhu cầu sản phẩm suy yếu khiến các nhà đầu tư tổ chức đánh giá lại tỷ trọng đầu tư ngắn hạn vào cổ phiếu hạ nguồn trước kỳ báo cáo kết quả kinh doanh quý 3.
Các yếu tố vận hành riêng của công ty cũng góp phần tạo nên tâm lý thận trọng trước đợt công bố báo cáo tài chính quý 3 theo kế hoạch của Marathon Petroleum. Ban lãnh đạo trước đó đã đưa ra dự báo chi phí bảo dưỡng định kỳ và bảo trì nhà máy lọc dầu theo kế hoạch khoảng 290 triệu USD, tập trung chủ yếu ở các đơn vị chế biến tại vùng Bờ biển Vịnh Mexico và Trung Lục địa. Các hoạt động bảo trì gia tăng này tạm thời làm hạn chế khả năng hoạt động của các đơn vị chuyển hóa thứ cấp, giới hạn công suất nâng cấp sản phẩm và đẩy chi phí vận hành lọc dầu trên mỗi thùng lên cao hơn. Mặc dù công ty gần đây đã công bố mức tăng cổ tức hàng quý 10%, sự chú ý của thị trường vẫn tập trung vào áp lực chi phí và liệu khả năng tối ưu hóa biên lợi nhuận lọc dầu có thể duy trì ở các mức đỉnh trước đây hay không.
Tâm lý nhà đầu tư vẫn nhạy cảm sau đợt tăng giá mạnh vào đầu năm, vốn đã đặt ra tiêu chuẩn định giá cao cho kết quả hoạt động sắp tới. Với báo cáo kết quả kinh doanh quý 3 dự kiến ra mắt vào đầu tháng 11, các nhà đầu tư dường như đang chủ động giảm thiểu rủi ro vị thế để ứng phó với các yếu tố bất lợi tiềm ẩn từ chi phí bảo dưỡng gia tăng, việc bình thường hóa biên lợi nhuận và triển vọng dự báo kinh doanh.
Phân tích kỹ thuật của Marathon Petroleum Corp (MPC)
Về mặt kỹ thuật, Marathon Petroleum Corp (MPC) có MACD (12,26,9) đạt -14.936, phát ra tín hiệu trung lập. RSI ở mức 42.873 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 95.659 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Marathon Petroleum Corp (MPC)
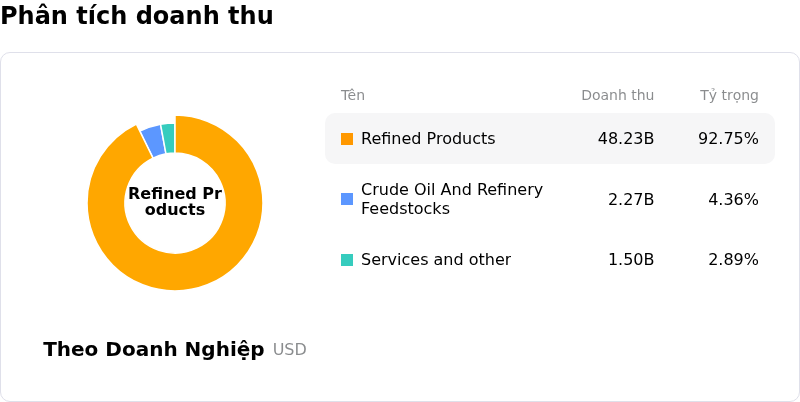
Marathon Petroleum Corp (MPC) thuộc ngành Năng lượng - Nhiên liệu hóa thạch. Doanh thu thường niên mới nhất đạt $133.43B, xếp hạng 6 trong ngành. Lợi nhuận ròng đạt $4.04B, xếp hạng 13 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $425.11, cao nhất là $560.00 và thấp nhất là $186.93.
Thêm thông tin về Marathon Petroleum Corp (MPC)
Các rủi ro riêng của doanh nghiệp:
- Tác động bất lợi từ kế hoạch bảo dưỡng và đại tu nhà máy lọc dầu: Ban lãnh đạo đưa ra dự báo chi phí đại tu theo kế hoạch khoảng 290 triệu USD, chủ yếu ảnh hưởng đến các cơ sở ở vùng Vịnh (Gulf Coast) và Mid-Continent, làm hạn chế công suất chuyển đổi của nhà máy lọc dầu, đẩy chi phí vận hành lọc dầu lên 5,60 USD/thùng và tạo áp lực lên hoạt động vận hành trước đợt công bố kết quả kinh doanh quý 3.
- Định giá ở mức cao và kỳ vọng lợi nhuận căng thẳng: Sau đợt tăng giá cổ phiếu hơn 170% tính từ đầu năm đến nay, các chuyên gia phân tích cảnh báo rằng giá cổ phiếu hiện tại đang phản ánh biên lợi nhuận lọc dầu giữa chu kỳ ở mức cao không bền vững, khiến cổ phiếu dễ bị chốt lời và giảm hệ số định giá nếu kết quả kinh doanh quý 3 sắp tới không vượt qua được kỳ vọng đồng thuận đã bị đẩy lên cao của thị trường.
- Rủi ro quy định về khả năng hạn chế xuất khẩu nhiên liệu: Các cuộc thảo luận chính sách của liên bang về khả năng cấm hoặc hạn chế xuất khẩu dầu diesel của Mỹ nhằm hạ nhiệt lạm phát nhiên liệu trong nước tạo ra rủi ro trực tiếp đối với khả năng tiếp cận thị trường nước ngoài của Marathon và đe dọa làm thu hẹp chênh lệch giá crack lọc dầu trong nước.
- Áp lực chi phí vận hành và sự bình thường hóa biên lợi nhuận lọc dầu: Chi phí phân phối leo thang với dự báo đạt 1,65 tỷ USD cùng chi phí quản lý doanh nghiệp là 260 triệu USD, kết hợp với việc các yếu tố thuận lợi một lần hỗ trợ biên lợi nhuận như tất toán hợp đồng phái sinh dần suy giảm, khiến công ty đối mặt với nguy cơ sụt giảm biên lợi nhuận khi công suất lọc dầu toàn cầu ổn định trở lại.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất











Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.