


Xem trước kết quả kinh doanh quý 3 của Amazon: Tăng trưởng AWS dự kiến tăng lên 41%, giá mục tiêu cao nhất của Wall Street là 400 USD



Podcast AI


Amazon sẽ công bố kết quả kinh doanh quý 3 năm 2026 vào ngày 29 tháng 10. Thị trường kỳ vọng doanh thu đạt khoảng 202,1 đến 202,2 tỷ USD, tăng 12,2% so với cùng kỳ, với lợi nhuận trên mỗi cổ phiếu đạt 1,96 USD. Sự tăng trưởng của AWS, chi tiêu hạ tầng AI và dòng tiền tự do là các yếu tố tác động lớn đến giá cổ phiếu. Doanh thu AWS dự kiến đạt khoảng 45,4 tỷ USD, tăng 37,6%. Chi phí vốn năm 2026 có thể đạt khoảng 220 tỷ USD. Các ngân hàng lớn như UBS, Deutsche Bank và Bank of America duy trì đánh giá tích cực với giá mục tiêu trung bình đạt 331,54 USD.

TradingKey - Amazon (AMZN) sẽ công bố kết quả tài chính quý 3 năm 2026 sau khi thị trường Mỹ đóng cửa vào ngày 29 tháng 10 theo giờ miền Đông, và tổ chức cuộc họp điện đàm công bố kết quả kinh doanh vào lúc 5:00 chiều cùng ngày.
Thị trường kỳ vọng doanh thu quý 3 của Amazon sẽ đạt khoảng 202,1 tỷ USD đến 202,2 tỷ USD, tăng khoảng 12,2% so với cùng kỳ năm ngoái, với lợi nhuận trên mỗi cổ phiếu dự kiến đạt 1,96 USD, gần như đi ngang so với cùng kỳ năm trước. Trước đó, công ty đã đưa ra dự báo doanh thu từ 197 tỷ USD đến 202 tỷ USD và dự báo lợi nhuận hoạt động từ 22,5 tỷ USD đến 26,5 tỷ USD, điều này có nghĩa là kỳ vọng của thị trường đã tiệm cận hoặc thậm chí vượt nhẹ mức trần của khoảng dự báo doanh thu.
So với doanh thu theo quý đơn lẻ, sự tăng trưởng của AWS, chi tiêu cho hạ tầng AI và dòng tiền tự do nhiều khả năng sẽ tác động lớn hơn đến giá cổ phiếu sau khi báo cáo kết quả kinh doanh được công bố. Thị trường quyền chọn dự báo biến động giá cổ phiếu của Amazon sau báo cáo sẽ vào khoảng 6,6% đến 7,2%. Tuy nhiên, biến động giá thực tế sau vài kỳ báo cáo gần đây đã vượt đáng kể so với định giá của thị trường quyền chọn, cho thấy thị trường vẫn còn chia rẽ về hiệu quả đầu tư vào AI.
Liệu AWS có thể trở thành động lực chính giúp kết quả kinh doanh vượt kỳ vọng?
AWS là biến số tăng trưởng quan trọng nhất của Amazon trong quý này. Khi các doanh nghiệp tiếp tục chuyển dịch khối lượng công việc lên điện toán đám mây, cùng với sự gia tăng của hoạt động huấn luyện mô hình AI tạo sinh, các dịch vụ suy luận và các ứng dụng tác tử doanh nghiệp, thị trường đang chờ xác nhận liệu đà tăng trưởng điện toán đám mây có tiếp tục tăng tốc hay không và liệu công suất tính toán mới bổ sung có thể chuyển hóa kịp thời thành doanh thu hay không.
Theo dự báo của các chuyên gia phân tích ở các mảng kinh doanh, kỳ vọng của thị trường đối với doanh thu thuần quý 3 của AWS là khoảng 45,4 tỷ USD, tương ứng với mức tăng khoảng 37,6% so với cùng kỳ năm ngoái. Dự báo của Deutsche Bank thậm chí còn lạc quan hơn khi ước tính doanh thu của AWS đạt khoảng 46,5 tỷ USD, tương ứng với mức tăng trưởng khoảng 41% so với cùng kỳ năm ngoái, cao hơn tốc độ tăng trưởng quý 2 là khoảng 37%. Ngân hàng này cũng dự báo doanh thu quý 4 của AWS có thể tăng lên 51,1 tỷ USD, với tốc độ tăng trưởng tiếp tục tăng tốc lên khoảng 44%.
Bên cạnh bản thân nhu cầu dịch vụ điện toán đám mây, công suất trung tâm dữ liệu mới, nhu cầu suy luận AI của doanh nghiệp, việc áp dụng các chip tùy chỉnh và sự phát triển của các dịch vụ AI như Amazon Bedrock đều có thể ảnh hưởng đến kết quả hoạt động thực tế của AWS.
Deutsche Bank (DB) tin rằng AWS có tiềm năng trở thành nguồn lực chính dẫn đến các đợt điều chỉnh tăng dự báo của Amazon. Ngân hàng này kỳ vọng tổng doanh thu quý 3 sẽ tiệm cận biên trên của khoảng dự báo từ công ty, trong khi lợi nhuận hoạt động có thể vượt mức đồng thuận của thị trường.
Bank of America cũng kỳ vọng tăng trưởng của AWS sẽ đạt khoảng 40%, cao hơn mức đồng thuận khoảng 38% trước đó của thị trường. Quan điểm này chủ yếu dựa trên việc triển khai dần công suất mới, các điều chỉnh về giá và sự gia tăng khối lượng công việc AI của doanh nghiệp.
Tuy nhiên, tăng trưởng doanh thu không phải là thước đo duy nhất. Trong quý trước, doanh thu của AWS đã tăng khoảng 37% so với cùng kỳ năm ngoái, với biên lợi nhuận hoạt động đạt khoảng 39,4%. Khi Amazon tiếp tục mở rộng các trung tâm dữ liệu, thu mua chip AI và tăng cường đầu tư vào hạ tầng, chi phí khấu hao cũng theo đó tăng lên.
Do đó, các nhà đầu tư cũng cần theo dõi liệu AWS có thể duy trì biên lợi nhuận trong khi vẫn giữ vững tốc độ tăng trưởng nhanh hay không. Chỉ khi doanh thu mới tăng thêm bù đắp được chi phí vận hành hạ tầng và chi phí khấu hao thì việc mở rộng điện toán đám mây mới có khả năng cải thiện bền vững khả năng sinh lời tổng thể của Amazon.
Liệu thương mại điện tử và quảng cáo có thể bù đắp tác động từ việc thay đổi thời điểm diễn ra Prime Day?
Dữ liệu bán lẻ quý 3 chịu ảnh hưởng từ sự thay đổi thời điểm diễn ra sự kiện Prime Day; sự kiện năm ngoái diễn ra vào tháng 7, trong khi năm nay được đẩy sớm sang tháng 6, làm dịch chuyển một phần doanh số bán sản phẩm và doanh thu quảng cáo từ quý 3 sang quý 2.
Amazon cho biết trong hướng dẫn của mình rằng nếu loại trừ sự chênh lệch về thời điểm tổ chức Prime Day giữa hai năm, tăng trưởng doanh thu quý 3 sẽ cao hơn gần 4 điểm phần trăm. Điều này cho thấy sự sụt giảm trong dữ liệu tháng 7 không phản ánh hoàn toàn nhu cầu tiêu dùng suy yếu, mà chủ yếu do sự khác biệt lớn về hiệu ứng mức nền so sánh và thời điểm ghi nhận doanh thu.
Dữ liệu thẻ tín dụng và thẻ ghi nợ do Deutsche Bank theo dõi cũng cho thấy doanh số thương mại điện tử của Amazon tại Mỹ và châu Âu tăng chậm lại đáng kể vào đầu quý nhưng đã dần hồi phục sau đó. Ngân hàng này ước tính tăng trưởng doanh số bán lẻ ròng trong quý 3 đạt khoảng 6%, trong đó doanh thu mảng kinh doanh tại Bắc Mỹ có thể đạt 113,4 tỷ USD và doanh thu quốc tế đạt khoảng 43,2 tỷ USD.
Mảng kinh doanh quảng cáo được kỳ vọng sẽ duy trì mức tăng trưởng hai chữ số, với dự báo đồng thuận ước tính doanh thu quảng cáo quý 3 đạt khoảng 20,9 tỷ USD, tăng gần 18% so với cùng kỳ năm ngoái. Mặc dù việc dịch chuyển thời điểm Prime Day ảnh hưởng đến nhịp độ chi tiêu quảng cáo của các nhà bán hàng, quảng cáo DSP và video vẫn tiếp tục mở rộng nhanh chóng.
Thay vì tiếp tục đẩy mạnh mức độ thương mại hóa quảng cáo sản phẩm trên nền tảng, tăng trưởng doanh thu quảng cáo bổ sung của Amazon trong tương lai nhiều khả năng sẽ đến từ lưu lượng truy cập ngoài nền tảng, video trực tuyến và các giải pháp DSP. Tận dụng dữ liệu mua sắm độc quyền của Amazon, các sản phẩm này cung cấp cho nhà quảng cáo khả năng đo lường hiệu quả toàn diện từ lúc tiếp xúc đến khi mua hàng, sở hữu biên lợi nhuận cao hơn và lợi thế cạnh tranh bền vững.
Chi phí vốn 220 tỷ USD thử thách dòng tiền tự do
Đầu tư vào AI vẫn là chủ đề tranh luận lớn nhất xung quanh việc định giá Amazon. Thị trường dự báo chi phí vốn của công ty trong năm 2026 có thể đạt khoảng 220 tỷ USD, chủ yếu được phân bổ cho các trung tâm dữ liệu AWS, chip AI, cơ sở hạ tầng mạng và các dự án vệ tinh. Khi các khoản đầu tư tập trung ở giai đoạn đầu vượt quá tốc độ hiện thực hóa doanh thu, dòng tiền tự do đã chịu áp lực lớn.
UBS ước tính chi phí vốn của Amazon có thể vượt 300 tỷ USD vào năm 2027, trong khi Deutsche Bank đưa ra dự báo thậm chí còn mạnh mẽ hơn là khoảng 330 tỷ USD. Đáng chú ý, các con số này là ước tính của các nhà phân tích, không phải hướng dẫn chính thức từ Amazon.
Các nhà đầu tư cần phân biệt các động lực cụ thể đằng sau sự gia tăng chi phí vốn. Nếu mức tăng trưởng chi tiêu bắt nguồn từ việc bổ sung công suất trung tâm dữ liệu mới có thể nhanh chóng đưa vào hoạt động, điều đó có thể giúp đẩy nhanh tốc độ tăng trưởng doanh thu của AWS. Ngược lại, nếu sự gia tăng này chủ yếu do chi phí bộ nhớ, GPU, điện năng và xây dựng tăng lên mà không mang lại mức tăng tương ứng về năng lực tính toán sẵn có, tỷ suất lợi nhuận trên vốn có thể không đạt kỳ vọng.
Trước khi báo cáo kết quả kinh doanh được công bố, một số tổ chức đã duy trì quan điểm tích cực về Amazon. UBS (UBS) đã nâng giá mục tiêu từ 318 USD lên 348 USD đồng thời duy trì xếp loại Mua; Evercore giữ nguyên giá mục tiêu 355 USD khi tin rằng AWS và mảng quảng cáo có thể hỗ trợ tăng trưởng lợi nhuận; BMO Capital tái khẳng định xếp loại tích cực với giá mục tiêu 380 USD; và Deutsche Bank duy trì giá mục tiêu 325 USD, lưu ý rằng sự tăng trưởng của AWS có thể thúc đẩy việc điều chỉnh tăng kỳ vọng kết quả hoạt động trong tương lai.
Theo dữ liệu từ TipRanks, giá mục tiêu trung bình 12 tháng dành cho Amazon do 44 nhà phân tích Phố Wall đưa ra trong 3 tháng qua là 331,54 USD, với mức cao nhất là 400 USD và mức thấp nhất là 230 USD.
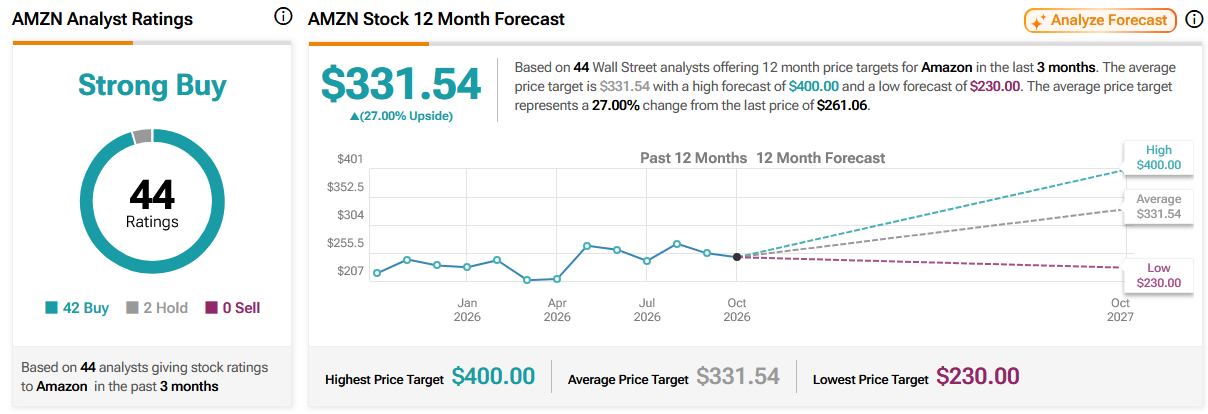
Nguồn: TradingView
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.