


Arm Holdings PLC (ARM) cổ phiếu di chuyển giảm 3.18% vào ngày 29 thg 10: Điều này gửi đi tín hiệu gì?



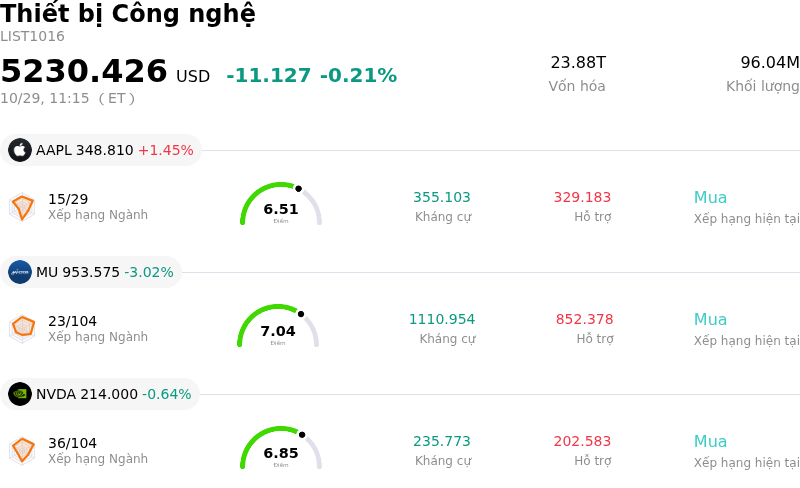
Arm Holdings PLC (ARM) di chuyển giảm 3.18%. Lĩnh vực Thiết bị Công nghệ giảm 0.21%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Apple Inc (AAPL) tăng 1.48%; Micron Technology Inc (MU) giảm 2.84%; NVIDIA Corp (NVDA) giảm 0.53%.
Điều gì đang tác động đến giá cổ phiếu giảm của Arm Holdings PLC (ARM) hôm nay?
Cổ phiếu Arm Holdings chịu áp lực giảm giá cùng với sự suy yếu chung trên toàn ngành công nghệ và bán dẫn. Tâm lý đối với các cổ phiếu ngành chip xấu đi sau các báo cáo tài chính quý gây thất vọng từ những tập đoàn hàng đầu trong ngành công nghệ và bán dẫn toàn cầu. Sự thất vọng về lợi nhuận của các công ty công nghệ lớn cùng triển vọng thận trọng từ các nhà cung cấp phần cứng quốc tế đã làm giảm sự hào hứng của nhà đầu tư trên toàn chuỗi cung ứng. Khi thời điểm công bố báo cáo kết quả kinh doanh của các tập đoàn công nghệ lớn đến gần, các nhà đầu tư trên thị trường đã giảm tỷ trọng nắm giữ các cổ phiếu công nghệ tăng trưởng cao, khiến các chỉ số ngành giảm điểm và tạo ra môi trường né tránh rủi ro cho các công ty thiết kế kiến trúc chip.
Vị thế riêng của công ty và các chỉ số định giá đã làm tăng mạnh mức độ biến động trong phiên. Do sở hữu bội số thu nhập ở mức cao so với các đối thủ bán dẫn truyền thống, Arm đặc biệt nhạy cảm với hiện tượng sụt giảm định giá trong các giai đoạn thị trường biến động. Với việc công ty dự kiến công bố kết quả tài chính quý 2 năm tài chính vào đầu tháng 11, các nhà đầu tư trên thị trường có xu hướng giảm thiểu rủi ro cho các vị thế và phòng ngừa rủi ro. Các báo cáo 13F gần đây của các tổ chức cho thấy sự giảm tỷ lệ sở hữu từ một số công ty quản lý tài sản, cùng với hoạt động giao dịch nội bộ theo kế hoạch, đã thúc đẩy hành vi chốt lời của các nhà giao dịch.
Dù trải qua nhịp điều chỉnh trong phiên, yếu tố nền tảng cốt lõi của Arm vẫn gắn liền với các động lực tăng trưởng mang tính cấu trúc từ hạ tầng trí tuệ nhân tạo, trung tâm dữ liệu doanh nghiệp và sự mở rộng của tiền bản quyền cấp phép có biên lợi nhuận cao. Nhu cầu đối với các kiến trúc CPU tiên tiến và sức hút ban đầu từ các sáng kiến bộ xử lý trực tiếp mang lại triển vọng doanh thu dài hạn rõ ràng. Tuy nhiên, trong ngắn hạn, bội số định giá ở mức cao và sự nhạy cảm vĩ mô đối với các báo cáo kết quả kinh doanh ngành chip nhiều khả năng sẽ duy trì biến động giá cổ phiếu trước thời điểm công ty cập nhật kết quả tài chính quý sắp tới.
Phân tích kỹ thuật của Arm Holdings PLC (ARM)
Về mặt kỹ thuật, Arm Holdings PLC (ARM) có MACD (12,26,9) đạt -2.233, phát ra tín hiệu bán. RSI ở mức 41.713 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 62.650 phản ánh trạng thái bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Arm Holdings PLC (ARM)
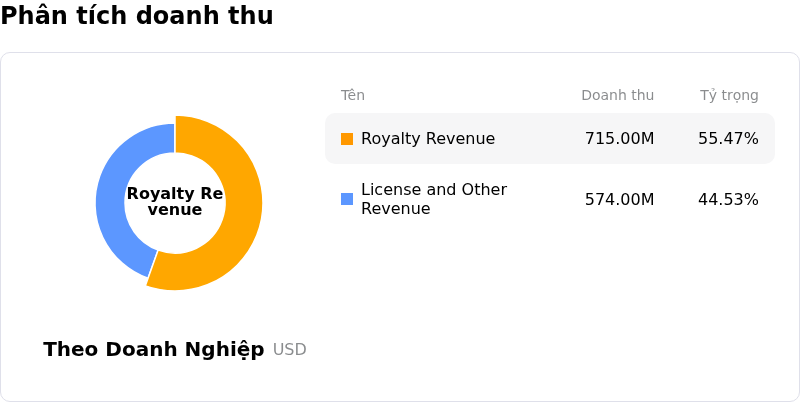
Arm Holdings PLC (ARM) thuộc ngành Thiết bị Công nghệ. Doanh thu thường niên mới nhất đạt $4.92B, xếp hạng 24 trong ngành. Lợi nhuận ròng đạt $904.00M, xếp hạng 18 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $286.95, cao nhất là $480.00 và thấp nhất là $125.00.
Thêm thông tin về Arm Holdings PLC (ARM)
Các rủi ro riêng của doanh nghiệp:
- Các phán quyết bất lợi từ vụ kiện với Qualcomm và nguy cơ suy giảm tiền bản quyền: Sau khi bồi thẩm đoàn ở Delaware phán quyết rằng Arm vi phạm thỏa thuận cấp phép kiến trúc với Qualcomm, các thủ tục tố tụng tại tòa đang xem xét khả năng đình chỉ thu tiền bản quyền trong 5 năm; do Qualcomm đóng góp khoảng 9% tổng doanh thu và gần một nửa lợi nhuận hoạt động, một phán quyết cuối cùng bất lợi đe dọa làm gián đoạn dòng tiền hàng tỷ USD.
- Bội số định giá cực cao và độ nhạy cảm trước sự suy giảm tâm lý thị trường: Giao dịch ở mức khoảng 94 lần lợi nhuận dự phóng và hơn 50 lần doanh thu, Arm vẫn được định giá ở mức hoàn hảo so với các công ty bán dẫn cùng ngành, khiến cổ phiếu này cực kỳ nhạy cảm với biến động trong ngày và các đợt sụt giảm mạnh mỗi khi đà tăng trưởng của ngành phần cứng AI nói chung suy yếu.
- Biên lợi nhuận thu hẹp do chuyển hướng sang chip tùy chỉnh và chi phí R&D gia tăng: Việc mở rộng từ cấp phép sở hữu trí tuệ (IP) thuần túy sang thiết kế chip bán dẫn vật lý CPU AGI độc quyền đã làm chi phí R&D gia tăng đáng kể, trong khi phần cứng vật lý thế hệ đầu tiên có biên lợi nhuận gộp thấp hơn nhiều, ở vùng cao của khoảng 30%, so với mảng thu tiền bản quyền cốt lõi có biên lợi nhuận cao của Arm.
- Xung đột trong hệ sinh thái và cạnh tranh trực tiếp với các bên nhận cấp phép cốt lõi: Việc chuyển đổi theo chiều dọc sang các bản thiết kế hoàn chỉnh cho CPU trung tâm dữ liệu đặt Arm vào thế cạnh tranh trực tiếp với những bên nhận cấp phép kiến trúc lớn nhất của mình, làm gia tăng xung đột với khách hàng và làm tăng rủi ro các đối tác sẽ đa dạng hóa sang các kiến trúc mã nguồn mở.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất











Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.