


Royal Caribbean Cruises Ltd (RCL) cổ phiếu di chuyển giảm 6.99% vào ngày 22 thg 9: Các yếu tố chính được tiết lộ


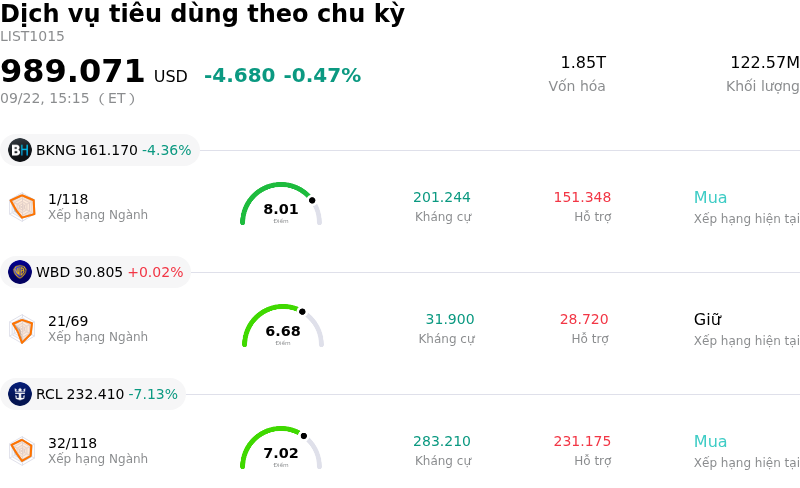
Royal Caribbean Cruises Ltd (RCL) di chuyển giảm 6.99%. Lĩnh vực Dịch vụ tiêu dùng theo chu kỳ giảm 0.47%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Booking Holdings Inc (BKNG) giảm 4.42%; Warner Bros Discovery Inc (WBD) tăng 0.02%; Royal Caribbean Cruises Ltd (RCL) giảm 7.13%.
Điều gì đang tác động đến giá cổ phiếu giảm của Royal Caribbean Cruises Ltd (RCL) hôm nay?
Royal Caribbean Group chịu áp lực bán rõ rệt trong phiên giao dịch, chủ yếu do phản ứng của thị trường trước các thông tin về một thương vụ thâu tóm siêu lớn tiềm năng. Theo các báo cáo truyền thông, hãng vận hành du thuyền này đang đàm phán ở giai đoạn nâng cao để mua lại cổ phần chi phối tại Sandals Resorts International trong một giao dịch được định giá hơn 6 tỷ USD. Nếu hoàn tất, đây sẽ là thương vụ thâu tóm lớn nhất trong lịch sử của Royal Caribbean, mang lại cho công ty quyền kiểm soát một danh mục các khu nghỉ dưỡng trọn gói trên đất liền hàng đầu tại vùng Caribbean. Giới đầu tư đã phản ứng thận trọng trước thông tin này, phản ánh sự hoài nghi tức thì của thị trường về mức định giá cao, rủi ro thực thi và đòn bẩy bảng cân đối kế toán tiềm ẩn cần thiết để tài trợ cho một thương vụ khách sạn nghỉ dưỡng trên đất liền với quy mô như vậy.
Trong khi lý do chiến lược của ban lãnh đạo tập trung vào việc khai thác hiệu ứng cộng hưởng giữa các chuyến du thuyền trên biển và các kỳ nghỉ dưỡng cao cấp trên đất liền, các bên tham gia thị trường dường như lo ngại về các ưu tiên phân bổ vốn. Royal Caribbean đã đạt được tiến triển đáng kể trong việc giảm đòn bẩy trên bảng cân đối kế toán và tạo ra dòng tiền tự do sau những nỗ lực phục hồi hậu đại dịch. Việc tái tham gia vào các thương vụ M&A quy mô lớn có thể làm chệch hướng nguồn vốn khỏi hoạt động hiện đại hóa đội tàu, đầu tư vào các đảo tư nhân, cũng như mua lại cổ phiếu hoặc trả nợ. Ngoài ra, việc mở rộng sang mảng quản lý khu nghỉ dưỡng truyền thống sẽ mang lại những phức tạp về vận hành khác biệt so với hoạt động du thuyền cốt lõi, gây ra tâm lý không chắc chắn trong ngắn hạn đối với các nhà đầu tư tổ chức.
Tiêu đề về giao dịch này xuất hiện trong bối cảnh giá cổ phiếu gần đây đang trong giai đoạn tích lũy sau một đợt tăng giá kéo dài. Bất chấp tâm lý giao dịch tiêu cực do tin tức M&A gây ra, quỹ đạo hoạt động nền tảng của Royal Caribbean vẫn rất vững chắc. Công ty tiếp tục cho thấy đà đặt chỗ mạnh mẽ, biên lợi nhuận hoạt động được mở rộng và nhu cầu du lịch nghỉ dưỡng bền bỉ của người tiêu dùng. Các ước tính lợi nhuận phóng chiếu phản ánh kỳ vọng tăng trưởng lành mạnh, được hỗ trợ bởi việc triển khai các tàu mới và mức chi tiêu cao của hành khách. Mặc dù sự không chắc chắn xung quanh M&A có thể tạo ra biến động trong ngắn hạn, hiệu suất nền tảng và khả năng thực thi trong mảng du thuyền cốt lõi vẫn là những yếu tố quyết định then chốt đối với giá trị cổ đông trong dài hạn.
Phân tích kỹ thuật của Royal Caribbean Cruises Ltd (RCL)
Về mặt kỹ thuật, Royal Caribbean Cruises Ltd (RCL) có MACD (12,26,9) đạt -2.661, phát ra tín hiệu bán. RSI ở mức 21.588 cho thấy thị trường đang ở trạng thái bán, còn Williams %R tại 97.270 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Royal Caribbean Cruises Ltd (RCL)
Royal Caribbean Cruises Ltd (RCL) thuộc ngành Dịch vụ tiêu dùng theo chu kỳ. Doanh thu thường niên mới nhất đạt $17.93B, xếp hạng 7 trong ngành. Lợi nhuận ròng đạt $4.27B, xếp hạng 4 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $346.87, cao nhất là $425.00 và thấp nhất là $259.71.
Thêm thông tin về Royal Caribbean Cruises Ltd (RCL)
Rủi ro đặc thù của công ty:
- Chi phí nhiên liệu gia tăng & rủi ro phòng ngừa giá: Việc giá dầu thô tiêu chuẩn tăng mạnh đe dọa trực tiếp đến lợi nhuận hoạt động, do vị thế nhiên liệu chưa phòng ngừa rủi ro đáng kể của Royal Caribbean (khoảng 42% chưa phòng ngừa cho năm tài chính 2026) trực tiếp khiến đội tàu đối mặt với chi phí vận hành gia tăng và biên lợi nhuận bị thu hẹp.
- Gián đoạn địa chính trị & nhu cầu suy yếu: Tình trạng bất ổn tiếp diễn tại Trung Đông và nhu cầu hành trình tại châu Âu giảm nhiệt đã dẫn đến việc hủy bỏ các hải trình và làm giảm lợi suất đặt chỗ, buộc ban quản trị phải hạ kỳ vọng tăng trưởng doanh thu cả năm.
- Rủi ro đòn bẩy & lãi suất: Với tỷ lệ nợ thuần/EBITDA ở mức khoảng 2.9x–3.2x, công ty vẫn rất nhạy cảm với lợi suất trái phiếu cao và lãi suất neo ở mức cao, làm gia tăng chi phí tái tài trợ cho gánh nặng nợ hàng tỷ USD dù gần đây đã phát hành các trái phiếu lãi suất cố định.
- Chi phí đơn vị vận hành tăng & thu hẹp biên lợi nhuận: Chi phí đơn vị ngoài nhiên liệu gia tăng cùng với phí vận hành cảng tăng cao đang vượt tốc độ tăng trưởng lợi suất thuần, làm thu hẹp biên EBITDA điều chỉnh và dấy lên lo ngại của các nhà đầu tư tổ chức về việc thắt chặt chi tiêu không thiết yếu.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.