


Dự báo giá cổ phiếu Apple: AAPL thoái lui sau đợt tăng vọt ngắn hạn lên $350, triển vọng tăng giá hướng tới bứt phá mốc $400



Podcast AI


Cổ phiếu Apple (AAPL) ghi nhận đà tăng mạnh lên mức đỉnh lịch sử 355,38 USD trước khi trải qua các nhịp điều chỉnh. Nguyên nhân sụt giảm đến từ áp lực định giá P/E đạt 36,96 lần, tâm lý né tránh rủi ro của thị trường công nghệ, cùng cảnh báo chi phí chip nhớ tăng làm biên lợi nhuận gộp quý tháng 12 hạ xuống 45%–46%.
Dù vậy, các tổ chức như Wedbush và Evercore ISI vẫn duy trì giá mục tiêu 380–400 USD nhờ dòng tiền tự do 100 tỷ USD, chương trình mua lại cổ phiếu lớn, tiềm năng từ Apple Intelligence và mảng Dịch vụ biên lợi nhuận cao.

Đánh giá giá cổ phiếu Apple: Đà tăng thoái lui trong đợt rũ bỏ
TradingKey - Trước kỳ vọng của thị trường về nhu cầu đối với dòng iPhone chủ lực và việc thương mại hóa Apple Intelligence, cổ phiếu Apple (AAPL) đã có xu hướng tăng từ mức khoảng 332 USD vào đầu tháng 10, rồi vọt lên 348,91 USD vào ngày 29 tháng 10, chỉ thấp hơn một chút so với mức đỉnh trước đó là 351,42 USD.
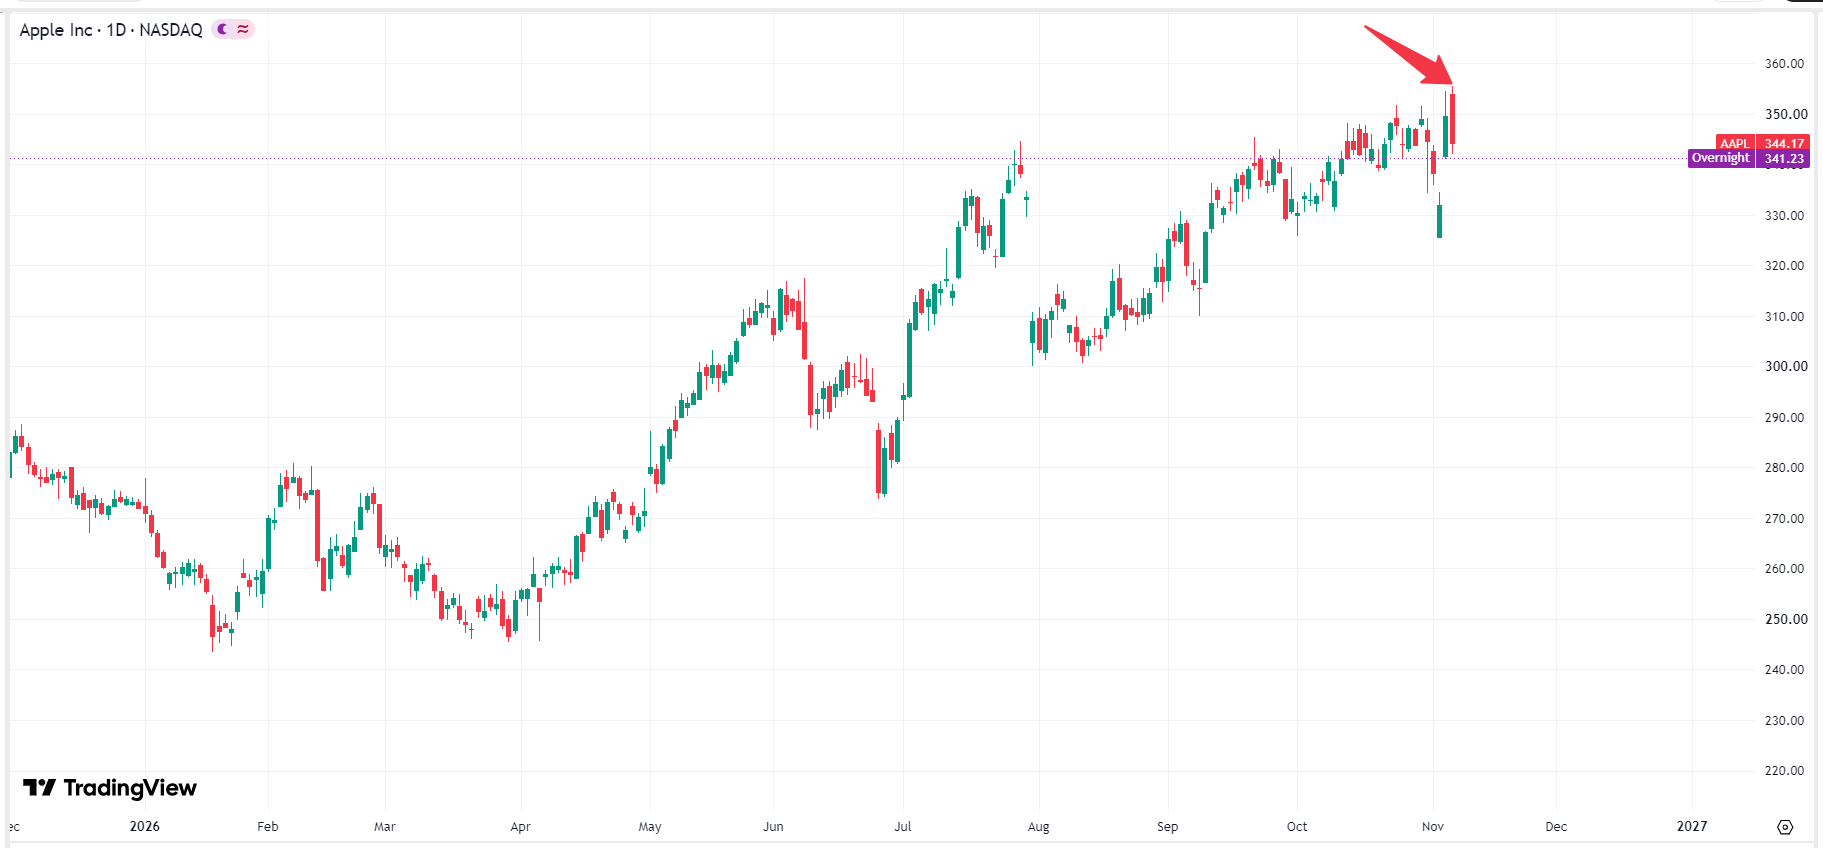 Biểu đồ giá cổ phiếu Apple, Nguồn: TradingView
Khi mức thặng dư định giá (với P/E dự phóng đạt 36,96 lần) chạm vùng cận trên của biên độ lịch sử, các tổ chức như Morgan Stanley và Wedbush vẫn duy trì giá mục tiêu quanh ngưỡng 350 USD. Áp lực bán quyền chọn tập trung ở mốc 350 USD cùng với động lượng tăng giá suy kiệt đã khiến cổ phiếu quay đầu điều chỉnh sau đà tăng vọt. Bước sang tháng 11, cổ phiếu Apple trải qua một nhịp điều chỉnh ngắn trước khi tăng mạnh trở lại lên mức 355,38 USD, thiết lập mức đỉnh lịch sử mới.
Vì sao cổ phiếu Apple sụt giảm?
Trong tháng qua, dù giá cổ phiếu Apple nhìn chung vẫn duy trì xu hướng tăng, song đã liên tục thoái lui sau các đợt tăng mạnh. Đây là hệ quả từ nhiều yếu tố bất lợi đan xen: áp lực định giá ở mức cực đoan, các tín hiệu thận trọng trong hướng dẫn kinh doanh mới nhất và tâm lý né tránh rủi ro gay gắt trên thị trường. Vào cuối tháng 10, Alphabet (GOOG) đã lao dốc 10% sau khi công bố kết quả kinh doanh, trong khi Amazon (AMZN) giảm mạnh 12%, làm dấy lên mối lo ngại chung của toàn thị trường về chi tiêu vốn và dòng tiền tự do (FCF) của các tập đoàn công nghệ lớn. Là cổ phiếu dẫn đầu nhóm vốn hóa siêu lớn có tính thanh khoản cao nhất thế giới trên thị trường chứng khoán Mỹ, Apple chịu ảnh hưởng nặng nề nhất khi trở thành công cụ rút tiền để các tổ chức gom tiền mặt nhằm phòng ngừa rủi ro.
Vào ngày 2 tháng 11, Apple đã công bố kết quả tài chính quý 4 (Q4) năm tài chính 2026. Mặc dù doanh thu từ iPhone vẫn duy trì mạnh mẽ, tân CEO John Ternus đã đưa ra lời cảnh báo hiếm hoi trong cuộc gọi công bố kết quả kinh doanh: giá chip nhớ toàn cầu đang tăng vọt ở mức chưa từng thấy. Điều này đồng nghĩa với việc chi phí chip nhớ tăng cao sẽ bào mòn nghiêm trọng biên lợi nhuận gộp. Apple đã hạ dự báo biên lợi nhuận gộp cho quý tháng 12 (quý mùa lễ hội) xuống 45%–46%, thấp hơn mức 47,9% của quý trước và kỳ vọng 47,1% của Phố Wall.
Ngoài ra, báo cáo tài chính mới nhất của Apple còn chứa đựng những yếu tố bất lợi khác. Bất chấp việc ra mắt mẫu máy chủ lực mới iPhone Duo và kết quả ấn tượng từ mảng đăng ký Dịch vụ, tốc độ đóng góp của Apple Intelligence vào chu kỳ nâng cấp phần cứng cùng tăng trưởng doanh thu vẫn không thể vượt qua những kỳ vọng lạc quan nhất của Phố Wall. Hơn nữa, báo cáo cũng cho thấy doanh thu tại khu vực Đại Trung Hoa sụt giảm so với quý liền trước, tiếp thêm lý do cho phe bán tiếp tục gia tăng áp lực.
Cổ phiếu Apple liệu còn đà tăng giá?
Sau khi điều chỉnh từ mức đỉnh lịch sử, Apple hiện đang giao dịch trong khoảng từ 340 USD đến 350 USD. Xét từ góc độ các yếu tố cơ bản và cơ cấu sở hữu trung và dài hạn, Apple vẫn sở hữu động lực tăng giá dồi dào. Thứ nhất, dòng tiền tự do (FCF) quy năm của Apple vẫn duy trì ở mức 100 tỷ USD, với quy mô mua lại cổ phiếu hàng năm đạt từ 80 tỷ đến 100 tỷ USD; chương trình hoàn trả vốn quyết liệt này liên tục làm giảm lượng cổ phiếu lưu hành, tạo lực đẩy rõ rệt cho thu nhập trên mỗi cổ phiếu (EPS).
Thứ hai, khi các tính năng AI của Apple Intelligence tiếp tục được triển khai tại các thị trường toàn cầu và thông qua các bản cập nhật phần mềm, các công ty nghiên cứu thị trường dự báo rằng tệp người dùng khổng lồ vẫn đang sử dụng các mẫu iPhone đời cũ sẽ thúc đẩy một chu kỳ nâng cấp đồng loạt trong 1–2 năm tới, qua đó gia tăng cả giá bán trung bình (ASP) lẫn lượng xuất xưởng của các dòng máy chủ lực.
Cuối cùng, doanh thu hàng năm và lượng thuê bao của mảng Dịch vụ của Apple — bao gồm App Store, iCloud, Apple Pay và Apple TV+ — tiếp tục đạt mức cao kỷ lục. Với biên lợi nhuận gộp cao ở mức 70%–75%, mảng kinh doanh Dịch vụ tạo ra một con hào lợi nhuận hiệu quả trước những biến động theo mùa của doanh số bán phần cứng, hỗ trợ cho mức định giá cao.
Dự báo giá cổ phiếu Apple: Sẵn sàng kéo dài đà tăng vượt mốc 400 USD
Dù đang đối mặt với áp lực ngắn hạn từ tâm lý né tránh rủi ro sau cuộc bầu cử giữa nhiệm kỳ tại Mỹ đối với nhóm cổ phiếu công nghệ nói chung và chi phí chip bộ nhớ gia tăng, các tổ chức và chuyên gia phân tích tại Phố Wall, bao gồm chuyên gia phân tích Dan Ives của Wedbush, Evercore ISI và TD Cowen, vẫn đặc biệt lạc quan về Apple, đồng thời duy trì mức giá mục tiêu lên tới $380–$400. Họ tin tưởng chắc chắn rằng sau khi hấp thụ nhịp điều chỉnh ngắn hạn, Apple trong trung và dài hạn vẫn sở hữu nền tảng kinh doanh và tài chính để bứt phá qua mốc $400 và tiến tới mức vốn hóa thị trường từ 5 nghìn tỷ đến 6 nghìn tỷ USD.
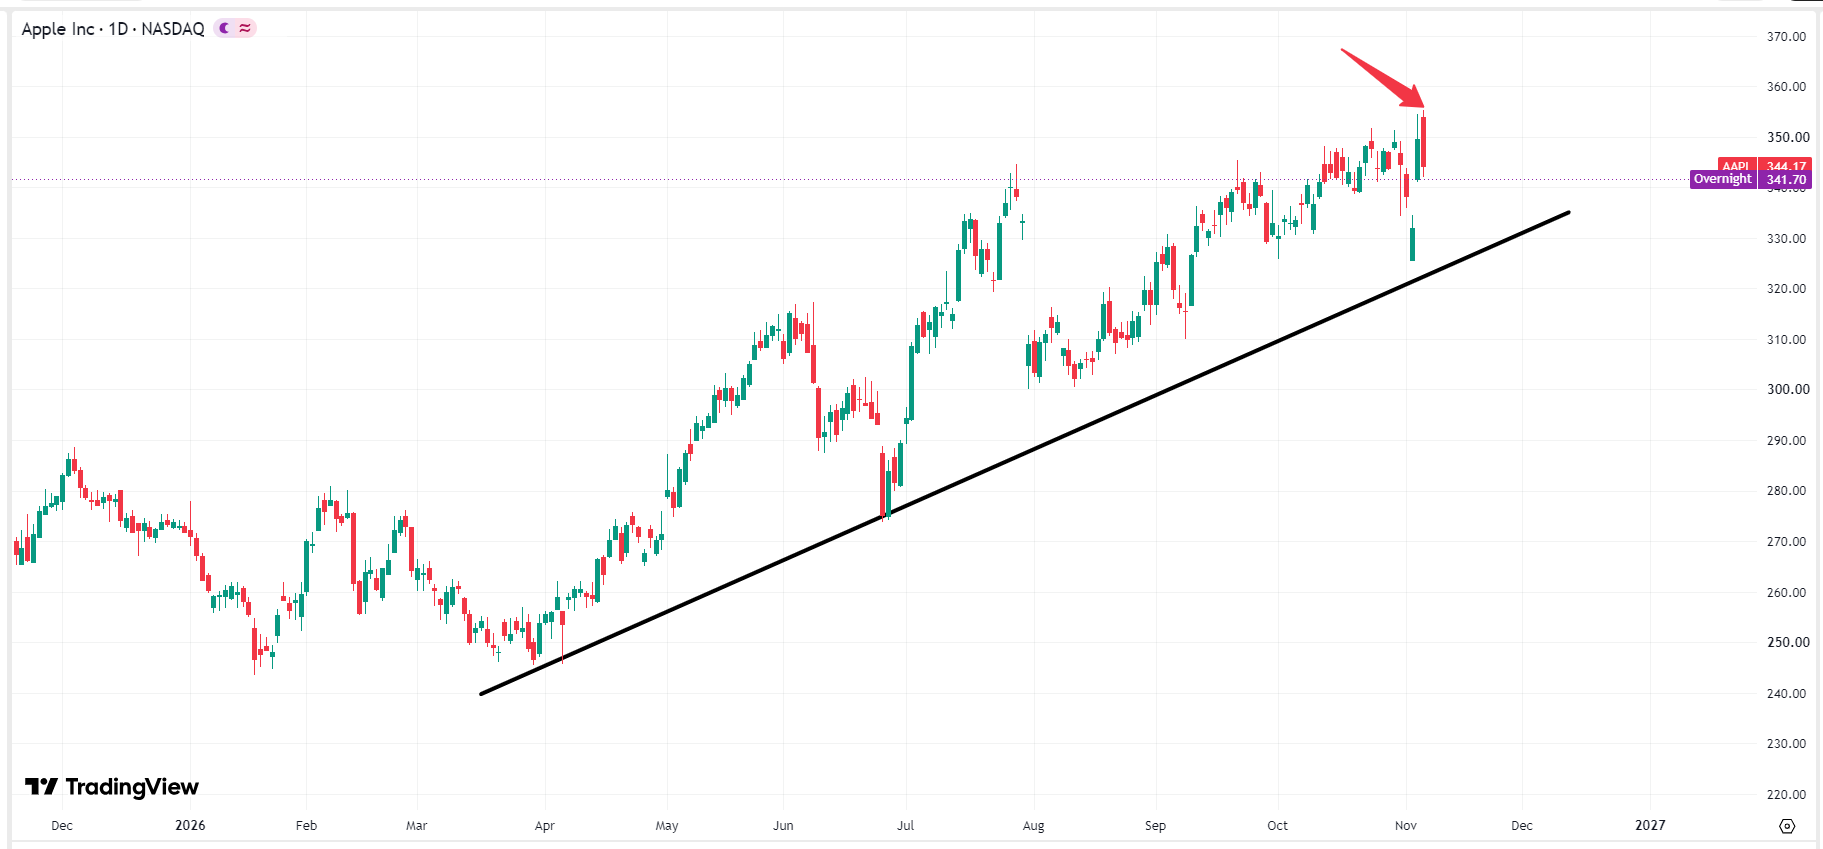 Biểu đồ giá cổ phiếu Apple, Nguồn: TradingView
Xét từ góc độ phân tích kỹ thuật, dù giá cổ phiếu Apple đã nhiều lần trải qua các đợt điều chỉnh giảm mạnh trong năm nay, cổ phiếu này vẫn liên tục duy trì xu hướng tăng và cấu trúc tăng giá vẫn còn nguyên vẹn. Thời gian tới, giá cổ phiếu Apple có thể chứng kiến một nhịp điều chỉnh ngắn hạn, nhưng miễn là không giảm xuống dưới vùng $310.00–$315.00, điều đó sẽ giúp tích lũy động lực để thực hiện một nhịp tăng mới hướng tới mốc $400.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất











Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.