


ConocoPhillips (COP) cổ phiếu di chuyển giảm 3.80% vào ngày 16 thg 9: Các yếu tố chính được tiết lộ



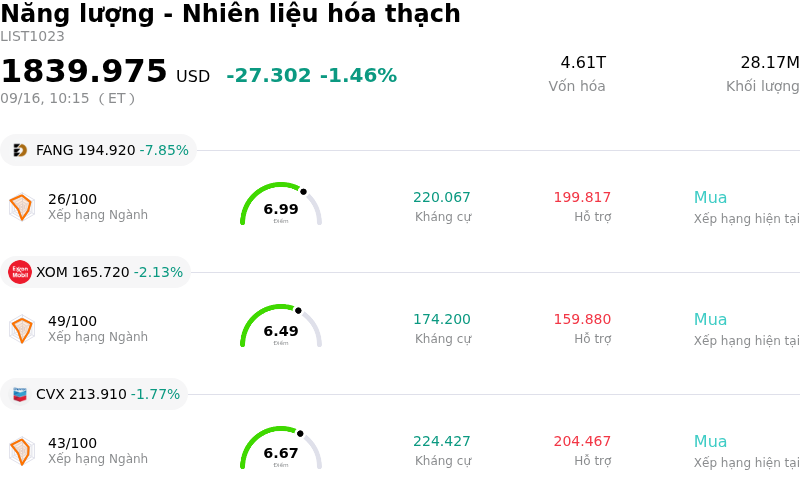
ConocoPhillips (COP) di chuyển giảm 3.80%. Lĩnh vực Năng lượng - Nhiên liệu hóa thạch giảm 1.46%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Diamondback Energy Inc (FANG) giảm 7.83%; Exxon Mobil Corp (XOM) giảm 2.00%; Chevron Corp (CVX) giảm 1.77%.
Điều gì đang tác động đến giá cổ phiếu giảm của ConocoPhillips (COP) hôm nay?
ConocoPhillips chịu áp lực giảm giá đáng kể trong phiên hôm nay, chủ yếu do giá dầu thô toàn cầu quay đầu giảm mạnh và sự điều chỉnh trên toàn ngành năng lượng. Hợp đồng tương lai các mặt hàng năng lượng tiêu chuẩn giảm sâu sau khi dữ liệu từ Viện Dầu khí Mỹ (API) cho thấy tồn kho dầu thô, xăng và sản phẩm chưng cất của Mỹ tăng mạnh ngoài dự kiến. Mức tăng tồn kho này trái ngược hoàn toàn với dự báo giảm của thị trường, làm dịu lo ngại về nguồn cung thắt chặt ngắn hạn và thúc đẩy các nhà giao dịch hạ bớt tỷ lệ rủi ro ở nhóm cổ phiếu năng lượng.
Đà suy giảm càng gia tăng do áp lực chốt lời kỹ thuật sau khi cổ phiếu này chạm mức cao nhất nhiều tháng và đỉnh 52 tuần trong các phiên giao dịch trước. Sau đợt tăng giá kéo dài nhờ mức thặng dư rủi ro nguồn cung địa chính trị và năng lực vận hành thượng nguồn mạnh mẽ, các chỉ báo động lượng kỹ thuật đã rơi vào vùng quá mua. Các định giá vượt trên mức giá trị thực ước tính, kết hợp với các báo cáo về giao dịch bán ra của người nội bộ gần đây, đã tạo ra một môi trường thuận lợi cho hoạt động chốt lời ngay khi yếu tố hỗ trợ từ giá hàng hóa bắt đầu hạ nhiệt.
Những khó khăn vĩ mô cũng ảnh hưởng tiêu cực đến tâm lý nhà đầu tư trên toàn ngành năng lượng. Tâm lý thận trọng trên toàn thị trường chiếm ưu thế trước quyết định lãi suất sắp tới của Cục Dự trữ Liên bang Mỹ (Fed), khi lợi suất trái phiếu kho bạc tăng cao và đồng USD mạnh lên gia tăng áp lực lên các tài sản liên kết với hàng hóa. Là doanh nghiệp dẫn đầu trong lĩnh vực thăm dò và khai thác thượng nguồn có hệ số beta cao, ConocoPhillips chứng tỏ sự nhạy cảm đặc biệt trước sự kết hợp giữa giá hàng hóa cơ sở sụt giảm và đợt tái định vị danh mục cổ phiếu ở quy mô vĩ mô.
Mặc dù giảm giá trong phiên, các yếu tố nền tảng cốt lõi của ConocoPhillips vẫn được củng cố bởi danh mục tài sản chi phí thấp, khả năng tạo dòng tiền tự do dồi dào và cam kết duy trì chính sách hoàn trả vốn có kỷ luật. Giới đầu tư tổ chức dự kiến sẽ theo dõi sát sao dữ liệu tồn kho chính thức từ chính phủ và các biến động địa chính trị tại các hành lang hàng hải quan trọng nhằm xác định liệu đợt sụt giảm hiện tại là quá trình tích lũy ngắn hạn hay một sự thay đổi diện rộng trong động lực ngành.
Phân tích kỹ thuật của ConocoPhillips (COP)
Về mặt kỹ thuật, ConocoPhillips (COP) có MACD (12,26,9) đạt -0.518, phát ra tín hiệu trung lập. RSI ở mức 58.024 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 42.327 phản ánh trạng thái mua. Vui lòng theo dõi sát sao.
Độ phủ truyền thông của ConocoPhillips (COP)
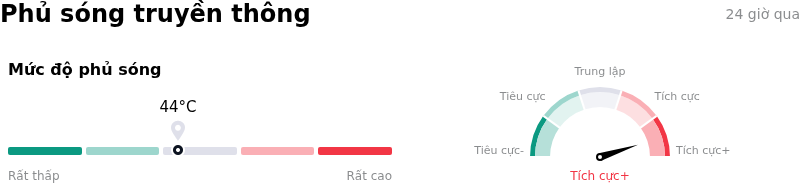
Về mặt phủ sóng truyền thông, ConocoPhillips (COP) có điểm số phủ sóng là 44, cho thấy độ quan tâm truyền thông trung bình. Chỉ số tâm lý thị trường hiện tại đang ở trong vùng cực kỳ tích cực.
Phân tích Cơ bản của ConocoPhillips (COP)
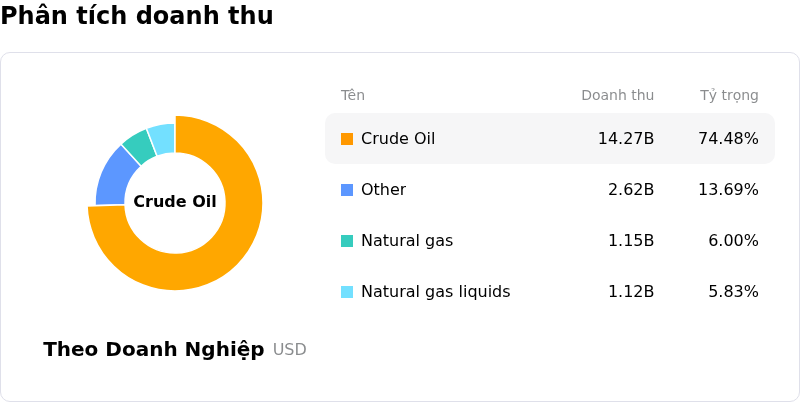
ConocoPhillips (COP) thuộc ngành Năng lượng - Nhiên liệu hóa thạch. Doanh thu thường niên mới nhất đạt $58.94B, xếp hạng 13 trong ngành. Lợi nhuận ròng đạt $7.96B, xếp hạng 7 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $146.18, cao nhất là $189.00 và thấp nhất là $119.34.
Thêm thông tin về ConocoPhillips (COP)
Rủi ro đặc thù của doanh nghiệp:
- Rủi ro định giá cao và điều chỉnh giảm: Giao dịch gần mức đỉnh 52 tuần quanh mức 141 USD/cổ phiếu, ConocoPhillips đang có hệ số giá trên lợi nhuận (P/E) trượt là 18,7 lần—cao hơn nhiều so với mức trung vị lịch sử 5 năm là 12,5 lần—và cao hơn khoảng 15% so với ước tính mô hình giá trị thực (122,58 USD), khiến cổ phiếu dễ chịu các đợt sụt giảm mạnh trong phiên nếu tăng trưởng lợi nhuận không duy trì được bội số định giá cao này.
- Mức hòa vốn doanh nghiệp ở mức cao và bất lợi về dòng tiền: Phân tích từ các tổ chức chỉ ra mức hòa vốn doanh nghiệp tương đối cao của ConocoPhillips là khoảng 53 USD/thùng dầu WTI để trang trải hoàn toàn chi phí vốn và chi trả cổ tức, khiến tỷ suất dòng tiền tự do đã điều chỉnh theo nợ dễ bị tổn thương trong các đợt biến động giá dầu thô so với các đối thủ cạnh tranh có chi phí thấp hơn trong ngành dầu đá phiến.
- Cường độ vốn cao và rủi ro thực thi ở các đại dự án chu kỳ dài: Các cam kết vốn kéo dài nhiều năm tập trung vào các dự án phát triển chu kỳ dài lớn—đáng chú ý là dự án Willow ở Alaska và Port Arthur LNG—khiến sự tăng trưởng dòng tiền của doanh nghiệp tập trung vào một nhóm dự án hẹp, làm cho biên lợi nhuận ngắn hạn dễ gặp rủi ro từ các rào cản pháp lý, chi phí vượt ngân sách và tiến độ thu hồi dòng tiền bị chậm trễ.
- Gia tăng hoạt động bán ra của cổ đông nội bộ theo báo cáo SEC: Các hồ sơ nộp lên SEC gần đây cho thấy hoạt động bán ròng đáng kể của người nội bộ với tổng giá trị hơn 145 triệu USD, bao gồm các đợt thoái vốn của ban điều hành và các tài khoản ủy thác, làm suy giảm niềm tin của các nhà đầu tư tổ chức vào khả năng tăng giá ngắn hạn của cổ phiếu từ mức giá cao hiện tại.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.