


ConocoPhillips (COP) cổ phiếu di chuyển tăng 3.21% vào ngày 15 thg 9: Các yếu tố chính được tiết lộ



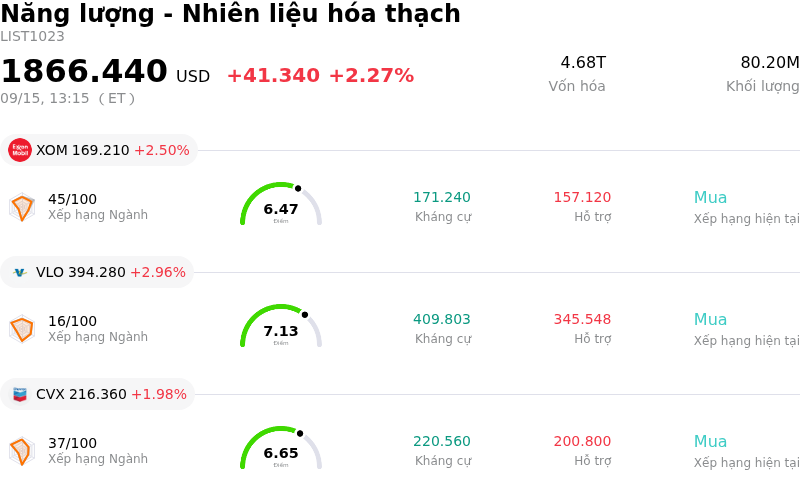
ConocoPhillips (COP) di chuyển tăng 3.21%. Lĩnh vực Năng lượng - Nhiên liệu hóa thạch tăng 2.27%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Exxon Mobil Corp (XOM) tăng 2.50%; Valero Energy Corp (VLO) tăng 2.96%; Chevron Corp (CVX) tăng 1.98%.
Điều gì đang tác động đến giá cổ phiếu tăng của ConocoPhillips (COP) hôm nay?
ConocoPhillips thể hiện sức mạnh tăng giá đáng chú ý khi sự kết hợp giữa giá hàng hóa cơ sở gia tăng, các đợt điều chỉnh dự báo tích cực từ giới phân tích và hiệu quả thực thi vận hành đã tạo động lực tăng trưởng mạnh mẽ cho gã khổng lồ trong ngành thăm dò và khai thác này. Giá hợp đồng dầu thô tương lai tăng điểm do căng thẳng địa chính trị và lo ngại về vận tải hàng hải làm thắt chặt kỳ vọng nguồn cung toàn cầu, qua đó cải thiện tâm lý trên toàn ngành năng lượng và kích thích dòng vốn mạnh mẽ chảy vào các cổ phiếu thượng nguồn có hệ số beta cao.
Tâm lý tích cực từ Phố Wall đã tạo thêm động lực sau các đợt nâng giá mục tiêu gần đây từ những ngân hàng đầu tư lớn. Việc giới phân tích nâng xếp hạng đã nhấn mạnh khả năng hưởng lợi của công ty từ nhu cầu năng lượng đang gia tăng, hiệu quả vận hành mạnh mẽ và kỷ luật phân bổ vốn. Yếu tố xúc tác chính củng cố niềm tin của nhà đầu tư là việc thực thi các dự án phát triển mỏ lớn, bao gồm các cột mốc khai thác sớm đạt được trước kế hoạch và thấp hơn mức ngân sách dự kiến. Những thành tựu vận hành này củng cố năng lực của ban quản lý trong việc tối đa hóa giá trị tài sản và mở rộng công suất sản xuất một cách hiệu quả về chi phí.
Thị trường cũng phản ánh sự đánh giá cao liên tục từ các nhà đầu tư tổ chức đối với khuôn khổ tài chính kỷ luật của công ty, vốn tập trung vào việc hợp lý hóa chi phí một cách quyết liệt, tối ưu hóa tài sản và hoàn trả tiền mặt đều đặn cho cổ đông. Mặc dù sự không chắc chắn vĩ mô diện rộng và các biến động lãi suất gây ra biến động gia tăng trong ngày trên thị trường cổ phiếu, ConocoPhillips vẫn hưởng lợi từ nền tảng tài sản chi phí thấp và khả năng tạo dòng tiền vượt trội, giúp cổ phiếu tăng trưởng vượt trội so với thị trường chung và duy trì đặc tính rủi ro - lợi nhuận hấp dẫn đối với các nhà đầu tư tập trung vào ngành năng lượng.
Phân tích kỹ thuật của ConocoPhillips (COP)
Về mặt kỹ thuật, ConocoPhillips (COP) có MACD (12,26,9) đạt -0.045, phát ra tín hiệu trung lập. RSI ở mức 72.036 cho thấy thị trường đang ở trạng thái mua, còn Williams %R tại 0.038 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của ConocoPhillips (COP)
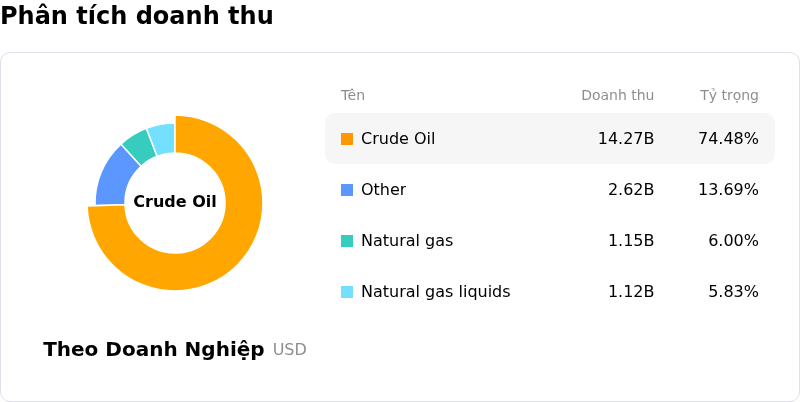
ConocoPhillips (COP) thuộc ngành Năng lượng - Nhiên liệu hóa thạch. Doanh thu thường niên mới nhất đạt $58.94B, xếp hạng 13 trong ngành. Lợi nhuận ròng đạt $7.96B, xếp hạng 7 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $146.18, cao nhất là $189.00 và thấp nhất là $119.34.
Thêm thông tin về ConocoPhillips (COP)
Các rủi ro riêng của doanh nghiệp:
- Chuyển giao vị trí lãnh đạo cấp cao: Việc chuyển giao sang CEO Andy O'Brien tiềm ẩn rủi ro về thực thi vận hành và chiến lược trong giai đoạn quan trọng khi công ty triển khai lượng vốn lớn và hợp nhất các tài sản trọng yếu.
- Gánh nặng chi phí vốn chu kỳ dài: Các cam kết vốn lớn dành cho những siêu dự án kéo dài nhiều năm, bao gồm dự án phát triển Willow tại Alaska và Port Arthur LNG, gây áp lực liên tục lên dòng tiền tự do trong khi lợi nhuận từ sản xuất vẫn bị trì hoãn.
- Lo ngại về trần định giá: Việc các nhà phân tích định chế bắt đầu đưa ra khuyến nghị ở mức Trung lập phản ánh sự đồng thuận ngày càng tăng rằng đợt tăng giá gần đây của cổ phiếu tiến tới mức đỉnh 52 tuần đã đẩy định giá lên quá cao so với tiềm năng lợi nhuận cơ bản.
- Rủi ro từ mảng thượng nguồn thuần túy: Do không có vùng đệm đáng kể từ mảng lọc dầu hạ nguồn, các đợt sụt giảm trong ngày của giá dầu thô tham chiếu đe dọa trực tiếp đến dòng tiền từ hoạt động kinh doanh cần thiết để hỗ trợ mục tiêu phân bổ 45% vốn hoàn trả cho cổ đông.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất




Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.