


Đối thủ của Nvidia là Cerebras tăng hơn 19% trong phiên giao dịch qua đêm khi Microsoft được cho là trở thành khách hàng mới, nâng mức trần định hướng doanh thu cả năm lên 960 triệu USD



Podcast AI


Cổ phiếu Cerebras Systems tăng khoảng 19% trong phiên giao dịch ngoài giờ ngày 12/11 sau khi công bố kết quả tài chính quý 3/2026. Doanh thu cốt lõi quý 3 tăng 70% lên 230,9 triệu USD, vượt kỳ vọng, nhờ mảng điện toán đám mây tăng vọt 272%. Khoản lỗ ròng theo chuẩn GAAP nới rộng lên 161,2 triệu USD. Công ty nâng dự báo doanh thu cốt lõi cả năm lên 940–960 triệu USD và có thêm khách hàng mới là Microsoft. Nghĩa vụ thực hiện còn lại đạt 26,1 tỷ USD, chủ yếu gắn với OpenAI.
TradingKey - Ngày 12/11 theo giờ miền Đông, công ty chip AI Cerebras Systems (CBRS) đã ghi nhận giá cổ phiếu tăng tới khoảng 19% trong phiên giao dịch ngoài giờ sau khi công bố kết quả tài chính quý 3 năm 2026. Tính đến thời điểm đưa tin, Cerebras được giao dịch ở mức 116,9 USD trong phiên qua đêm, tăng khoảng 19,51%.
Doanh thu cốt lõi trong quý 3 của công ty tăng 70% so với cùng kỳ năm trước, đồng thời công ty cũng nâng dự báo doanh thu cả năm. Ngoài ra, công ty đã có thêm khách hàng mới là một trong ba nhà cung cấp dịch vụ đám mây quy mô siêu lớn hàng đầu thế giới, được cho là Microsoft (MSFT), khi hai bên thiết lập quan hệ đối tác về điện toán đám mây.
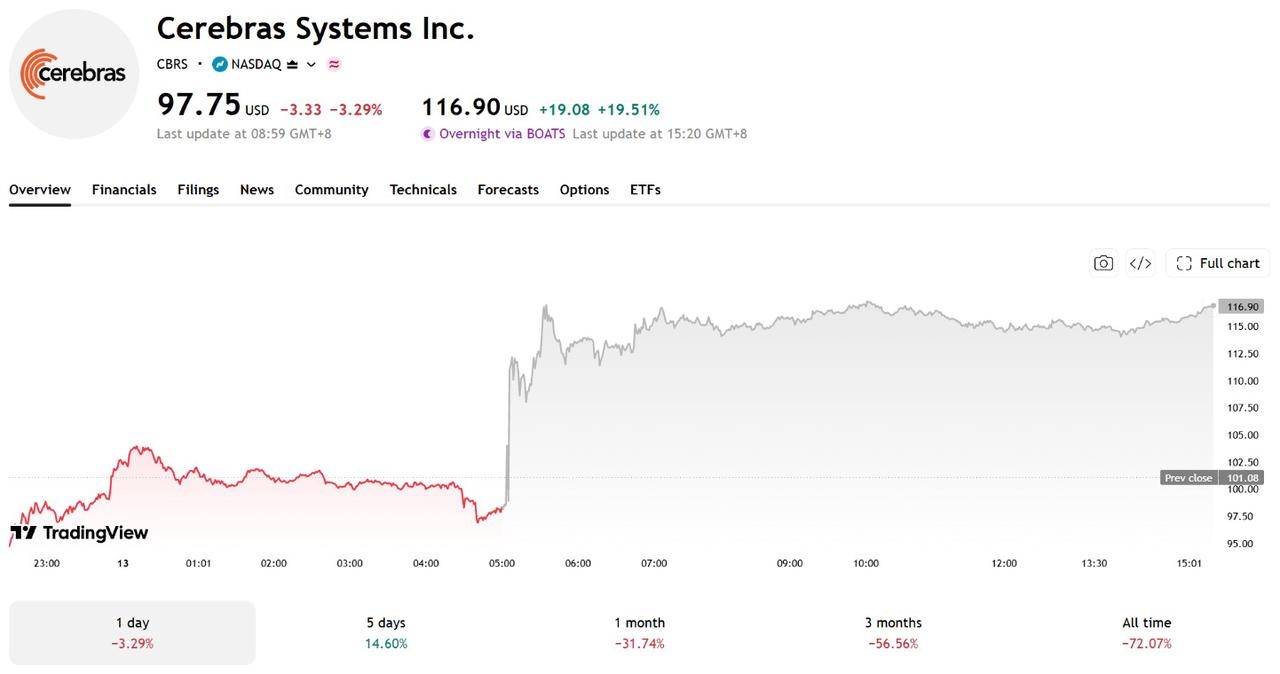
[Nguồn: TradingView]
Cerebras nâng dự báo doanh thu cả năm khi doanh thu điện toán đám mây tăng vọt 272%
Cerebras dự báo doanh thu cốt lõi cả năm 2026 sẽ đạt từ 940 triệu USD đến 960 triệu USD, cao hơn mức dự báo trước đó là từ 880 triệu USD đến 890 triệu USD và vượt kỳ vọng khoảng 887,5 triệu USD của giới phân tích.
Trong quý 3, doanh thu theo chuẩn GAAP của công ty đạt 210,8 triệu USD, tăng 55% so với cùng kỳ năm trước, trong khi doanh thu cốt lõi đạt 230,9 triệu USD, tăng 70% so với cùng kỳ và vượt mức kỳ vọng 214,7 triệu USD của giới phân tích.
Theo từng mảng kinh doanh, doanh thu cốt lõi từ điện toán đám mây và các dịch vụ khác đạt 144,9 triệu USD, tăng 272% so với cùng kỳ năm trước, trong khi doanh thu phần cứng cốt lõi giảm từ 96,8 triệu USD trong cùng kỳ năm trước xuống còn 86 triệu USD, cho thấy dịch vụ đám mây đã trở thành động lực tăng trưởng chính.
Về khả năng sinh lời, khoản lỗ ròng theo chuẩn GAAP trong quý 3 đã nới rộng lên 161,2 triệu USD từ mức 22,2 triệu USD của cùng kỳ năm trước, chủ yếu do chịu ảnh hưởng từ sự gia tăng của các chi phí như R&D. Tuy nhiên, biên lợi nhuận hoạt động cốt lõi ở mức âm 14% và công ty dự kiến con số này sẽ cải thiện lên khoảng từ âm 1% đến dương 1% trong quý 4.
Hướng tới quý 4, Cerebras dự báo doanh thu cốt lõi sẽ đạt từ 310 triệu USD đến 330 triệu USD, cao hơn mức kỳ vọng 274,9 triệu USD của giới phân tích, trong khi biên lợi nhuận gộp cốt lõi dự kiến sẽ tăng lên từ 47% đến 49%, so với mức 41% trong quý 3.
Cerebras đẩy mạnh mở rộng thị trường đám mây khi Microsoft được cho là trở thành khách hàng mới
Cerebras thông báo trong báo cáo kết quả kinh doanh rằng công ty đã hợp tác với một trong ba nhà cung cấp dịch vụ đám mây quy mô siêu lớn hàng đầu thế giới, nhưng không tiết lộ tên khách hàng hay giá trị hợp đồng. Cả The Wall Street Journal và Reuters đều xác nhận khách hàng này là Microsoft. Công ty dự kiến sẽ công bố thêm chi tiết về mối quan hệ hợp tác này vào năm 2027.
Trước đó, Cerebras đã hợp tác với Oracle (ORCL) để tích hợp công nghệ suy luận AI của mình vào Oracle Cloud Infrastructure (OCI), với các dịch vụ liên quan dự kiến ra mắt vào năm 2027.
Về mặt công nghệ, Cerebras sử dụng kiến trúc Wafer Scale Engine (WSE), chủ yếu tập trung vào huấn luyện và suy luận AI nhằm tạo sự khác biệt so với các GPU của Nvidia. Về chuỗi cung ứng, CEO của công ty cho biết họ đã nhận được từ TSMC (TSM) các cam kết cung ứng wafer đầy đủ, giúp hỗ trợ cho việc mở rộng công suất tiếp theo.
Tính đến ngày 30 tháng 9 năm 2026, nghĩa vụ thực hiện còn lại (RPO) của Cerebras đạt 26,1 tỷ USD, chủ yếu gắn với các thỏa thuận với OpenAI. Ngoài ra, công ty đã ký hợp đồng 700 megawatt công suất trung tâm dữ liệu dự kiến bàn giao vào cuối năm 2027, dù điều này chưa đại diện cho năng lực tính toán đã đi vào hoạt động.
Tuy nhiên, việc chuyển hóa các mối quan hệ hợp tác thành doanh thu thực tế vẫn phụ thuộc vào tiến độ triển khai trung tâm dữ liệu, hoạt động mua sắm của khách hàng và mức độ sử dụng dịch vụ, đồng thời công ty cũng phải gánh chịu các chi phí xây dựng hạ tầng và vận hành tương ứng.
Trong ngắn hạn, việc kết quả kinh doanh quý IV có đạt dự báo của công ty hay không sẽ ảnh hưởng đến đánh giá của thị trường về triển vọng tăng trưởng. Về dài hạn, liệu doanh thu điện toán đám mây có duy trì được đà tăng trưởng, doanh số phần cứng có phục hồi, và sự phụ thuộc vào các khách hàng lớn cùng chi phí hạ tầng có được kiểm soát hay không sẽ quyết định tốc độ cải thiện khả năng sinh lời của công ty.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.