


Báo cáo kết quả kinh doanh khiến ngành điện toán đám mây Mỹ sụt giảm trước giờ giao dịch khi ServiceNow lao dốc 19% và Alphabet giảm hơn 10%



Podcast AI


Ngày 29/10, cổ phiếu điện toán đám mây Mỹ giảm mạnh trong phiên tiền thị trường, với ServiceNow giảm gần 19% và Alphabet giảm hơn 10%. Đợt bán tháo xuất phát từ báo cáo kết quả kinh doanh của hai doanh nghiệp này, làm dấy lên lo ngại về chất lượng tăng trưởng đám mây, hiệu suất chi tiêu vốn AI và định giá ngành.
ServiceNow ghi nhận lợi nhuận quý 3 thấp hơn dự báo và dự phóng cRPO quý 4 giảm, báo hiệu tăng trưởng chậm lại. Trong khi đó, Alphabet báo cáo doanh thu dưới kỳ vọng, dòng tiền tự do âm do chi tiêu vốn tăng vọt, cùng áp lực từ mảng quảng cáo tìm kiếm chững lại. Thị trường hiện đang tái đánh giá khả năng chuyển hóa đầu tư công nghệ thành dòng tiền bền vững của các công ty phần mềm.

Vào ngày 29/10, cổ phiếu của các nhà cung cấp dịch vụ điện toán đám mây tại Mỹ nhìn chung suy yếu trong phiên giao dịch tiền thị trường, trong đó ServiceNow (NOW) giảm gần 19%, Alphabet (GOOGL) giảm hơn 10%, NEBIUS (NBIS) và CoreWeave (CRWV) đều từng có thời điểm giảm hơn 6%, IREN (IREN) và Salesforce (CRM) giảm hơn 5%, và Oracle (ORCL) từng có thời điểm giảm hơn 2%. Đợt bán tháo chủ yếu do báo cáo kết quả kinh doanh từ ServiceNow và Alphabet kích hoạt, khi mối lo ngại của thị trường về chất lượng tăng trưởng điện toán đám mây, hiệu suất đầu tư chi tiêu vốn cho AI và định giá doanh nghiệp nhanh chóng lan rộng toàn ngành.
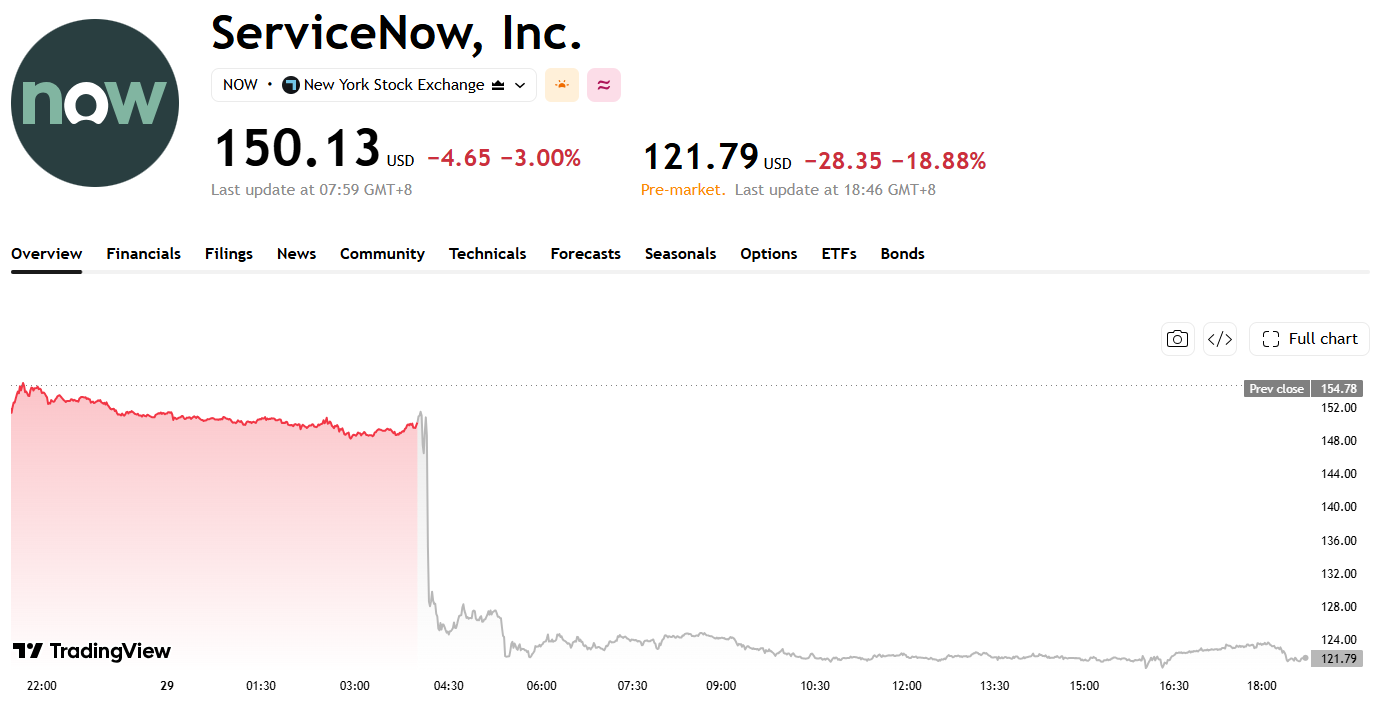
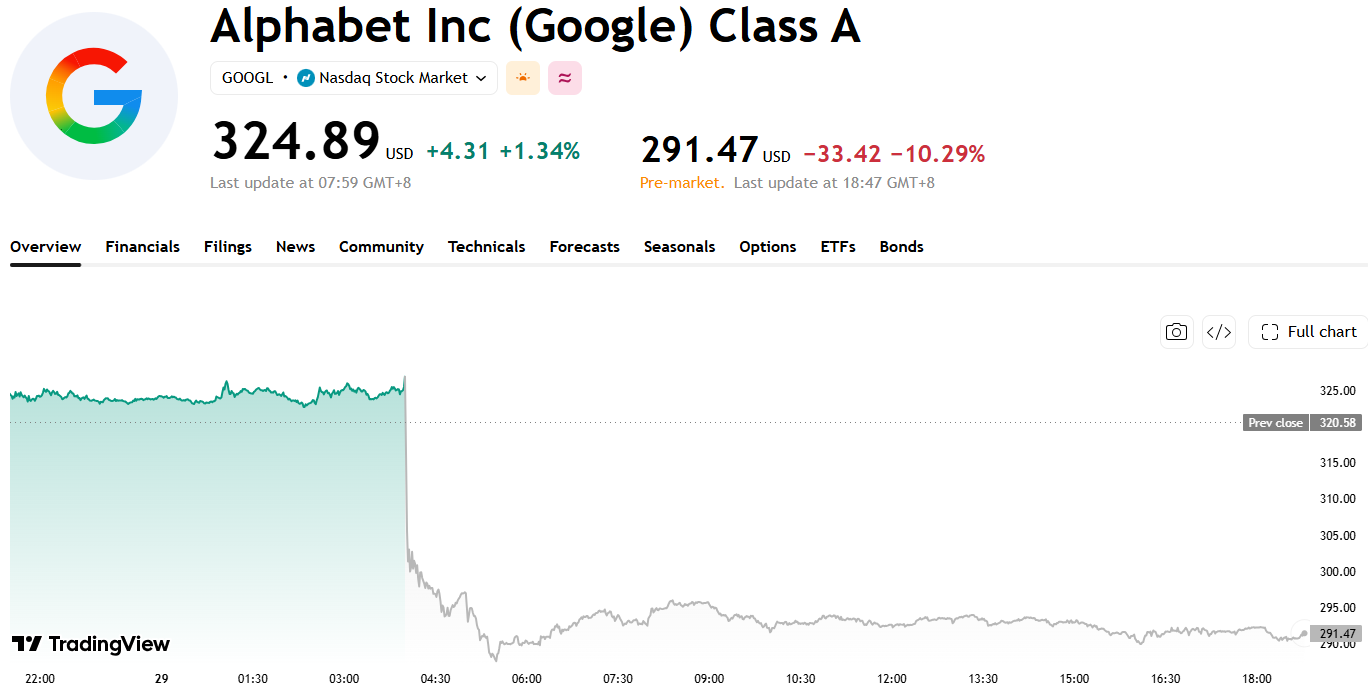
Nguồn: TradingView
ServiceNow báo cáo doanh thu quý 3 đạt 4,106 tỷ USD, tăng 20,5% so với cùng kỳ năm ngoái và cao hơn một chút so với kỳ vọng của thị trường, nhưng lợi nhuận điều chỉnh trên mỗi cổ phiếu chỉ đạt 1,00 USD, thấp hơn mức dự báo 1,02 USD của các nhà phân tích. Điều khiến các nhà đầu tư lo ngại hơn nữa là công ty dự kiến nghĩa vụ thực hiện còn lại hiện tại (cRPO) quý 4 sẽ tăng 18,5% so với cùng kỳ năm ngoái, giảm so với mức 20,5% ở quý 3, cho thấy khả năng tăng trưởng doanh thu được ghi nhận trong năm tới sẽ chậm lại. Mặc dù công ty đã nâng dự báo cả năm về doanh thu từ mảng dịch vụ đăng ký và biên dòng tiền tự do, đồng thời tăng mục tiêu Giá trị hợp đồng hàng năm (ACV) từ AI cho năm 2026 lên 1,7 tỷ USD, những điểm tích cực này vẫn không đủ để bù đắp áp lực từ kết quả lợi nhuận yếu hơn dự kiến và sự hạ nhiệt của đà tăng trưởng đơn hàng.
Báo cáo kết quả kinh doanh của Alphabet tiếp tục làm gia tăng sự thận trọng của thị trường. Doanh thu quý 3 của công ty đạt 127,58 tỷ USD, thấp hơn kỳ vọng của thị trường, và doanh thu quảng cáo cũng không đạt dự báo của Wall Street. Lợi nhuận trên mỗi cổ phiếu đạt 2,12 USD, chịu ảnh hưởng tiêu cực từ khoản lỗ chưa thực hiện khoảng 8,2 tỷ USD đối với cổ phần nắm giữ tại SpaceX.
Trong khi đó, chi tiêu vốn của Alphabet trong quý đã tăng vọt lên 51,36 tỷ USD, khiến dòng tiền tự do chuyển sang mức âm 9,1 tỷ USD, và ban lãnh đạo dự kiến chi tiêu vốn sẽ tiếp tục tăng đáng kể trong năm 2027. Mặc dù doanh thu Google Cloud tăng mạnh 103% so với cùng kỳ năm ngoái lên 30,71 tỷ USD, các nhà đầu tư lại tập trung nhiều hơn vào đà tăng trưởng chậm lại của mảng quảng cáo tìm kiếm và thời điểm các khoản đầu tư khổng lồ vào AI chuyển hóa thành lợi nhuận tiền mặt ổn định.
Nhìn chung, thị trường đang tái đánh giá triển vọng tăng trưởng và định giá của các công ty phần mềm trong làn sóng bùng nổ AI. Khi chi tiêu cho hạ tầng AI tiếp tục leo thang, các nhà đầu tư không chỉ chú ý đến nhu cầu đối với các dịch vụ điện toán đám mây và sản phẩm AI, mà còn đặc biệt coi trọng khả năng của các công ty trong việc chuyển hóa các khoản đầu tư công nghệ thành doanh thu, lợi nhuận và dòng tiền bền vững.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.