


Cisco Systems Inc (CSCO) หุ้น เปิด ลง 3.81% เมื่อวันที่ 13 พ.ย.: ข้อเท็จจริงเบื้องหลังการเคลื่อนไหว


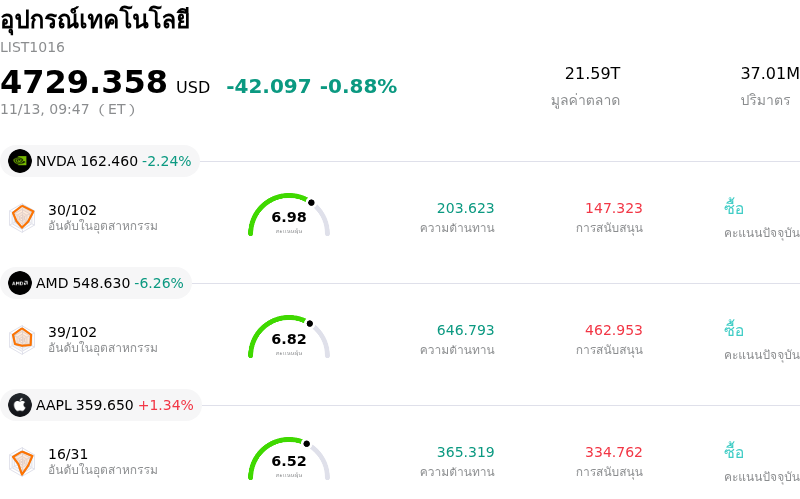
Cisco Systems Inc (CSCO) เปิด ลง 3.81% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ลง 0.88%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: NVIDIA Corp (NVDA) ลง 1.64%; Advanced Micro Devices Inc (AMD) ลง 5.37%; Apple Inc (AAPL) ขึ้น 1.47%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Cisco Systems Inc (CSCO) ปรับตัว ลง ในวันนี้?
หุ้นของซิสโก้ ซิสเต็มส์ เผชิญแรงกดดันขาลงอย่างมีนัยสำคัญ เนื่องจากนักลงทุนสถาบันซึมซับความกังวลเกี่ยวกับทิศทางรายได้ในระยะใกล้ของบริษัทและความต้องการใช้จ่ายด้านไอทีของภาคองค์กร การปรับตัวลดลงนี้มีสาเหตุหลักมาจากความระมัดระวังอย่างต่อเนื่องเกี่ยวกับการใช้จ่ายด้านระบบเครือข่ายขององค์กร ซึ่งลูกค้าองค์กรยังคงตรวจสอบการใช้จ่ายฝ่ายทุนอย่างเข้มงวดและยืดรอบการอัปเกรดฮาร์ดแวร์ออกไป และเนื่องจากกลุ่มผลิตภัณฑ์ campus switching และ traditional enterprise routing กำลังเผชิญกับช่วงเวลาการระบายสต็อกที่ยาวนานขึ้น ผู้ร่วมตลาดจึงปรับท่าทีระมัดระวังมากขึ้นต่อความสามารถในการขยายรายได้ในระยะใกล้ของซิสโก้
ปัจจัยสำคัญที่กดดันบรรยากาศการลงทุนคือความสมดุลระหว่างธุรกิจโครงสร้างพื้นฐานดั้งเดิมของซิสโก้กับกลไกการเติบโตเชิงกลยุทธ์ใหม่ ๆ แม้ว่าบริษัทจะยังคงรุกเจาะตลาดระบบเครือข่ายปัญญาประดิษฐ์และโครงสร้างพื้นฐานคลาวด์ระดับไฮเปอร์สเกลเลอร์อย่างจริงจัง แต่โอกาสเหล่านี้ยังคงขยายตัวจากฐานรายได้เริ่มต้นที่ค่อนข้างเล็ก ขณะเดียวกัน การแข่งขันที่ทวีความรุนแรงขึ้นในตลาดสวิตชิ่งสำหรับดาต้าเซ็นเตอร์ประสิทธิภาพสูงได้ก่อให้เกิดคำถามเกี่ยวกับอำนาจในการกำหนดราคาและความยั่งยืนของอัตรากำไร ส่งผลให้ตลาดดูเหมือนจะยังลังเลที่จะให้ตัวคูณมูลค่าระดับพรีเมียม หากยังไม่มีหลักฐานที่ชัดเจนว่าการนำ AI Ethernet แบนด์วิดท์สูงไปใช้งานจริงจะสามารถชดเชยอุปสงค์ที่ซบเซาในกลุ่มระบบเครือข่ายองค์กรในวงกว้างได้อย่างเต็มที่
การดำเนินงานและทิศทางของอัตรากำไรยังส่งผลต่อการปรับสถานะการลงทุนของนักลงทุนสถาบันด้วยเช่นกัน การบูรณาการสินทรัพย์ด้านซอฟต์แวร์และความปลอดภัยรายใหญ่อย่างต่อเนื่อง ซึ่งรวมถึงสปลังก์ แม้จะมอบประโยชน์ด้านรายได้ประจำในระยะยาว แต่ก็มีค่าใช้จ่ายในการบูรณาการและความติดขัดในช่วงเปลี่ยนผ่านในระยะสั้น ต้นทุนในการบูรณาการเหล่านี้ ประกอบกับการปรับเปลี่ยนสัดส่วนผลิตภัณฑ์ไปสู่รูปแบบฮาร์ดแวร์ที่มีอัตรากำไรต่ำกว่าในบางกลุ่ม ได้ลดทอนความคาดหวังต่ออัตรากำไรจากการดำเนินงานในระยะใกล้ลง ท่ามกลางภาวะเศรษฐกิจมหภาคที่ไม่แน่นอนอันเนื่องมาจากอัตราผลตอบแทนพันธบัตรที่ผันผวนและการใช้จ่ายของภาคธุรกิจที่เป็นไปอย่างระมัดระวัง ผู้จัดการพอร์ตลงทุนของสถาบันจึงเลือกที่จะปรับสมดุลพอร์ตโดยลดสัดส่วนจากหุ้นชั้นนำในกลุ่มฮาร์ดแวร์เทคโนโลยีที่เติบโตเต็มที่แล้ว ไปยังกลุ่มธุรกิจที่มีความชัดเจนของแนวโน้มผลกำไรในอนาคตสูงกว่า
ในมุมมองงานวิจัยของสถาบัน การปรับตัวลงในครั้งนี้สะท้อนถึงการปรับระดับการประเมินมูลค่า มากกว่าที่จะเป็นการเสื่อมถอยเชิงโครงสร้างของธุรกิจหลักของซิสโก้ บริษัทยังคงรักษางบดุลที่แข็งแกร่งอย่างมีนัยสำคัญ ความสามารถในการสร้างกระแสเงินสดอิสระที่วางใจได้ และกรอบการจัดสรรเงินทุนที่มีความยืดหยุ่นซึ่งได้รับการสนับสนุนจากการซื้อหุ้นคืนและการจ่ายเงินปันผลอย่างสม่ำเสมอ อย่างไรก็ดี จนกว่าฝ่ายบริหารจะแสดงให้เห็นถึงจุดเปลี่ยนของการฟื้นตัวในยอดคำสั่งซื้อของลูกค้าองค์กร และยืนยันการสร้างรายได้ที่เร่งตัวขึ้นจากพอร์ตระบบเครือข่าย AI และความปลอดภัยทางไซเบอร์ คาดว่าราคาหุ้นจะยังคงเผชิญแรงกดดันในระยะสั้น เนื่องจากนักลงทุนต้องการหลักฐานที่เป็นรูปธรรมเกี่ยวกับการเติบโตของกำไรที่เร่งตัวขึ้นอย่างยั่งยืน
การวิเคราะห์ทางเทคนิคของ Cisco Systems Inc (CSCO)
ในเชิงเทคนิค Cisco Systems Inc (CSCO) มีค่า MACD (12,26,9) อยู่ที่ -0.627 ซึ่งบ่งชี้ถึงสัญญาณขาย ขณะที่ค่า RSI ที่ 40.494 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 73.016 แสดงถึงสภาวะขาย โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Cisco Systems Inc (CSCO)
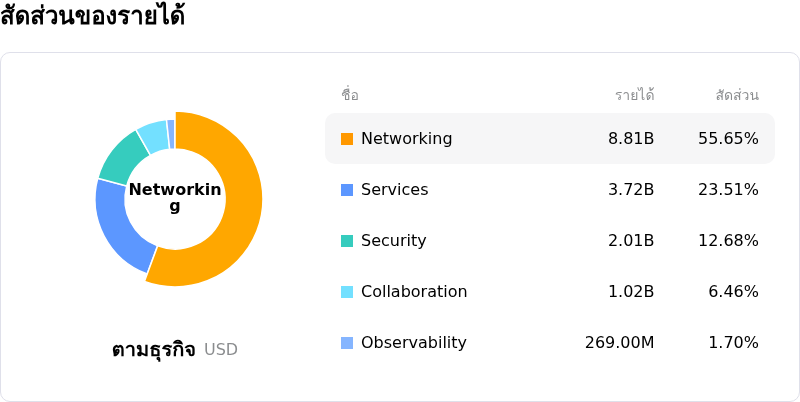
Cisco Systems Inc (CSCO) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $63.33B จัดอยู่ในอันดับที่ 1 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $13.27B จัดอยู่ในอันดับที่ 1 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $0.00 ขณะที่ราคาสูงสุดอยู่ที่ $0.00 และราคาต่ำสุดอยู่ที่ $0.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Cisco Systems Inc (CSCO)
ความเสี่ยงเฉพาะของบริษัท:
- การลดลงของอัตรากำไรขั้นต้นจากสัดส่วนฮาร์ดแวร์สำหรับไฮเปอร์สเกลเลอร์: อัตรากำไรขั้นต้นตามมาตรฐาน Non-GAAP หดตัวลง 250 basis points เมื่อเทียบเป็นรายปี สู่ระดับ 65.6%—ซึ่งถูกกดดันจากอัตรากำไรขั้นต้นของผลิตภัณฑ์ที่ลดลง 350 basis points สู่ระดับ 63.7%—เนื่องจากสัดส่วนรายได้ของโครงสร้างพื้นฐาน AI สำหรับไฮเปอร์สเกลเลอร์ที่มีอัตรากำไรต่ำกว่าเพิ่มสูงขึ้น และต้นทุนชิ้นส่วนหน่วยความจำที่ปรับตัวขึ้น ขณะที่การคาดการณ์ล่วงหน้าสำหรับไตรมาส 2 ถูกจำกัดไว้ที่ 65%–66%
- การกระจุกตัวของลูกค้าในการใช้จ่ายฝ่ายทุนด้าน AI: รายได้จากโครงสร้างพื้นฐาน AI สำหรับไฮเปอร์สเกลเลอร์ในปีงบประมาณ 2027 ซึ่งคาดการณ์ไว้ที่ 9 พันล้านดอลลาร์ ส่งผลให้รายได้รวมของบริษัทราว 12% กระจุกตัวอยู่กับกลุ่มผู้ให้บริการคลาวด์ระดับ mega-cap เพียงไม่กี่ราย ทำให้การเติบโตของรายได้มีความเปราะบางอย่างยิ่งต่อการปรับลดงบประมาณที่อาจเกิดขึ้น หรือรอบการจัดซื้อที่ไม่สม่ำเสมอในกลุ่มไฮเปอร์สเกลเลอร์
- การชะงักงันของธุรกิจบริการและซอฟต์แวร์ที่มีอัตรากำไรสูง: แม้ว่าฮาร์ดแวร์ระบบเครือข่ายจะพุ่งขึ้น 43% แต่รายได้จากบริการที่มีอัตรากำไรสูงกว่ากลับเติบโตเพียง 1% เมื่อเทียบเป็นรายปี ขณะที่กลุ่มธุรกิจความปลอดภัยและ observability มีการเติบโตในระดับหลักเดียวที่ซบเซา ซึ่งสะท้อนถึงความยากลำบากเชิงโครงสร้างในการขยายรายได้ประจำที่ขับเคลื่อนด้วยซอฟต์แวร์ เพื่อชดเชยความสามารถในการทำกำไรที่ถูกกดดันจากฝั่งฮาร์ดแวร์
- ปัญหาคอขวดด้านการดำเนินงานในห่วงโซ่อุปทานอุปกรณ์ออปติก: ผู้บริหารและนักวิเคราะห์ต่างชี้ถึงความเสี่ยงด้านการส่งมอบในการดำเนินงาน ซึ่งเกิดจากภาวะอุปทานตึงตัวในอุตสาหกรรมและข้อจำกัดด้านชิ้นส่วนของฮาร์ดแวร์ระบบเครือข่ายขั้นสูง โดยเฉพาะอย่างยิ่ง optical transceiver ประสิทธิภาพสูง และสถาปัตยกรรมออปติกขนาด 1.6 เทราบิต ซึ่งจำเป็นต่อการตอบสนองการชนะงานออกแบบ (design wins) ของกลุ่มไฮเปอร์สเกลเลอร์ที่กำลังเร่งตัวขึ้น
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ