


Qualcomm Inc (QCOM) หุ้น เคลื่อนไหว ขึ้น 3.20% เมื่อวันที่ 12 พ.ย.: เผยปัจจัยขับเคลื่อนสำคัญ


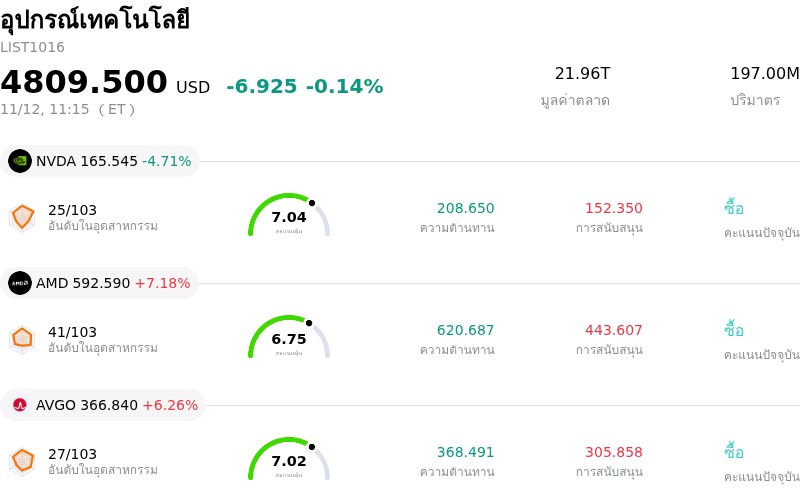
Qualcomm Inc (QCOM) เคลื่อนไหว ขึ้น 3.20% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ลง 0.14%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: NVIDIA Corp (NVDA) ลง 4.40%; Advanced Micro Devices Inc (AMD) ขึ้น 6.21%; Broadcom Inc (AVGO) ขึ้น 5.93%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Qualcomm Inc (QCOM) ปรับตัว ขึ้น ในวันนี้?
ควอลคอมม์แสดงโมเมนตัมขาขึ้นที่แข็งแกร่งในระหว่างรอบการซื้อขาย ซึ่งสะท้อนถึงความเชื่อมั่นของนักลงทุนสถาบันที่กลับมาอีกครั้งต่อการปรับโครงสร้างการดำเนินงานและการปรับเปลี่ยนเชิงกลยุทธ์ของบริษัทเพื่อขยายไปสู่ธุรกิจอื่นนอกเหนือจากตลาดสมาร์ตโฟนที่เข้าสู่ภาวะอิ่มตัว นอกจากนี้ นักลงทุนยังตอบรับในเชิงบวกต่อการดำเนินมาตรการเพิ่มประสิทธิภาพด้านต้นทุนอย่างมีวินัยของฝ่ายบริหาร ซึ่งรวมถึงการปรับลดจำนวนพนักงานอย่างตรงจุด โดยคาดว่าจะช่วยลดค่าใช้จ่ายในการดำเนินงานลงในเชิงโครงสร้างและช่วยปกป้องอัตรากำไรจากการดำเนินงาน ท่ามกลางอุปสรรคที่ยังคงดำเนินอยู่อย่างต่อเนื่องในด้านอุปสงค์โทรศัพท์มือถือ
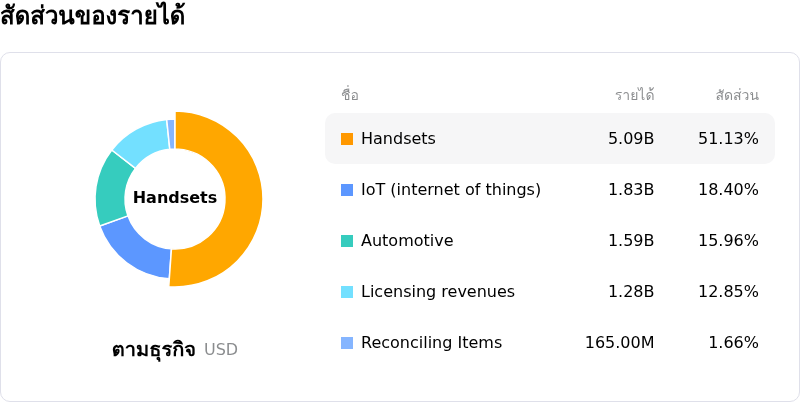
ในมุมมองเชิงอุตสาหกรรมและเชิงกลยุทธ์ เม็ดเงินลงทุนจากสถาบันต่างให้มูลค่าเพิ่มขึ้นต่อการกระจายแหล่งรายได้ในระยะยาวของควอลคอมม์ไปสู่ภาคยานยนต์และการประมวลผลปัญญาประดิษฐ์ระดับเอดจ์ (Edge AI) โดยการขยายตัวอย่างต่อเนื่องของแพลตฟอร์ม Snapdragon Digital Chassis ในกลุ่มผู้ผลิตยานยนต์ทั่วโลก ประกอบกับการนำโปรเซสเซอร์ยุคถัดไปมาปรับใช้อย่างรวดเร็วในอุปกรณ์เชื่อมต่อและระบบ IoT สำหรับองค์กร กำลังกลายเป็นปัจจัยชดเชยด้านการดำเนินงานที่สำคัญต่อภาวะชะลอตัวของยอดขายโทรศัพท์มือถือแบบดั้งเดิม ขณะเดียวกัน ผู้ร่วมตลาดยังมองว่าการจัดสรรเงินทุนและทรัพยากรด้านวิศวกรรมไปยังสถาปัตยกรรมการประมวลผลที่เติบโตสูงและมีอัตรากำไรสูงกว่า นับเป็นปัจจัยเร่งสำคัญต่อการขยายตัวของอัตราส่วนการประเมินมูลค่าหุ้นในระยะหลายปี
เสถียรภาพทางเศรษฐกิจมหภาคในกลุ่มอุตสาหกรรมเซมิคอนดักเตอร์โดยรวมและระดับสินค้าคงคลังของลูกค้าที่เริ่มมีเสถียรภาพ ยังเป็นปัจจัยสนับสนุนสำหรับกลุ่มผู้ผลิตชิปที่มีค่าเบต้าสูง (High-Beta) อีกด้วย ทั้งนี้ การที่ตลาดได้สะท้อนปัจจัยด้านประสิทธิภาพของโครงสร้างต้นทุนและการผ่านจุดต่ำสุดของห่วงโซ่อุปทานฮาร์ดแวร์ฝั่งลูกค้าไปแล้ว ส่งผลให้มุมมองของนักลงทุนสถาบันเปลี่ยนไปสู่การทยอยสะสมหุ้น โดยเฉพาะในกลุ่มกองทุนเทคโนโลยีที่เน้นการลงทุนเชิงคุณค่า ซึ่งมองหาการสร้างกระแสเงินสดอิสระที่แข็งแกร่งและผลตอบแทนส่วนทุนในเชิงรับผ่านการจ่ายเงินปันผลและการซื้อหุ้นคืน
เมื่อมองไปข้างหน้า แม้ว่าการทยอยลดลงของสัญญาจัดหาโมเด็มเบสแบนด์รุ่นเดิมกับผู้ผลิตอุปกรณ์ดั้งเดิม (OEM) ระดับ Tier-1 รายสำคัญ จะยังคงเป็นปัจจัยลบด้านการดำเนินงานที่รับทราบกันดีอยู่แล้วก็ตาม แต่คุณภาพกำไรที่ดีขึ้นของควอลคอมม์ การปรับปรุงการดำเนินงานให้กระชับรัดกุมอย่างจริงจัง ตลอดจนยอดคำสั่งซื้อรอส่งมอบ (Backlog) ในกลุ่มยานยนต์ที่เพิ่มขึ้น ต่างช่วยตอกย้ำถึงระดับผลตอบแทนต่อความเสี่ยงที่น่าดึงดูดใจสำหรับนักลงทุนระยะกลางถึงระยะยาว ทั้งนี้ ความคืบหน้าอย่างต่อเนื่องในการเปลี่ยนสัญญาชนะการออกแบบ (Design Win) ให้เป็นรายได้จริงในกลุ่มการประมวลผลเอดจ์เชิงอุตสาหกรรม และการรักษาวินัยด้านค่าใช้จ่ายอย่างต่อเนื่อง จะยังคงเป็นเกณฑ์มาตรฐานสำคัญในการรักษาทิศทางขาขึ้นนี้ต่อไป
การวิเคราะห์ทางเทคนิคของ Qualcomm Inc (QCOM)
ในเชิงเทคนิค Qualcomm Inc (QCOM) มีค่า MACD (12,26,9) อยู่ที่ 2.038 ซึ่งบ่งชี้ถึงสัญญาณเป็นกลาง ขณะที่ค่า RSI ที่ 55.577 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 9.159 แสดงถึงสภาวะซื้อมากเกินไป โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Qualcomm Inc (QCOM)
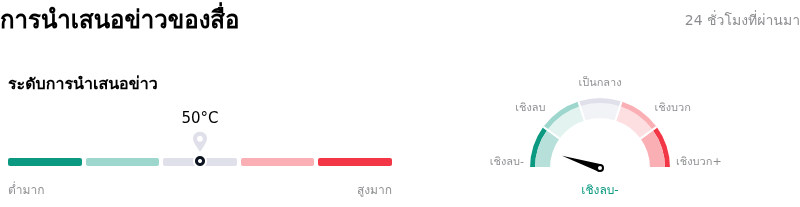
ในด้านของการรายงานโดยสื่อ Qualcomm Inc (QCOM) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 50 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงลบอย่างมาก.
การวิเคราะห์พื้นฐานของ Qualcomm Inc (QCOM)
Qualcomm Inc (QCOM) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $43.12B จัดอยู่ในอันดับที่ 7 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $13.63B จัดอยู่ในอันดับที่ 6 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ถือครอง โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $0.00 ขณะที่ราคาสูงสุดอยู่ที่ $0.00 และราคาต่ำสุดอยู่ที่ $0.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Qualcomm Inc (QCOM)
ความเสี่ยงเฉพาะของบริษัท:
- การปรับลดคำแนะนำของนักวิเคราะห์และการบีบตัวของอัตรากำไรที่ยืดเยื้อ: ฟรีดอม โบรเกอร์ ปรับลดคำแนะนำสำหรับควอลคอมม์จาก “ซื้อ” เป็น “ถือ” และปรับลดราคาเป้าหมายลงเหลือ 185 ดอลลาร์ โดยชี้ให้เห็นถึงอัตรากำไรขั้นต้นที่หดตัวลงติดต่อกันเป็นไตรมาสที่ 4 สู่ระดับ 52.4% พร้อมเตือนว่าภาวะเงินเฟ้อของต้นทุนปัจจัยการผลิตในส่วนหน่วยความจำและการผลิตชิป ควบคู่ไปกับค่าใช้จ่ายด้าน R&D ที่สูงขึ้นสำหรับชิปซิลิคอนสั่งทำพิเศษของดาต้าเซ็นเตอร์ จะกดดันอัตรากำไรจากการดำเนินงานยาวนานกว่าที่ตลาดคาดการณ์ไว้
- รายได้จากชิปสมาร์ตโฟนซึ่งเป็นธุรกิจหลักหดตัวลงอย่างรุนแรง: ความผันผวนของการซื้อขายยังคงสะท้อนถึงผลกระทบจากรายได้ในกลุ่มโทรศัพท์มือถือที่ทรุดตัวลง 26% เมื่อเทียบเป็นรายปี สู่ระดับ 5.14 พันล้านดอลลาร์ ส่งผลให้กำไรก่อนหักภาษีของกลุ่มโทรศัพท์มือถือลดลง 30% เนื่องจากราคาชิ้นส่วนที่เพิ่มสูงขึ้นและวงจรการอัปเกรดเครื่องใหม่ของผู้บริโภคที่ยาวนานขึ้น ได้กดดันปริมาณยอดขายในแหล่งรายได้หลักของควอลคอมม์
- การสูญเสียรายได้ที่เร่งตัวขึ้นจากการที่แอปเปิลหันมาพัฒนาโมเด็มเอง: ฝ่ายวิจัยหลายแห่งได้ปรับลดประมาณการกำไรในอนาคตลง เนื่องจากความเสี่ยงรุนแรงจากการพึ่งพาลูกค้ารายใหญ่ พร้อมเตือนว่าการที่แอปเปิลเร่งเปลี่ยนผ่านไปสู่การใช้โมเด็มของตนเอง จะตัดรายได้จากชิป 5G ที่มีอัตรากำไรสูงออกไป เร็วกว่าที่การขยายตัวในกลุ่มยานยนต์และ AI สำหรับองค์กรจะสามารถชดเชยช่องว่างมูลค่าหลายพันล้านดอลลาร์นี้ได้
- ภาระหนี้ที่อยู่ในระดับสูงและต้นทุนทางการเงินที่เพิ่มขึ้นจากการออกตราสารหนี้: การเปิดเผยข้อมูลต่อหน่วยงานกำกับดูแลที่ยืนยันการกำหนดราคาเสนอขายหุ้นกู้ไม่ด้อยสิทธิแบบหลายชุดมูลค่า 4.0 พันล้านดอลลาร์ของควอลคอมม์—ซึ่งมีอัตราดอกเบี้ยหน้าตั๋วสูงสุดถึง 5.80%—ได้ทำให้นักวิเคราะห์จับตาดูภาระหนี้ในงบดุลที่ขยายตัวขึ้น และต้นทุนการชำระหนี้รายปีที่เพิ่มสูงขึ้นอย่างต่อเนื่องในช่วงการเปลี่ยนผ่านด้านการดำเนินงาน
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ