


Johnson & Johnson (JNJ) หุ้น เคลื่อนไหว ขึ้น 3.54% เมื่อวันที่ 4 พ.ย.: ปัจจัยขับเคลื่อนเบื้องหลังการเคลื่อนไหว


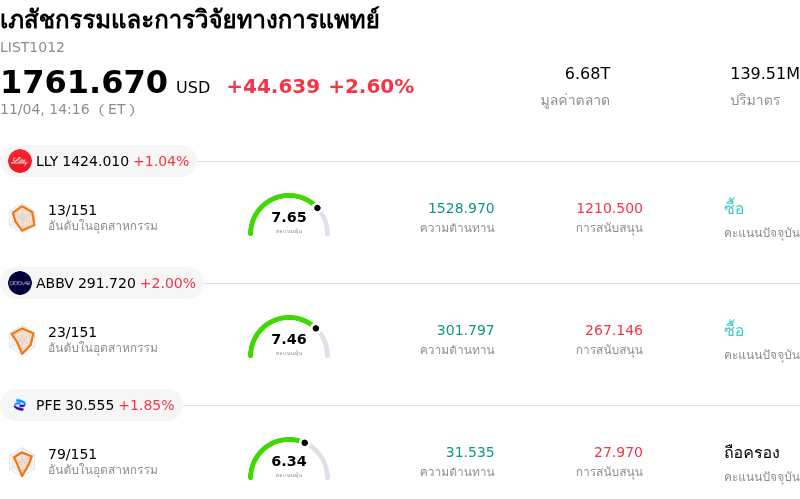
Johnson & Johnson (JNJ) เคลื่อนไหว ขึ้น 3.54% กลุ่มอุตสาหกรรม เภสัชกรรมและการวิจัยทางการแพทย์ ขึ้น 2.60%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Eli Lilly and Co (LLY) ขึ้น 1.04%; AbbVie Inc (ABBV) ขึ้น 2.04%; Pfizer Inc (PFE) ขึ้น 2.07%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Johnson & Johnson (JNJ) ปรับตัว ขึ้น ในวันนี้?
จอห์นสัน แอนด์ จอห์นสัน มีโมเมนตัมเชิงบวกในตลาด หลังจากการเปิดเผยข้อมูลอัปเดตการทดลองทางคลินิกที่น่าพึงพอใจในพอร์ตเทคโนโลยีทางการแพทย์ (MedTech) และมะเร็งวิทยาในการประชุมวิชาการทางการแพทย์เมื่อเร็ว ๆ นี้ โดยข้อมูลความก้าวหน้าครั้งสำคัญที่นำเสนอในการประชุม Transcatheter Cardiovascular Therapeutics แสดงให้เห็นว่า แพลตฟอร์มปั๊มหัวใจ Impella ของบริษัทสามารถลดอัตราการเสียชีวิตและประสบความสำเร็จสูงในการทำหัตถการหลอดเลือดหัวใจที่ซับซ้อน ขณะเดียวกัน รายงานผลการทดลองทางคลินิกระยะใหม่ที่ระบุถึงการตอบสนองในการต้านก้อนเนื้อร้ายที่น่าพึงพอใจจากแพลตฟอร์มการรักษาแบบมุ่งเป้า RIPTAC ช่วยเสริมสร้างความเชื่อมั่นในศักยภาพการเติบโตของกลุ่มยานวัตกรรม (Innovative Medicine) ซึ่งช่วยลดทอนความกังวลเกี่ยวกับการหมดอายุของสิทธิบัตรยาเดิม
ความก้าวหน้าทางคลินิกนี้ช่วยตอกย้ำแนวโน้มปัจจัยพื้นฐานที่แข็งแกร่งซึ่งสะท้อนจากผลประกอบการทางการเงินล่าสุด โดยจอห์นสัน แอนด์ จอห์นสัน มีผลกำไรในรายงานประจำไตรมาสล่าสุดสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ พร้อมทั้งรักษาการเติบโตของรายได้รวมในระดับตัวเลขหลักเดียวช่วงกลาง ด้านผู้บริหารได้ยืนยันประมาณการกำไรตลอดทั้งปีและประกาศจ่ายเงินปันผลประจำไตรมาสตามปกติ โดยเน้นย้ำถึงความสามารถในการสร้างกระแสเงินสดที่ยืดหยุ่นและงบดุลเชิงรับที่แข็งแกร่ง ท่ามกลางภาวะเศรษฐกิจมหภาคที่มีความไม่แน่นอนสูง ยักษ์ใหญ่แห่งวงการดูแลสุขภาพรายนี้ยังคงดึงดูดเงินทุนที่มองหาหุ้นคุณภาพ ซึ่งมุ่งเน้นความชัดเจนของกำไรที่มั่นคงและผลตอบแทนจากเงินทุนที่สม่ำเสมอ
การจัดพอร์ตของนักลงทุนสถาบันและกลยุทธ์ในตลาดต่างเป็นปัจจัยสนับสนุนทิศทางขาขึ้นของราคาหุ้นเช่นกัน รายงานการยื่นต่อหน่วยงานกำกับดูแลล่าสุดระบุถึงการเพิ่มสัดส่วนการถือหุ้นอย่างมีนัยสำคัญจากบริษัทจัดการสินทรัพย์สถาบัน ซึ่งสะท้อนถึงความเชื่อมั่นที่เพิ่มขึ้นของนักลงทุนฝั่งซื้อต่อการดำเนินกลยุทธ์การค้าในระยะยาวของผู้บริหาร ทั้งนี้ เมื่อแรงกดดันจากคดีความเริ่มคลี่คลายลงอย่างต่อเนื่อง และวอลล์สตรีทยังคงมีมุมมองเชิงบวกต่อธุรกิจหลักของบริษัท ปัจจัยหนุนที่สอดคล้องกันเหล่านี้จึงสร้างแรงซื้อที่ชัดเจนและส่งผลให้กิจกรรมการซื้อขายคึกคักอย่างแข็งแกร่ง
การวิเคราะห์ทางเทคนิคของ Johnson & Johnson (JNJ)
ในเชิงเทคนิค Johnson & Johnson (JNJ) มีค่า MACD (12,26,9) อยู่ที่ 2.921 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 60.120 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 21.350 แสดงถึงสภาวะซื้อ โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Johnson & Johnson (JNJ)
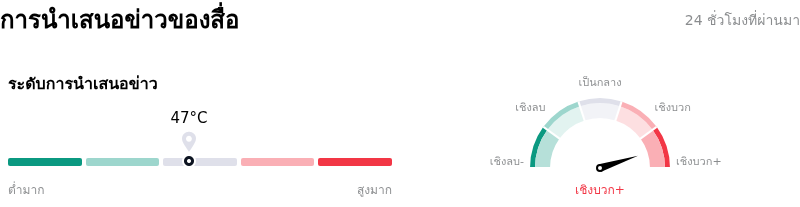
ในด้านของการรายงานโดยสื่อ Johnson & Johnson (JNJ) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 47 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงบวกอย่างมาก.
การวิเคราะห์พื้นฐานของ Johnson & Johnson (JNJ)
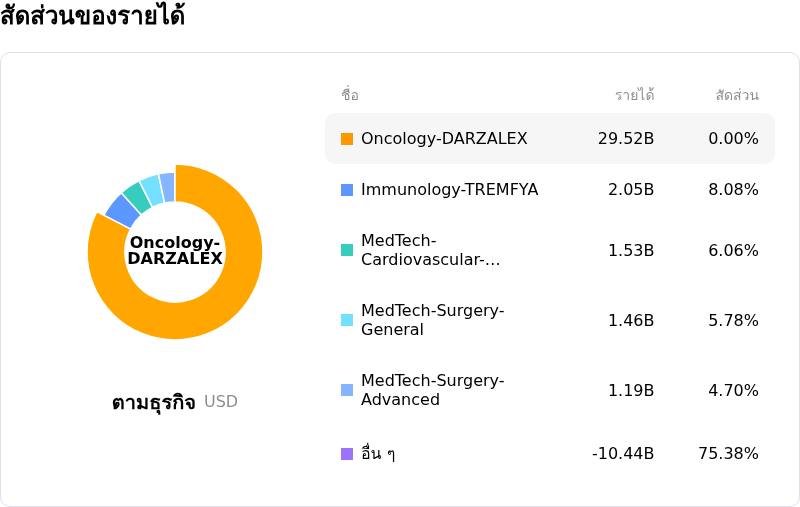
Johnson & Johnson (JNJ) อยู่ในกลุ่มอุตสาหกรรมเภสัชกรรมและการวิจัยทางการแพทย์ โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $94.19B จัดอยู่ในอันดับที่ 3 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $26.80B จัดอยู่ในอันดับที่ 1 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $274.76 ขณะที่ราคาสูงสุดอยู่ที่ $320.00 และราคาต่ำสุดอยู่ที่ $170.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Johnson & Johnson (JNJ)
ความเสี่ยงเฉพาะของบริษัท:
- ค่าใช้จ่ายจากการฟ้องร้องคดีแป้งทาตัวและภาระหนี้สินผูกพันสำหรับการประนีประนอมยอมความ: จอห์นสัน แอนด์ จอห์นสัน กำลังเผชิญกับภาระหนี้สินทางกฎหมายที่รุนแรงจากคดีฟ้องร้องแป้งทาตัวในหลายเขตอำนาจศาลเกือบ 70,000 คดี ซึ่งค่าใช้จ่ายจากการฟ้องร้องจำนวนมหาศาลส่งผลให้กำไรสุทธิตามมาตรฐาน GAAP ในไตรมาสที่สามร่วงลงถึง 95.9% เมื่อเทียบรายปี นอกจากนี้ ข้อเสนอประนีประนอมยอมความมูลค่า 5.5 พันล้านดอลลาร์ของบริษัทยังอยู่ภายใต้เงื่อนไขเข้มงวดที่ต้องได้รับความยินยอมจากโจทก์ผู้เรียกร้องสิทธิ์อย่างน้อย 95% ซึ่งทำให้กระแสเงินสดยังคงมีความเสี่ยงหากข้อตกลงไม่เสร็จสมบูรณ์
- ภาวะหน้าผาสิทธิบัตรมูลค่า 4.5 พันล้านดอลลาร์ที่กำลังจะเกิดขึ้น: ฝ่ายบริหารกำลังเผชิญกับแรงกดดันด้านรายได้อย่างมีนัยสำคัญที่จะเกิดขึ้นในปี 2027 โดยประเมินว่ามียอดขายต่อปีราว 4.0 พันล้านถึง 4.5 พันล้านดอลลาร์ที่จะสูญเสียสิทธิพิเศษแต่เพียงผู้เดียว ซึ่งสาเหตุหลักเกิดจากการแข่งขันของยาเจเนอริกสำหรับยาบล็อกบัสเตอร์สำคัญอย่าง Xarelto (~2.0 พันล้านดอลลาร์) และกลุ่มยารักษาโรคความดันโลหิตในปอดสูง (~1.5 พันล้านดอลลาร์)
- ค่าใช้จ่าย R&D จากการเข้าซื้อกิจการและการลดลงของกำไรต่อหุ้น (EPS) ต่อเนื่องหลายปี: ข้อตกลงการพัฒนาธุรกิจเชิงกลยุทธ์ ซึ่งรวมถึงการเข้าซื้อกิจการ Firefly Bio และความร่วมมือกับ Sail Biomedicines กำลังสร้างแรงกดดันอย่างมีนัยสำคัญต่อความสามารถในการทำกำไร โดยส่งผลให้กำไรต่อหุ้นในปีงบประมาณ 2026 ลดลง 0.64 ดอลลาร์ต่อหุ้น และคาดว่าจะลดลง 1.36 ดอลลาร์ต่อหุ้นในปีงบประมาณ 2027 ขึ้นอยู่กับการบรรลุเป้าหมายตามข้อตกลง
- ผลการดำเนินงานที่ต่ำกว่าเป้าหมายและการตรวจสอบทางคลินิกของกลุ่มธุรกิจ MedTech: หน่วยธุรกิจ MedTech ยังคงกดดันการเติบโตในภาพรวมขององค์กร เนื่องมาจากผลการดำเนินงานที่ซบเซาและการประเมินทางคลินิกที่ยังคงดำเนินอยู่อย่างต่อเนื่องเกี่ยวกับสินทรัพย์สำคัญ เช่น เครื่องช่วยสูบฉีดเลือดสำหรับหัวใจ Impella ซึ่งการยอมรับในตลาดยังคงขึ้นอยู่กับผลการทดลองทางคลินิกที่รอผลอยู่
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ