


Marathon Petroleum Corp (MPC) หุ้น เคลื่อนไหว ลง 3.91% เมื่อวันที่ 29 ต.ค.: ข้อมูลสำคัญที่นักลงทุนควรรู้



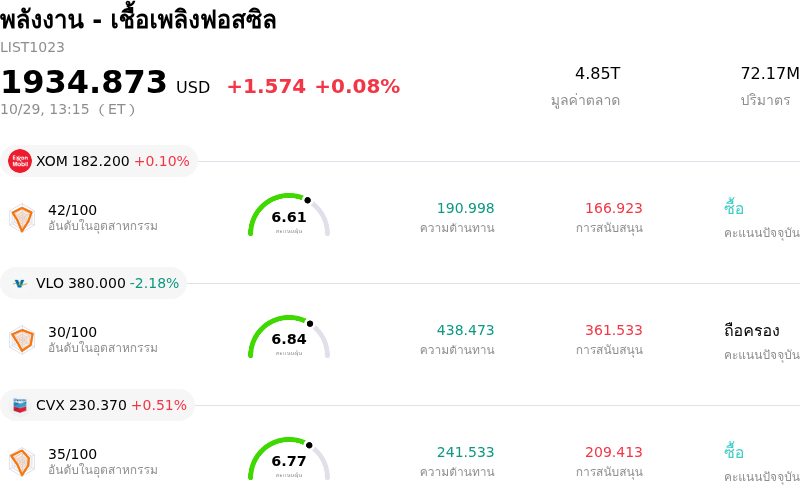
Marathon Petroleum Corp (MPC) เคลื่อนไหว ลง 3.91% กลุ่มอุตสาหกรรม พลังงาน - เชื้อเพลิงฟอสซิล ขึ้น 0.08%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Exxon Mobil Corp (XOM) ขึ้น 0.15%; Valero Energy Corp (VLO) ลง 2.18%; Chevron Corp (CVX) ขึ้น 0.51%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Marathon Petroleum Corp (MPC) ปรับตัว ลง ในวันนี้?
มาราธอน ปิโตรเลียม คอร์ปอเรชัน (Marathon Petroleum Corporation) เผชิญแรงกดดันด้านราคาเนื่องจากพลวัตในเซกเตอร์พลังงานปลายน้ำในภาพรวมและความกังวลเกี่ยวกับค่าการกลั่นกดดันบรรยากาศการลงทุน ทั่วทั้งอุตสาหกรรมโรงกลั่น ผู้ร่วมตลาดมีความระมัดระวังมากขึ้นต่อการหดตัวของส่วนต่างราคาน้ำมันกลั่นกับน้ำมันดิบ (crack spread) และอัตรากำไรของน้ำมันเชื้อเพลิง หลังจากผ่านพ้นช่วงเวลาที่มีความสามารถในการทำกำไรสูง ขณะเดียวกัน การขายทำกำไรในหุ้นกลุ่มโรงกลั่นรายใหญ่ได้ตอกย้ำถึงการปรับเปลี่ยนทิศทางการจัดสรรเงินทุนในวงกว้าง เนื่องจากราคาน้ำมันดิบที่ผันผวนและความคาดหวังต่ออุปสงค์น้ำมันสำเร็จรูปที่ชะลอตัวลง ส่งผลให้นักลงทุนสถาบันทบทวนสัดส่วนการลงทุนระยะสั้นในหุ้นกลุ่มพลังงานปลายน้ำอีกครั้งก่อนการรายงานผลประกอบการไตรมาส 3 ของภาคบริษัท
ปัจจัยด้านการดำเนินงานเฉพาะของบริษัทก็มีส่วนทำให้บรรยากาศการลงทุนเป็นไปอย่างระมัดระวังก่อนการเปิดเผยงบการเงินไตรมาส 3 ตามกำหนดการของมาราธอน ปิโตรเลียม โดยก่อนหน้านี้ ฝ่ายบริหารประเมินค่าใช้จ่ายในการซ่อมบำรุงตามแผนและการบำรุงรักษาโรงกลั่นไว้ที่ประมาณ 290 ล้านดอลลาร์ ซึ่งส่วนใหญ่กระจุกตัวอยู่ในหน่วยประมวลผลบริเวณชายฝั่งอ่าวเม็กซิโกและพื้นที่ตอนกลางของประเทศ กิจกรรมการบำรุงรักษาที่สูงขึ้นนี้ได้จำกัดความพร้อมใช้งานของหน่วยแปลงสภาพลำดับที่สองเป็นการชั่วคราว จำกัดความสามารถในการเพิ่มมูลค่าผลิตภัณฑ์ และดันค่าใช้จ่ายในการดำเนินงานการกลั่นต่อบาร์เรลให้สูงขึ้น แม้ว่าเมื่อเร็ว ๆ นี้ บริษัทจะประกาศเพิ่มเงินปันผลประจำไตรมาสขึ้น 10% แต่ความสนใจของตลาดยังคงมุ่งเน้นไปที่แรงกดดันด้านต้นทุน และคำถามที่ว่าการเก็บเกี่ยวค่าการกลั่นจะสามารถรักษาระดับสูงสุดเดิมไว้ได้หรือไม่
บรรยากาศการลงทุนยังคงเปราะบางหลังจากราคาหุ้นปรับตัวขึ้นอย่างมากในช่วงต้นปี ซึ่งตั้งมาตรฐานการประเมินมูลค่าไว้สูงสำหรับผลการดำเนินงานที่กำลังจะมาถึง ทั้งนี้ ด้วยผลประกอบการไตรมาส 3 มีกำหนดเปิดเผยในช่วงต้นเดือนพฤศจิกายน ผู้ร่วมตลาดจึงดูเหมือนจะลดความเสี่ยงในพอร์ตการลงทุน เพื่อรับมือกับปัจจัยลบที่อาจเกิดขึ้นจากต้นทุนการหยุดซ่อมบำรุงที่สูงขึ้น การปรับตัวเข้าสู่ระดับปกติของอัตรากำไร และแนวโน้มผลประกอบการในอนาคต
การวิเคราะห์ทางเทคนิคของ Marathon Petroleum Corp (MPC)
ในเชิงเทคนิค Marathon Petroleum Corp (MPC) มีค่า MACD (12,26,9) อยู่ที่ -14.936 ซึ่งบ่งชี้ถึงสัญญาณเป็นกลาง ขณะที่ค่า RSI ที่ 42.873 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 95.659 แสดงถึงสภาวะขายมากเกินไป โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Marathon Petroleum Corp (MPC)
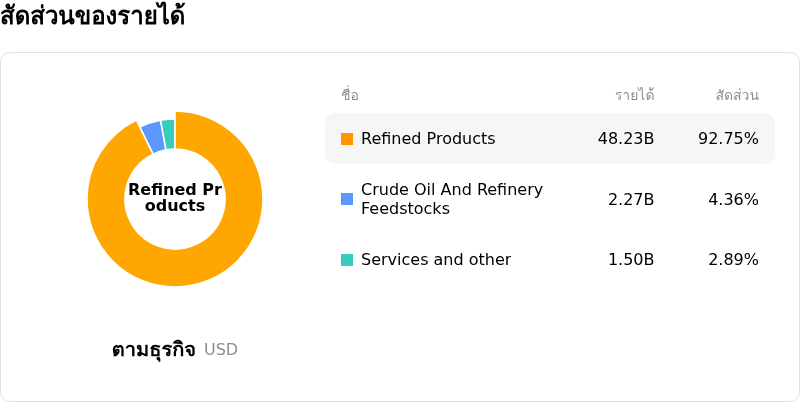
Marathon Petroleum Corp (MPC) อยู่ในกลุ่มอุตสาหกรรมพลังงาน - เชื้อเพลิงฟอสซิล โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $133.43B จัดอยู่ในอันดับที่ 6 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $4.04B จัดอยู่ในอันดับที่ 13 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $425.11 ขณะที่ราคาสูงสุดอยู่ที่ $560.00 และราคาต่ำสุดอยู่ที่ $186.93
รายละเอียดเพิ่มเติมเกี่ยวกับ Marathon Petroleum Corp (MPC)
ความเสี่ยงเฉพาะของบริษัท:
- ปัจจัยลบจากการปิดซ่อมบำรุงและปรับปรุงโรงกลั่นตามแผน: ผู้บริหารคาดการณ์ต้นทุนการปรับปรุงบำรุงรักษาตามแผนไว้ที่ประมาณ 290 ล้านดอลลาร์ โดยส่งผลกระทบหลักต่อโรงงานในแถบชายฝั่งอ่าวเม็กซิโก (Gulf Coast) และพื้นที่ตอนกลางของประเทศ (Mid-Continent) ซึ่งจำกัดปริมาณการกลั่นและแปรรูป กดดันให้ต้นทุนการดำเนินงานของโรงกลั่นเพิ่มขึ้นเป็น 5.60 ดอลลาร์ต่อบาร์เรล และสร้างแรงกดดันต่อการดำเนินงานก่อนการเปิดเผยผลประกอบการไตรมาส 3
- มูลค่าหุ้นที่สูงและความคาดหวังต่อผลกำไรที่ตึงตัว: หลังจากราคาหุ้นปรับตัวขึ้นมากกว่า 170% นับตั้งแต่ต้นปีจนถึงปัจจุบัน นักวิเคราะห์เตือนว่าราคาหุ้นในปัจจุบันสะท้อนถึงค่าการกลั่นกลางวัฏจักรที่สูงเกินไปจนไม่ยั่งยืน ทำให้หุ้นมีความเสี่ยงที่จะเผชิญแรงขายทำกำไรและการหดตัวของอัตราส่วนมูลค่าหุ้น (multiple contraction) หากผลประกอบการไตรมาส 3 ที่กำลังจะมาถึงไม่สามารถสูงกว่าคาดการณ์ของตลาดที่ตั้งไว้ในระดับสูง
- ความเสี่ยงด้านกฎระเบียบจากการอาจจำกัดการส่งออกเชื้อเพลิง: การหารือนโยบายระดับรัฐบาลกลางเกี่ยวกับการอาจห้ามหรือจำกัดการส่งออกน้ำมันดีเซลของสหรัฐฯ เพื่อลดความร้อนแรงของเงินเฟ้อราคาเชื้อเพลิงในประเทศ ถือเป็นความเสี่ยงโดยตรงต่อการเข้าถึงตลาดต่างประเทศของมาราธอน (Marathon) และขู่ว่าจะบีบส่วนต่างราคาผลิตภัณฑ์กลั่น (crack spread) ในประเทศให้แคบลง
- แรงกดดันด้านต้นทุนการดำเนินงานและการเข้าสู่ภาวะปกติของค่าการกลั่น: ต้นทุนการจัดจำหน่ายที่เพิ่มขึ้นซึ่งคาดการณ์ไว้ที่ 1.65 พันล้านดอลลาร์ และค่าใช้จ่ายองค์กรจำนวน 260 ล้านดอลลาร์ ประกอบกับการทยอยหมดไปของปัจจัยหนุนมาร์จินชั่วคราว เช่น การปิดสถานะสัญญาอนุพันธ์ ทำให้บริษัทมีความเสี่ยงที่จะเผชิญการหดตัวของอัตรากำไร เนื่องจากกำลังการกลั่นทั่วโลกเริ่มเข้าสู่เสถียรภาพ
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ