


Marvell Technology Inc (MRVL) หุ้น เคลื่อนไหว ลง 3.90% เมื่อวันที่ 28 ก.ย.: ข้อเท็จจริงเบื้องหลังการเคลื่อนไหว


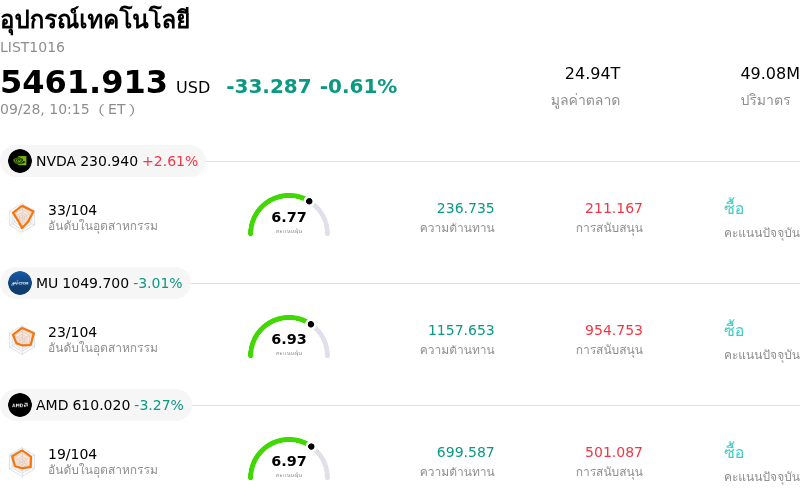
Marvell Technology Inc (MRVL) เคลื่อนไหว ลง 3.90% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ลง 0.61%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: NVIDIA Corp (NVDA) ขึ้น 2.59%; Micron Technology Inc (MU) ลง 3.35%; Advanced Micro Devices Inc (AMD) ลง 3.69%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Marvell Technology Inc (MRVL) ปรับตัว ลง ในวันนี้?
มาร์เวลล์ เทคโนโลยี (Marvell Technology) เผชิญแรงกดดันฝั่งขาลงระหว่างช่วงการซื้อขาย โดยมีสาเหตุหลักมาจากการขายทำกำไรระยะสั้นและการปรับสมดุลพอร์ตลงทุนเป็นวงกว้างในกลุ่มหุ้นเซมิคอนดักเตอร์ที่มีค่าเบต้าสูง (high-beta) หลังจากราคาหุ้นปรับตัวขึ้นอย่างมากนับตั้งแต่ต้นปีจนถึงปัจจุบัน (YTD) จากความต้องการโครงสร้างพื้นฐานปัญญาประดิษฐ์ (AI) ที่พุ่งสูงขึ้นและการขยายข้อตกลงการพัฒนาชิปคัสตอม นักลงทุนจึงใช้โอกาสนี้ลดความเสี่ยงก่อนถึงกิจกรรมสำคัญของบริษัทที่กำลังจะมาถึง ขณะที่กลุ่มเทคโนโลยีโดยรวมเผชิญปัจจัยลบวงกว้าง โดยผู้ผลิตชิปที่มีการเติบโตสูงได้รับผลกระทบหนักที่สุดจากการปรับสถานะการลงทุนระหว่างวัน
มุมมองด้านการประเมินมูลค่า (Valuation) ยังคงมีบทบาทสำคัญต่อบรรยากาศการลงทุนระยะสั้นของหุ้นดังกล่าว เนื่องจากราคาหุ้นได้สะท้อนเป้าหมายการเติบโตเชิงรุกของรายได้จากศูนย์ข้อมูล การปรับใช้ระบบเชื่อมต่อทางแสง (optical interconnect) และการขยายตัวของวงจรรวมเฉพาะงาน (ASIC) ไปมากแล้ว ส่งผลให้หุ้นซื้อขายอยู่ที่ระดับพหุคูณมูลค่า (valuation multiples) สูงกว่าทั้งค่าเฉลี่ยในอดีตและบริษัทคู่แข่งในอุตสาหกรรม และเมื่อความคาดหวังการเติบโตในระดับสูงถูกสะท้อนลงในมูลค่าหุ้นอย่างมาก การเปลี่ยนแปลงเพียงเล็กน้อยในบรรยากาศตลาดโดยรวมหรือความคาดหวังเกี่ยวกับอัตราดอกเบี้ยมหภาค ก็สามารถจุดชนวนให้เกิดความผันผวนสูงขึ้นและกระตุ้นให้เกิดการย่อตัวทางเทคนิคได้
ผู้ร่วมตลาดยังคงรับมือกับสภาวะการแข่งขันภายในระบบนิเวศชิปคลาวด์คัสตอมและเครือข่าย AI แม้ว่ามาร์เวลล์จะรักษาความสัมพันธ์ที่แข็งแกร่งกับลูกค้ารายใหญ่ในกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่ (hyperscalers) และเพิ่งเปิดตัวเทคโนโลยีเชื่อมต่อทางแสงขั้นสูงไปเมื่อเร็ว ๆ นี้ แต่การแข่งขันที่รุนแรงจากบริษัทออกแบบชิปคู่แข่งในการแย่งชิงการออกแบบตัวเร่งความเร็วคัสตอม (custom accelerator) ที่ทำกำไรได้สูง ก็ยังคงเป็นประเด็นถกเถียงอย่างต่อเนื่องในหมู่นักลงทุนสถาบัน
เมื่อมองไปข้างหน้า ความสนใจของนักลงทุนสถาบันกำลังเปลี่ยนไปสู่งานวันพบนักลงทุน (Investor Day) ของบริษัทที่กำลังจะมาถึง ซึ่งคาดว่าผู้บริหารจะให้มุมมองรายละเอียดแบบครอบคลุมหลายปีเกี่ยวกับการขยายโครงสร้างพื้นฐานศูนย์ข้อมูล ความคืบหน้าของธุรกิจชิปคัสตอม และเป้าหมายการเติบโตทางปีงบประมาณ จนกว่าจะมีความชัดเจนยิ่งขึ้นจากข้อมูลอัปเดตของบริษัท ราคาหุ้นอาจยังคงเผชิญความผันผวนระดับสูง ขณะที่เทรดเดอร์ชั่งน้ำหนักระหว่างพหุคูณมูลค่าที่ค่อนข้างสูงกับปัจจัยขับเคลื่อนการเติบโตเชิงโครงสร้างระยะยาวที่น่าดึงดูดในด้านปัญญาประดิษฐ์
การวิเคราะห์ทางเทคนิคของ Marvell Technology Inc (MRVL)
ในเชิงเทคนิค Marvell Technology Inc (MRVL) มีค่า MACD (12,26,9) อยู่ที่ 5.065 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 57.086 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 29.079 แสดงถึงสภาวะซื้อ โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Marvell Technology Inc (MRVL)
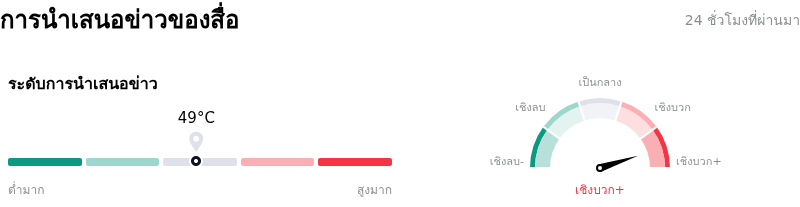
ในด้านของการรายงานโดยสื่อ Marvell Technology Inc (MRVL) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 49 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงบวกอย่างมาก.
การวิเคราะห์พื้นฐานของ Marvell Technology Inc (MRVL)
Marvell Technology Inc (MRVL) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $8.19B จัดอยู่ในอันดับที่ 19 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $2.67B จัดอยู่ในอันดับที่ 13 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $282.03 ขณะที่ราคาสูงสุดอยู่ที่ $400.00 และราคาต่ำสุดอยู่ที่ $90.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Marvell Technology Inc (MRVL)
ความเสี่ยงเฉพาะของบริษัท:
- การบีบตัวของอัตรากำไรขั้นต้นจากการเปลี่ยนแปลงสัดส่วนผลิตภัณฑ์: การขยายตัวของรายได้อย่างรวดเร็วในโปรแกรมคัสตอมซิลิคอนสำหรับผู้ให้บริการไฮเปอร์สเกลเลอร์กำลังกดดันความสามารถในการทำกำไรของบริษัทในเชิงโครงสร้าง โดยคาดว่าอัตรากำไรขั้นต้นแบบ non-GAAP จะหดตัวลงจาก 58.9% มาอยู่ที่ช่วง 57.5%–58.5% เนื่องจากโปรไฟล์กำไรของ ASIC ที่ต่ำกว่าเมื่อเทียบกับฮาร์ดแวร์ออปติคัลดั้งเดิม
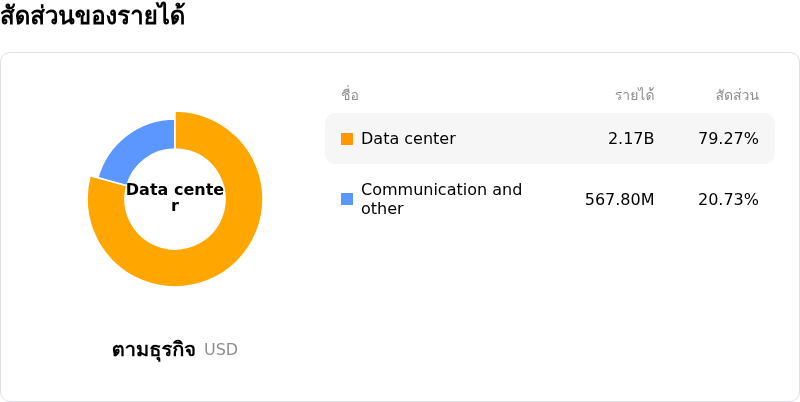
- การกระจุกตัวของลูกค้าไฮเปอร์สเกลเลอร์และความเปราะบางจากการจัดหาจากหลายแหล่ง: เนื่องจากธุรกิจศูนย์ข้อมูลสร้างรายได้คิดเป็นประมาณ 79% ของรายได้ทั้งหมด ผลประกอบการจึงยังคงเผชิญความเสี่ยงสูงจากการใช้จ่ายที่กระจุกตัวของผู้ให้บริการคลาวด์รายใหญ่ (AWS, กูเกิล, ไมโครซอฟท์) ควบคู่ไปกับภัยคุกคามจากการจัดหาจากหลายแหล่งโดยคู่แข่งอย่างบรอดคอมและควอลคอมม์
- กรอบเวลาการสร้างรายได้ที่ล่าช้าของดีล AI ขนาดใหญ่: ข้อตกลงสำคัญกับไฮเปอร์สเกลเลอร์—ซึ่งรวมถึงการชนะสัญญาออกแบบชิปสั่งทำพิเศษและโครงสร้างวอร์แรนต์เชิงกลยุทธ์—มีระยะเวลาการดำเนินงานที่ยาวนานขึ้น ซึ่งเลื่อนการเติบโตอย่างมีนัยสำคัญของรายได้ออกไปเป็นปีงบประมาณ 2028–2029 ส่งผลให้เกิดความผิดหวังในกลุ่มนักลงทุนสถาบันเกี่ยวกับความเข้มข้นของการใช้เงินทุนในระยะสั้นเมื่อเทียบกับการรับรู้กระแสเงินสดที่ล่าช้า
- มูลค่าหุ้นที่สูงกว่าปกติและความผันผวนก่อนเหตุการณ์สำคัญ: ด้วยอัตราส่วนราคาต่อกำไร (P/E) ที่สูงเกือบ 86 เท่า ควบคู่ไปกับความผันผวนคาดการณ์ของออปชันที่มากกว่า 67% หุ้นจึงเผชิญกับกรอบความเสี่ยงขาลงที่สูงขึ้น ขณะที่นักลงทุนสถาบันลดความเสี่ยงของสถานะการลงทุนก่อนถึงวันนักลงทุน (Investor Day) ในวันที่ 6 ตุลาคม
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ





ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ