


Royal Caribbean Cruises Ltd (RCL) หุ้น เคลื่อนไหว ลง 6.99% เมื่อวันที่ 22 ก.ย.: ปัจจัยขับเคลื่อนเบื้องหลังการเคลื่อนไหว



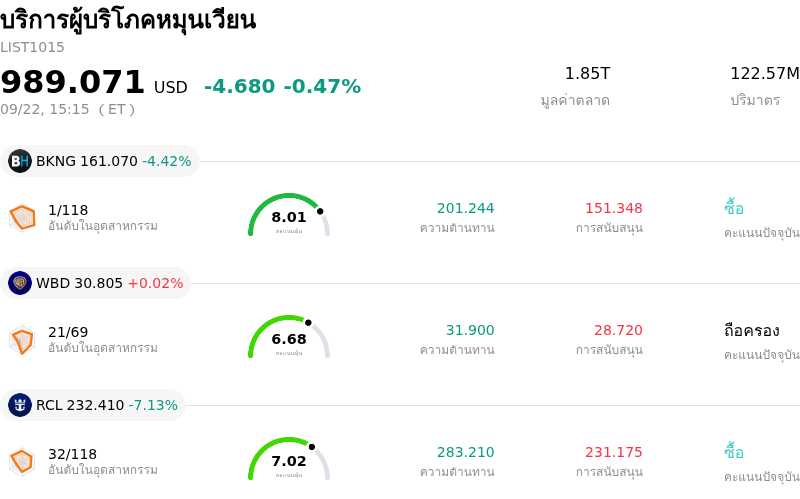
Royal Caribbean Cruises Ltd (RCL) เคลื่อนไหว ลง 6.99% กลุ่มอุตสาหกรรม บริการผู้บริโภคหมุนเวียน ลง 0.47%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Booking Holdings Inc (BKNG) ลง 4.42%; Warner Bros Discovery Inc (WBD) ขึ้น 0.02%; Royal Caribbean Cruises Ltd (RCL) ลง 7.13%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Royal Caribbean Cruises Ltd (RCL) ปรับตัว ลง ในวันนี้?
รอยัล คาริบเบียน กรุ๊ป (Royal Caribbean Group) เผชิญกับแรงขายอย่างเห็นได้ชัดในระหว่างวัน โดยมีสาเหตุหลักมาจากปฏิกิริยาของตลาดต่อรายงานข่าวเกี่ยวกับการเข้าซื้อกิจการขนาดใหญ่ที่อาจเกิดขึ้น รายงานข่าวจากสื่อระบุว่า ผู้ให้บริการเรือสำราญรายนี้กำลังอยู่ในการเจรจาขั้นสูงเพื่อเข้าซื้อหุ้นส่วนใหญ่ในแซนดัลส์ รีสอร์ท อินเตอร์เนชั่นแนล (Sandals Resorts International) ในข้อตกลงที่มีมูลค่ามากกว่า 6 พันล้านดอลลาร์ หากการเข้าซื้อกิจการนี้เสร็จสมบูรณ์ จะถือเป็นการเข้าซื้อกิจการครั้งใหญ่ที่สุดในประวัติศาสตร์ของรอยัล คาริบเบียน ซึ่งจะทำให้บริษัทมีอำนาจควบคุมในพอร์ตโฟลิโอรีสอร์ทหรูแบบรวมทุกอย่างบนชายฝั่งชั้นนำในแคริบเบียน นักลงทุนตอบรับข่าวนี้ด้วยความระมัดระวัง ซึ่งสะท้อนถึงความกังขาในทันทีของตลาดเกี่ยวกับมูลค่าที่สูง ความเสี่ยงในการดำเนินงาน และภาระหนี้สินในงบการเงินที่อาจเกิดขึ้นจากการจัดหาเงินทุนสำหรับข้อตกลงธุรกิจโรงแรมบนชายฝั่งขนาดใหญ่เช่นนี้
แม้ว่าเหตุผลเชิงกลยุทธ์ของผู้บริหารจะมุ่งเน้นไปที่การสร้างการผนึกกำลังระหว่างการท่องเที่ยวเรือสำราญในมหาสมุทรและการพักผ่อนหรูหราบนชายฝั่ง แต่ผู้ร่วมตลาดดูเหมือนจะกังวลเกี่ยวกับลำดับความสำคัญในการจัดสรรเงินทุน รอยัล คาริบเบียน มีความก้าวหน้าอย่างมากในการลดภาระหนี้สินในงบการเงินและการสร้างกระแสเงินสดอิสระหลังจากความพยายามในการฟื้นตัวหลังการแพร่ระบาด การกลับเข้ามามีส่วนร่วมในการควบรวมและซื้อกิจการ (M&A) ขนาดใหญ่อีกครั้งอาจดึงเงินทุนไปจากการปรับปรุงกองเรือให้ทันสมัยที่กำลังดำเนินการอยู่ การลงทุนในเกาะส่วนตัว รวมถึงการซื้อหุ้นคืนหรือการชำระคืนหนี้ นอกจากนี้ การขยายธุรกิจไปสู่การบริหารจัดการรีสอร์ทแบบดั้งเดิมยังนำมาซึ่งความซับซ้อนในการดำเนินงานที่แตกต่างจากธุรกิจเรือสำราญที่เป็นธุรกิจหลัก ซึ่งส่งผลให้เกิดความไม่แน่นอนในระยะสั้นในหมู่นักลงทุนสถาบัน
ข่าวข้อตกลงนี้เกิดขึ้นในช่วงที่ราคาหุ้นเริ่มพักตัวหลังจากปรับตัวขึ้นอย่างต่อเนื่องเป็นเวลานาน แม้จะมีจิตวิทยาการซื้อขายเชิงลบที่เกิดจากข่าว M&A แต่แนวโน้มการดำเนินงานพื้นฐานของรอยัล คาริบเบียน ยังคงแข็งแกร่ง บริษัทคงแสดงให้เห็นถึงโมเมนตัมยอดจองที่แข็งแกร่ง อัตรากำไรจากการดำเนินงานที่ขยายตัวขึ้น และความต้องการของผู้บริโภคสำหรับการท่องเที่ยวพักผ่อนที่ยังคงยืดหยุ่น ประมาณการกำไรล่วงหน้าสะท้อนถึงความคาดหวังการเติบโตที่ดี โดยได้รับการสนับสนุนจากการเปิดตัวเรือลำใหม่และการใช้จ่ายของผู้โดยสารที่อยู่ในระดับสูง แม้ว่าความไม่แน่นอนเกี่ยวกับ M&A อาจทำให้เกิดความผันผวนในระยะสั้น แต่ผลประกอบการทางพื้นฐานและการดำเนินธุรกิจเรือสำราญหลักจะยังคงเป็นปัจจัยสำคัญในระยะยาวในการกำหนดมูลค่าของผู้ถือหุ้น
การวิเคราะห์ทางเทคนิคของ Royal Caribbean Cruises Ltd (RCL)
ในเชิงเทคนิค Royal Caribbean Cruises Ltd (RCL) มีค่า MACD (12,26,9) อยู่ที่ -2.661 ซึ่งบ่งชี้ถึงสัญญาณขาย ขณะที่ค่า RSI ที่ 21.588 แสดงถึงสภาวะขาย และค่า Williams %R ที่ 97.270 แสดงถึงสภาวะขายมากเกินไป โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Royal Caribbean Cruises Ltd (RCL)
Royal Caribbean Cruises Ltd (RCL) อยู่ในกลุ่มอุตสาหกรรมบริการผู้บริโภคหมุนเวียน โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $17.93B จัดอยู่ในอันดับที่ 7 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $4.27B จัดอยู่ในอันดับที่ 4 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $346.87 ขณะที่ราคาสูงสุดอยู่ที่ $425.00 และราคาต่ำสุดอยู่ที่ $259.71
รายละเอียดเพิ่มเติมเกี่ยวกับ Royal Caribbean Cruises Ltd (RCL)
ความเสี่ยงเฉพาะของบริษัท:
- การเพิ่มขึ้นของค่าใช้จ่ายด้านน้ำมันและความเสี่ยงจากการป้องกันความเสี่ยง: การเพิ่มขึ้นอย่างมากของราคาอ้างอิงน้ำมันดิบเป็นภัยคุกคามโดยตรงต่อความสามารถในการทำกำไรจากการดำเนินงาน เนื่องจากสัดส่วนการไม่ป้องกันความเสี่ยงราคาน้ำมันที่สูงของรอยัล คาริบเบียน (โดยไม่ได้ป้องกันความเสี่ยงราว 42% สำหรับปีงบประมาณ 2026) ทำให้กองเรือต้องเผชิญกับต้นทุนการดำเนินงานที่สูงขึ้นและการลดลงของอัตรากำไรโดยตรง
- การหยุดชะงักทางภูมิรัฐศาสตร์และการชะลอตัวของอุปสงค์: ความไม่สงบอย่างต่อเนื่องในตะวันออกกลางและความต้องการท่องเที่ยวในเส้นทางยุโรปที่ลดลงส่งผลให้เกิดการยกเลิกกำหนดการเดินทางและทำให้อัตราผลตอบแทนจากการจองลดลง จนทำให้ฝ่ายบริหารต้องปรับลดคาดการณ์การเติบโตของรายได้รวมตลอดทั้งปีลง
- ความเปราะบางด้านเลเวอเรจและอัตราดอกเบี้ย: จากการมีอัตราส่วนหนี้สินสุทธิต่อ EBITDA อยู่ใกล้ระดับ 2.9x–3.2x บริษัทจึงยังคงมีความอ่อนไหวสูงต่ออัตราผลตอบแทนพันธบัตรที่ปรับตัวสูงขึ้นและอัตราดอกเบี้ยที่ทรงตัวอยู่ในระดับสูง ซึ่งส่งผลให้ต้นทุนการรีไฟแนนซ์สำหรับภาระหนี้สินมูลค่าหลายพันล้านดอลลาร์เพิ่มสูงขึ้น แม้จะมีการออกหุ้นกู้อัตราดอกเบี้ยคงที่เมื่อเร็ว ๆ นี้ก็ตาม
- การเติบโตของต้นทุนต่อหน่วยจากการดำเนินงานและการบีบตัวของอัตรากำไร: ค่าใช้จ่ายต่อหน่วยที่ไม่รวมค่าน้ำมันที่เพิ่มสูงขึ้นและค่าธรรมเนียมการดำเนินงานท่าเรือที่ปรับตัวขึ้นนั้นพุ่งเกินกว่าการเติบโตของผลตอบแทนสุทธิ ส่งผลให้อัตรากำไร EBITDA ปรับปรุงแล้วถูกบีบตัวลง และเพิ่มความกังวลในกลุ่มนักลงทุนสถาบันเกี่ยวกับการลดการใช้จ่ายสินค้าฟุ่มเฟือย
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ






ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ