


คาดการณ์ราคาหุ้น Apple: AAPL ย่อตัวหลังพุ่งแตะ 350 ดอลลาร์ในระยะสั้น, แนวโน้มยังเป็นขาขึ้นลุ้นทะลุระดับ 400 ดอลลาร์



พอดแคสต์ AI


หุ้น Apple เผชิญแรงกดดันในระยะสั้นจากการประเมินมูลค่าที่ตึงตัว ต้นทุนชิปหน่วยความจำที่พุ่งสูงขึ้น และความกังวลด้านรายจ่ายในกลุ่มเทคโนโลยี ส่งผลให้อัตรากำไรขั้นต้นไตรมาสธันวาคมต่ำกว่าคาด อย่างไรก็ตาม ปัจจัยพื้นฐานยังคงแข็งแกร่ง หนุนโดยกระแสเงินสดอิสระระดับสูง โครงการซื้อหุ้นคืนต่อเนื่อง การเติบโตของธุรกิจบริการ และรอบการอัปเกรดจาก Apple Intelligence วอลล์สตรีทยังคงมุมมองเชิงบวก โดยประเมินว่าราคาเป้าหมายระยะกลางอาจทะلุระดับ 400 ดอลลาร์ ขณะที่แนวทางทางเทคนิคระบุว่าโครงสร้างขาขึ้นยังคงสมบูรณ์ตราบใดที่ไม่หลุดแนวรับสำคัญ

ทบทวนราคาหุ้นแอปเปิ้ล: การปรับตัวขึ้นชะลอตัวลงท่ามกลางการเขย่าตลาด
TradingKey - ท่ามกลางความคาดหวังของตลาดต่ออุปสงค์ iPhone รุ่นเรือธงและการนำ Apple Intelligence มาใช้ในเชิงพาณิชย์ หุ้นแอปเปิล (AAPL) ปรับตัวสูงขึ้นจากราว 332 ดอลลาร์ในช่วงต้นเดือนตุลาคม โดยพุ่งแตะ 348.91 ดอลลาร์ในวันที่ 29 ตุลาคม ซึ่งต่ำกว่าระดับสูงสุดเดิมที่ 351.42 ดอลลาร์เพียงเล็กน้อย
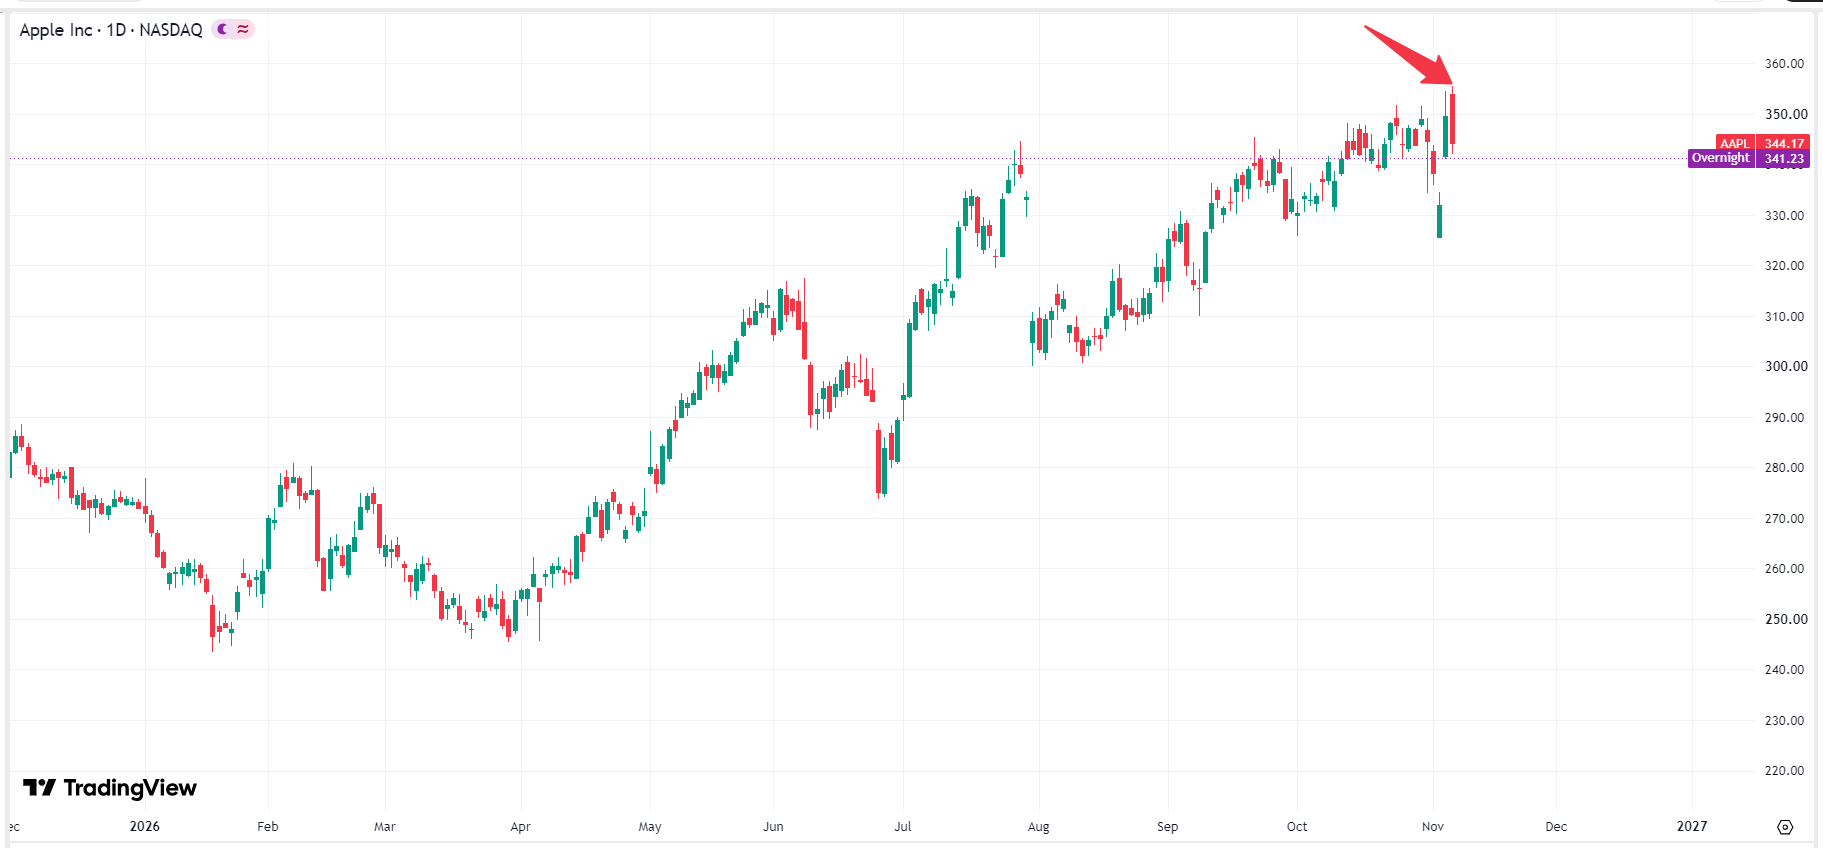 กราฟราคาหุ้นแอปเปิล ที่มา: TradingView
เมื่อพรีเมียมการประเมินมูลค่า (โดย Forward P/E แตะระดับ 36.96 เท่า) แตะกรอบบนของช่วงในอดีต สถาบันต่าง ๆ เช่น มอร์แกน สแตนลีย์ และเวดบุช จึงยังคงราคาเป้าหมายไว้ใกล้ระดับ 350 ดอลลาร์ ขณะที่แรงขายในตลาดออปชันกระจุกตัวอยู่ที่ระดับ 350 ดอลลาร์ และแรงส่งขาขึ้นหมดลง ส่งผลให้ราคาหุ้นย่อตัวลงหลังจากพุ่งขึ้นอย่างแรง ทั้งนี้ เมื่อเข้าสู่เดือนพฤศจิกายน หุ้นแอปเปิลได้ย่อตัวลงช่วงสั้น ๆ ก่อนจะดีดตัวขึ้นอีกครั้งสู่ระดับ 355.38 ดอลลาร์ ซึ่งทำสถิติสูงสุดใหม่เป็นประวัติการณ์
ทำไมหุ้น Apple ถึงปรับตัวลดลง?
ในช่วงหนึ่งเดือนที่ผ่านมา แม้ราคาหุ้นของแอปเปิ้ลจะยังคงรักษาทิศทางขาขึ้นโดยรวมไว้ได้ แต่ก็ย่อตัวลงซ้ำแล้วซ้ำเล่าหลังจากพุ่งขึ้นแรง ซึ่งเป็นผลมาจากปัจจัยลบหลายประการที่เกี่ยวพันกัน ได้แก่ แรงกดดันจากการประเมินมูลค่าที่ตึงตัวอย่างมาก สัญญาณเตือนในแนวทางผลประกอบการล่าสุด และภาวะหลีกเลี่ยงความเสี่ยงอย่างรุนแรงในตลาด โดยในช่วงปลายเดือนตุลาคม แอลฟาเบท (GOOG) ร่วงลง 10% หลังรายงานผลประกอบการ ขณะที่แอมะซอน (AMZN) ทรุดตัวลง 12% จุดชนวนความกังวลร่วมกันในตลาดเกี่ยวกับรายจ่ายฝ่ายทุนและกระแสเงินสดอิสระ (FCF) ของบรรดาบริษัทยักษ์ใหญ่ด้านเทคโนโลยี ในฐานะหุ้นผู้นำกลุ่มมาร์เก็ตแคปขนาดใหญ่พิเศษที่มีสภาพคล่องสูงสุดในโลกในตลาดหุ้นสหรัฐฯ แอปเปิ้ลจึงได้รับผลกระทบหนักที่สุด โดยกลายเป็นเครื่องมือในการเทขายเพื่อถือเงินสดสำหรับสถาบันต่าง ๆ ที่ต้องการระดมเงินสดเพื่อหลีกเลี่ยงความเสี่ยง
เมื่อวันที่ 2 พฤศจิกายน แอปเปิ้ลได้รายงานผลประกอบการประจำไตรมาส 4 (Q4) ตามปีงบการเงิน 2026 แม้ว่ารายได้จาก iPhone จะแข็งแกร่ง แต่จอห์น เทอร์นุส (John Ternus) ซีอีโอคนใหม่ ได้ออกคำเตือนที่ไม่ค่อยเกิดขึ้นบ่อยนักในการประชุมแถลงผลประกอบการว่า ราคาชิปหน่วยความจำทั่วโลกกำลังพุ่งสูงขึ้นอย่างที่ไม่เคยปรากฏมาก่อน ซึ่งหมายความว่าต้นทุนชิปหน่วยความจำที่พุ่งสูงขึ้นจะบั่นทอนอัตรากำไรขั้นต้นอย่างรุนแรง ทั้งนี้ แอปเปิ้ลได้ปรับลดตัวเลขคาดการณ์อัตรากำไรขั้นต้นสำหรับไตรมาสเดือนธันวาคม (ช่วงเทศกาลวันหยุด) ลงสู่ระดับ 45%–46% ซึ่งต่ำกว่าระดับ 47.9% ในไตรมาสก่อนหน้า และต่ำกว่าที่วอลล์สตรีทคาดการณ์ไว้ที่ 47.1%
นอกจากนี้ รายงานผลประกอบการล่าสุดของแอปเปิ้ลยังมีปัจจัยลบอื่น ๆ ร่วมด้วย แม้จะมีการเปิดตัวสมาร์ตโฟนเรือธงรุ่นใหม่อย่าง iPhone Duo และผลการดำเนินงานด้านยอดการสมัครสมาชิกของกลุ่มธุรกิจบริการ (Services) ที่โดดเด่น แต่อัตราการมีส่วนขับเคลื่อนของ Apple Intelligence ต่อวงจรอัปเกรดฮาร์ดแวร์และการเติบโตของรายได้กลับไม่สามารถทำได้เหนือความคาดหวังในแง่ดีที่สุดของวอลล์สตรีท ยิ่งไปกว่านั้น รายงานยังระบุถึงรายได้ในภูมิภาคเกรตเตอร์ไชน่าที่ลดลงเมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งกลายเป็นปัจจัยสนับสนุนให้นักลงทุนฝั่งหมีเพิ่มแรงกดดันยิ่งขึ้น
หุ้น Apple ยังมีโมเมนตัมขาขึ้นอยู่หรือไม่?
หลังจากย่อตัวลงจากระดับสูงสุดเป็นประวัติการณ์ ปัจจุบันหุ้นแอปเปิลมีการซื้อขายอยู่ในช่วง 340 ถึง 350 ดอลลาร์ ทั้งนี้ เมื่อพิจารณาจากปัจจัยพื้นฐานและโครงสร้างการถือหุ้นในระยะกลางถึงระยะยาว แอปเปิลยังคงมีโมเมนตัมขาขึ้นอยู่อีกมาก ประการแรก กระแสเงินสดอิสระ (FCF) ต่อปีของแอปเปิลยังคงอยู่ที่ระดับ 1 แสนล้านดอลลาร์ พร้อมทั้งมีการซื้อหุ้นคืนคิดเป็นมูลค่า 8 หมื่นล้านถึง 1 แสนล้านดอลลาร์ต่อปี ซึ่งโครงการคืนผลตอบแทนแก่ผู้ถือหุ้นในเชิงรุกนี้ช่วยลดจำนวนหุ้นหมุนเวียนในตลาดอย่างต่อเนื่อง และช่วยหนุนกำไรต่อหุ้น (EPS) ให้เติบโตขึ้นอย่างเป็นรูปธรรม
ประการที่สอง เนื่องจากการทยอยเปิดตัวฟีเจอร์ AI ของ Apple Intelligence ในตลาดทั่วโลกและการอัปเดตซอฟต์แวร์อย่างต่อเนื่อง บริษัทวิจัยตลาดจึงคาดการณ์ว่า ฐานผู้ใช้งานจำนวนมหาศาลที่ยังคงใช้ iPhone รุ่นเก่าจะช่วยขับเคลื่อนรอบการอัปเกรดเครื่องครั้งใหญ่ในช่วง 1–2 ปีข้างหน้า ซึ่งจะช่วยหนุนทั้งราคาขายเฉลี่ย (ASP) และยอดส่งมอบของสมาร์ตโฟนรุ่นเรือธง
ประการสุดท้าย รายได้ต่อปีและจำนวนผู้ใช้บริการในกลุ่มธุรกิจบริการ (Services) ของแอปเปิล ซึ่งครอบคลุมถึง App Store, iCloud, Apple Pay และ Apple TV+ ยังคงทำสถิติสูงสุดเป็นประวัติการณ์อย่างต่อเนื่อง และด้วยอัตรากำไรขั้นต้นที่สูงถึง 70%–75% ธุรกิจบริการจึงทำหน้าที่เป็นเกราะป้องกันผลกำไรที่มีประสิทธิภาพต่อความผันผวนตามฤดูกาลของยอดขายฮาร์ดแวร์ พร้อมทั้งช่วยหนุนการประเมินมูลค่าหุ้นให้อยู่ในระดับพรีเมียม
คาดการณ์ราคา Apple: จ่อเดินหน้าพุ่งทะลุระดับ 400 ดอลลาร์
แม้จะเผชิญแรงกดดันในระยะสั้นจากบรรยากาศการหลีกเลี่ยงความเสี่ยง (risk-off) ในหุ้นกลุ่มเทคโนโลยีในวงกว้างหลังการเลือกตั้งกลางเทอมของสหรัฐฯ และต้นทุนชิปหน่วยความจำที่เพิ่มสูงขึ้น แต่บรรดาสถาบันและนักวิเคราะห์ในวอลล์สตรีท ซึ่งรวมถึงแดน ไอฟส์ นักวิเคราะห์จาก Wedbush, Evercore ISI และ TD Cowen ยังคงมีมุมมองเชิงบวกอย่างมากต่อแอปเปิ้ล โดยยังคงราคาเป้าหมายไว้สูงถึง $380–$400 ทั้งนี้ พวกเขาเชื่อมั่นอย่างยิ่งว่า หลังจากซึมซับการปรับฐานในระยะสั้นแล้ว แอปเปิ้ลยังคงมีรากฐานทางธุรกิจและการเงินในระยะกลางถึงระยะยาวที่จะทะลุผ่านระดับ $400 และมุ่งสู่มูลค่าหลักทรัพย์ตามราคาตลาดที่ 5 ล้านล้านถึง 6 ล้านล้านดอลลาร์
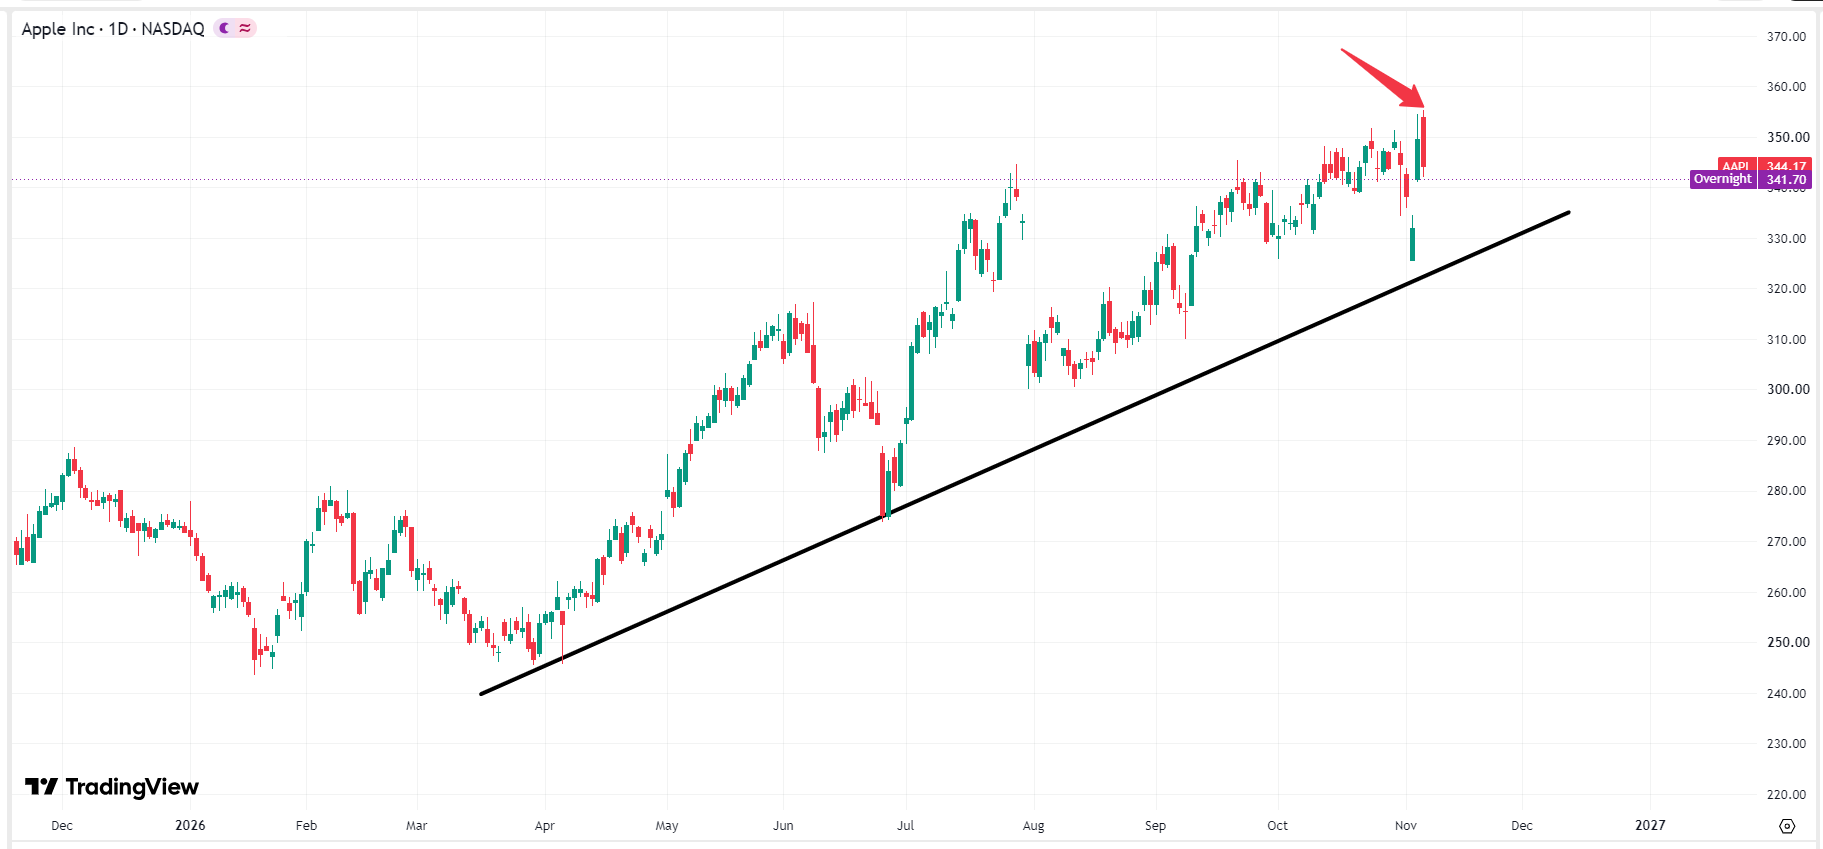 กราฟราคาหุ้นแอปเปิ้ล ที่มา: TradingView
ในเชิงการวิเคราะห์ทางเทคนิค แม้ว่าราคาหุ้นของแอปเปิ้ลจะเผชิญกับการปรับฐานลงอย่างหนักและมีนัยสำคัญหลายครั้งในปีนี้ แต่ราคาก็ยังคงรักษาทิศทางขาขึ้นได้อย่างต่อเนื่อง และโครงสร้างขาขึ้นยังคงสมบูรณ์ สำหรับแนวโน้มในระยะข้างหน้า ราคาหุ้นของแอปเปิ้ลอาจมีการย่อตัวในระยะสั้น แต่ตราบใดที่ไม่หลุดต่ำกว่า $310.00–$315.00 ก็จะช่วยสร้างโมเมนตัมในการปรับตัวขึ้นสู่ระดับ $400 อีกครั้ง
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ