


Cerebras คู่แข่ง Nvidia พุ่งขึ้นกว่า 19% ในการซื้อขายช่วงข้ามคืน หลังมีรายงานว่า Microsoft กลายมาเป็นลูกค้ารายใหม่ พร้อมปรับเพิ่มเพดานแนวโน้มรายได้ทั้งปีเป็น 960 ล้านดอลลาร์



พอดแคสต์ AI


เมื่อวันที่ 12 พฤศจิกายน ตามเวลาเขตตะวันออก หุ้น Cerebras Systems พุ่งขึ้นราว 19% หลังประกาศผลประกอบการไตรมาสที่ 3 ปี 2026 ที่มีรายได้หลักเติบโต 70% จากบริการคลาวด์คอมพิวติ้งที่ทะยานขึ้น 272% และการได้ไมโครซอฟท์เป็นลูกค้ารายใหม่ พร้อมปรับเพิ่มคาดการณ์รายได้ทั้งปี สูงกว่าที่ตลาดคาดการณ์ อย่างไรก็ตาม ผลขาดทุนสุทธิตามมาตรฐาน GAAP ขยายตัวขึ้นจากค่าใช้จ่ายด้านการวิจัยและพัฒนา ขณะที่ความท้าทายระยะยาวได้แก่การควบคุมต้นทุนโครงสร้างพื้นฐาน การฟื้นตัวของยอดขายฮาร์ดแวร์ และการบริหารความเสี่ยงจากการพึ่งพาลูกค้ารายใหญ่
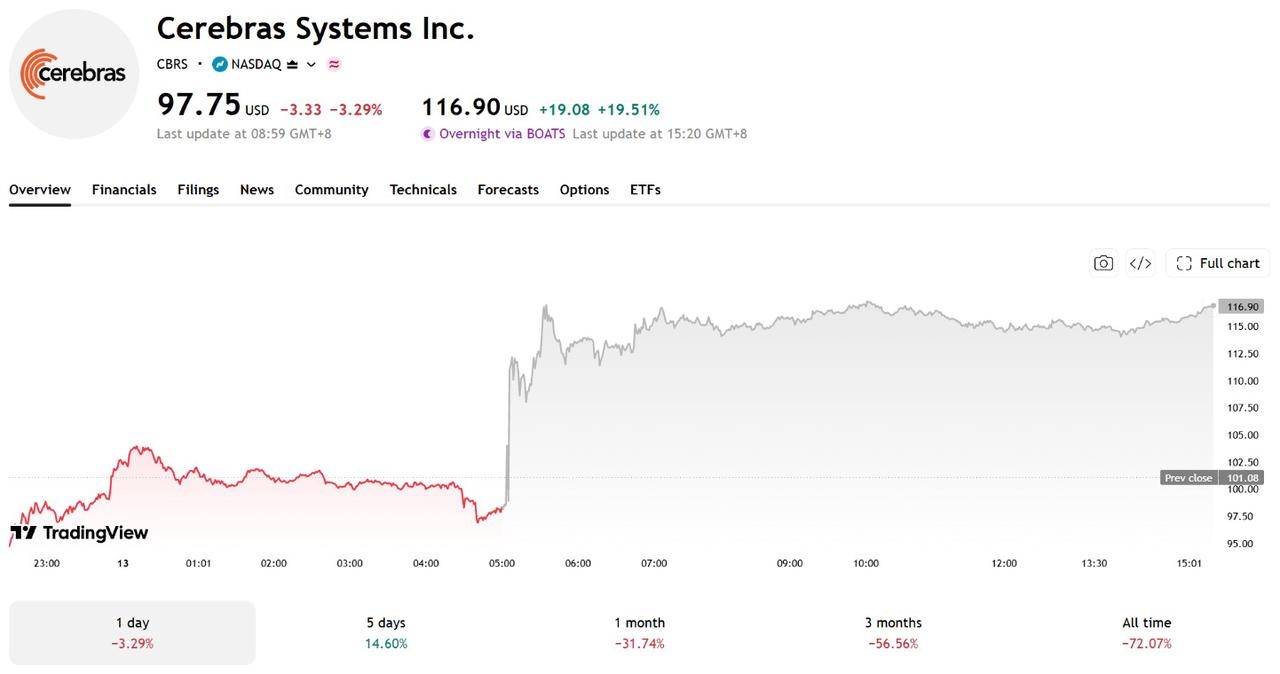
TradingKey - เมื่อวันที่ 12 พฤศจิกายน ตามเวลาเขตตะวันออก Cerebras Systems บริษัทชิป AI (CBRS) ราคาหุ้นพุ่งขึ้นมากถึงราว 19% ในการซื้อขายหลังปิดตลาด หลังจากเปิดเผยผลประกอบการประจำไตรมาสที่ 3 ปี 2026 ทั้งนี้ ณ เวลาที่รายงาน หุ้น Cerebras มีการซื้อขายอยู่ที่ 116.9 ดอลลาร์ในการซื้อขายช่วงข้ามคืน หรือปรับตัวขึ้นราว 19.51%
รายได้หลักในไตรมาสที่ 3 ของบริษัทเติบโต 70% เมื่อเทียบเป็นรายปี และบริษัทได้ปรับเพิ่มคาดการณ์รายได้ตลอดทั้งปี นอกจากนี้ บริษัทยังได้หนึ่งในผู้ให้บริการคลาวด์ระดับไฮเปอร์สเกลชั้นนำ 3 อันดับแรกของโลกเข้ามาเป็นลูกค้ารายใหม่ ซึ่งมีรายงานว่าเป็นไมโครซอฟท์ (MSFT) โดยทั้งสองฝ่ายได้ร่วมเป็นพันธมิตรด้านคลาวด์คอมพิวติ้ง
[ที่มา: TradingView]
Cerebras ปรับเพิ่มคาดการณ์รายได้ตลอดทั้งปี หลังรายได้คลาวด์คอมพิวติงพุ่งขึ้น 272%
เซเรบราสคาดการณ์ว่ารายได้หลักตลอดทั้งปี 2026 จะแตะระดับ 940 ล้านดอลลาร์ถึง 960 ล้านดอลลาร์ ซึ่งสูงกว่าคาดการณ์เดิมที่ 880 ล้านดอลลาร์ถึง 890 ล้านดอลลาร์ และสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ประมาณ 887.5 ล้านดอลลาร์
ในไตรมาส 3 รายได้ตามมาตรฐาน GAAP ของบริษัทอยู่ที่ 210.8 ล้านดอลลาร์ เพิ่มขึ้น 55% เมื่อเทียบเป็นรายปี ขณะที่รายได้หลักอยู่ที่ 230.9 ล้านดอลลาร์ เพิ่มขึ้น 70% เมื่อเทียบเป็นรายปี และสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 214.7 ล้านดอลลาร์
เมื่อพิจารณาตามกลุ่มธุรกิจ รายได้หลักจากบริการคลาวด์คอมพิวติงและบริการอื่น ๆ แตะระดับ 144.9 ล้านดอลลาร์ เพิ่มขึ้น 272% เมื่อเทียบเป็นรายปี ขณะที่รายได้หลักจากฮาร์ดแวร์ลดลงสู่ระดับ 86 ล้านดอลลาร์ จาก 96.8 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน ซึ่งบ่งชี้ว่าบริการคลาวด์ได้กลายเป็นปัจจัยขับเคลื่อนการเติบโตหลัก
ด้านความสามารถในการทำกำไร ผลขาดทุนสุทธิตามมาตรฐาน GAAP ในไตรมาส 3 ขยายตัวขึ้นสู่ 161.2 ล้านดอลลาร์ จาก 22.2 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน โดยได้รับผลกระทบหลักจากการเพิ่มขึ้นของค่าใช้จ่าย เช่น ด้านการวิจัยและพัฒนา (R&D) อย่างไรก็ตาม อัตรากำไรจากการดำเนินงานหลักอยู่ที่ติดลบ 14% และบริษัทคาดว่าอัตราดังกล่าวจะปรับตัวดีขึ้นมาอยู่ที่ระหว่างติดลบ 1% ถึงบวก 1% ในไตรมาส 4
สำหรับแนวโน้มในไตรมาส 4 เซเรบราสคาดการณ์ว่ารายได้หลักจะอยู่ที่ 310 ล้านดอลลาร์ถึง 330 ล้านดอลลาร์ ซึ่งสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 274.9 ล้านดอลลาร์ ขณะที่คาดว่าอัตรากำไรขั้นต้นหลักจะเพิ่มขึ้นสู่ระดับ 47% ถึง 49% จากระดับ 41% ในไตรมาส 3
Cerebras เร่งขยายตลาดคลาวด์ หลังมีรายงานว่าไมโครซอฟท์กลายเป็นลูกค้ารายใหม่
เซเรบราสประกาศในรายงานผลประกอบการว่า บริษัทได้ร่วมมือกับหนึ่งในผู้ให้บริการคลาวด์ระดับไฮเปอร์สเกลชั้นนำสามอันดับแรกของโลก แต่ไม่ได้เปิดเผยชื่อลูกค้าหรือมูลค่าสัญญา ทั้งนี้ ทั้งเดอะ วอลล์สตรีท เจอร์นัล และ Reuters ยืนยันตรงกันว่าลูกค้ารายดังกล่าวคือไมโครซอฟท์ โดยบริษัทคาดว่าจะประกาศรายละเอียดเพิ่มเติมเกี่ยวกับความร่วมมือนี้ในปี 2027
ก่อนหน้านี้ เซเรบราสได้ร่วมมือกับออราเคิล (ORCL) เพื่อผสานรวมเทคโนโลยีการอนุมาน AI ของตนเข้ากับ Oracle Cloud Infrastructure (OCI) โดยมีกำหนดเปิดตัวบริการที่เกี่ยวข้องในปี 2027
ในด้านเทคโนโลยี เซเรบราสใช้สถาปัตยกรรม Wafer Scale Engine (WSE) โดยมุ่งเน้นการฝึกและการอนุมาน AI เป็นหลัก เพื่อสร้างความแตกต่างจาก GPU ของอินวิเดีย ส่วนในด้านห่วงโซ่อุปทาน ซีอีโอของบริษัทระบุว่า บริษัทได้รับคำมั่นจากทีเอสเอ็มซี (TSM) ในการจัดหาเวเฟอร์อย่างเพียงพอ ซึ่งจะช่วยสนับสนุนการขยายกำลังการผลิตในระยะต่อไป
ณ วันที่ 30 กันยายน 2026 ภาระผูกพันตามสัญญาที่ยังไม่ได้ปฏิบัติตาม (RPO) ของเซเรบราสแตะระดับ 26.1 พันล้านดอลลาร์ ซึ่งส่วนใหญ่เชื่อมโยงกับข้อตกลงกับโอเพนเอไอ นอกจากนี้ บริษัทยังได้ทำสัญญาจองความจุของศูนย์ข้อมูลขนาด 700 เมกะวัตต์ซึ่งมีกำหนดส่งมอบภายในสิ้นปี 2027 แม้ว่าตัวเลขนี้จะยังไม่ได้สะท้อนถึงกำลังการประมวลผลที่เปิดใช้งานแล้วก็ตาม
อย่างไรก็ตาม การเปลี่ยนความร่วมมือให้กลายเป็นรายได้จริงยังคงขึ้นอยู่กับการติดตั้งใช้งานศูนย์ข้อมูล การจัดซื้อของลูกค้า และการใช้งานบริการ ขณะเดียวกัน บริษัทยังต้องแบกรับต้นทุนการก่อสร้างโครงสร้างพื้นฐานและค่าใช้จ่ายในการดำเนินงานที่เกี่ยวข้องอีกด้วย
ในระยะสั้น การที่ผลการดำเนินงานในไตรมาส 4 จะเป็นไปตามคาดการณ์ของบริษัทหรือไม่ จะส่งผลต่อการประเมินแนวโน้มการเติบโตของบริษัทโดยตลาด ส่วนในระยะยาว การที่รายได้จากคลาวด์คอมพิวติ้งจะสามารถรักษาการเติบโตได้อย่างต่อเนื่องหรือไม่ ยอดขายฮาร์ดแวร์จะฟื้นตัวได้หรือไม่ ตลอดจนการพึ่งพาลูกค้ารายใหญ่และต้นทุนโครงสร้างพื้นฐานจะสามารถควบคุมได้หรือไม่นั้น จะเป็นตัวกำหนดความเร็วในการยกระดับความสามารถในการทำกำไรของบริษัท
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ