


เหตุใดแนวโน้มกำไรที่ดีขึ้นของ CoreWeave จึงหนุนหุ้นกลุ่มโครงสร้างพื้นฐาน AI: แรงกดดันด้านการจัดหาเงินทุนคลี่คลายลง, ความคาดหวังต่อการจัดซื้ออุปกรณ์ฟื้นตัว



พอดแคสต์ AI


เมื่อวันที่ 11 พฤศจิกายน ตามเวลาฝั่งตะวันออกของสหรัฐ คอร์วีฟรายงานผลประกอบการไตรมาส 3 ที่เติบโตแข็งแกร่งด้วยรายได้ 3.661 พันล้านดอลลาร์ เพิ่มขึ้น 168% พร้อมปรับเพิ่มคาดการณ์รายได้ปีนี้เป็น 13-13.3 พันล้านดอลลาร์ และเพิ่มรายจ่ายฝ่ายทุนเป็น 37-39 พันล้านดอลลาร์ แม้บริษัทยังขาดทุนสุทธิ แต่การจัดการเงินทุนที่ดีขึ้นผ่านเงินชำระล่วงหน้าจากลูกค้าและหนี้สินระดับสินทรัพย์ช่วยคลายความกังวลของตลาด ส่งผลให้หุ้นกลุ่มโครงสร้างพื้นฐาน AI และดัชนี Philadelphia Semiconductor ดีดตัวขึ้นอย่างแข็งแกร่ง โดยสะท้อนความเชื่อมั่นต่อความยั่งยืนของการลงทุนและการเปลี่ยนกำลังการประมวลผลเป็นยอดขาย
TradingKey - เมื่อวันที่ 11 พฤศจิกายน ตามเวลาฝั่งตะวันออกของสหรัฐ คอร์วีฟ (CRWV) รายงานผลประกอบการและปรับเพิ่มคาดการณ์รายได้ ส่งผลให้หุ้นกลุ่มโครงสร้างพื้นฐาน AI ดีดตัวขึ้นอย่างแข็งแกร่ง ขณะที่ดัชนี Philadelphia Semiconductor พุ่งขึ้นกว่า 7%
ณ เวลาที่รายงาน ไมครอน เทคโนโลยี (MU) พุ่งขึ้น 13.27%, อินเทล (INTC) ทะยานขึ้น 9.47%, เอเอ็มดี (AMD) ดีดตัวขึ้น 7.39%, บรอดคอม (AVGO) ปรับตัวขึ้น 6.39%, ทีเอสเอ็มซี (TSM) เพิ่มขึ้น 4.69%, อินวิเดีย (NVDA) ปรับขึ้น 4.00% และเอเอสเอ็มแอล (ASML) ขยับขึ้น 3.43% โดยตลาดกำลังประเมินผลตอบแทนจากการลงทุนด้านกำลังการประมวลผล ตลอดจนแนวโน้มการส่งมอบตามคำสั่งซื้ออุปกรณ์ต้นน้ำใหม่อีกครั้ง
อย่างไรก็ตาม จำเป็นต้องทำความเข้าใจปัจจัยหนุนนี้อย่างถูกต้องว่า คอร์วีฟยังไม่สามารถทำกำไรสุทธิได้ โดยในไตรมาสที่ 3 บริษัทรายงานผลขาดทุนสุทธิตามมาตรฐาน GAAP อยู่ที่ 709 ล้านดอลลาร์ และขาดทุนสุทธิที่ปรับปรุงแล้ว 529 ล้านดอลลาร์ ขณะที่ฝ่ายบริหารคาดว่ากำไรสุทธิที่ปรับปรุงแล้วจะพลิกกลับมาเป็นบวกได้ในช่วงครึ่งแรกของปี 2028 ทั้งนี้ ปัจจัยที่ช่วยหนุนการดีดตัวขึ้นคือผลการดำเนินงานที่ดีขึ้น รวมถึงคำชี้แจงของบริษัทเกี่ยวกับแนวทางการจัดหาเงินทุนและเส้นทางสู่การทำกำไรในอนาคต
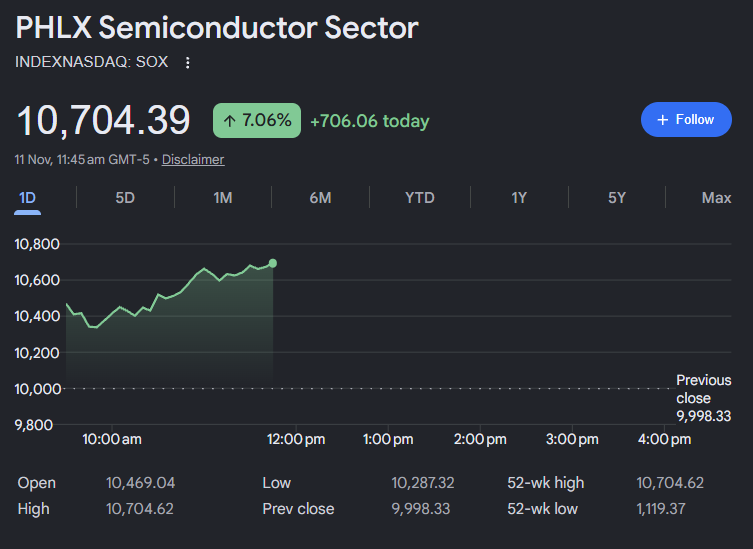
ดัชนี Philadelphia Semiconductor, ที่มา: Google Finance
รายได้และอัตรากำไรของ CoreWeave ปรับตัวดีขึ้น, คลายความกังวลด้านผลตอบแทนจาก AI
ก่อนหน้านี้ เหตุผลหลักที่สร้างแรงกดดันต่อหุ้นกลุ่มฮาร์ดแวร์ AI คือการที่บรรดาผู้ให้บริการคลาวด์ยังคงกู้ยืมเงินอย่างต่อเนื่องเพื่อจัดซื้อชิปและสร้างศูนย์ข้อมูล แต่รายได้และกำไรอาจไม่เพียงพอที่จะรองรับการขยายตัวดังกล่าว ซึ่งหากการจัดหาเงินทุนเผชิญอุปสรรค ความล่าช้าในการจัดซื้อก็อาจส่งผลกระทบลุกลามไปยังประมาณการรายได้และผลกำไรของบริษัทฮาร์ดแวร์
ผลประกอบการของ CoreWeave ส่งสัญญาณเชิงบวกต่อการดำเนินงานมากยิ่งขึ้น โดยรายได้ในไตรมาส 3 อยู่ที่ 3.661 พันล้านดอลลาร์ เพิ่มขึ้น 168% เมื่อเทียบเป็นรายปี ขณะที่กำไรจากการดำเนินงานที่ปรับปรุงแล้วอยู่ที่ 379 ล้านดอลลาร์ และอัตรากำไรจากการดำเนินงานปรับตัวขึ้นจาก 5% ในไตรมาส 2 เป็น 10% นอกจากนี้ บริษัทยังได้ปรับเพิ่มคาดการณ์รายได้ตลอดทั้งปีเป็น 13 พันล้านดอลลาร์ ถึง 13.3 พันล้านดอลลาร์
การขยายตัวของรายได้ที่เกิดขึ้นควบคู่กับการปรับตัวดีขึ้นของอัตรากำไรจากการดำเนินงานเมื่อเทียบกับไตรมาสก่อนหน้า บ่งชี้ว่ากำลังการประมวลผลที่เพิ่มเข้ามาใหม่กำลังถูกเปลี่ยนเป็นยอดขาย และการขยายขนาดการดำเนินธุรกิจเริ่มช่วยเพิ่มผลตอบแทนจากการดำเนินงาน ซึ่งช่วยคลายความกังวลของนักลงทุนเกี่ยวกับ 'การลงทุนในอุปกรณ์อย่างต่อเนื่องแต่ไม่สามารถสร้างกำไรได้' พร้อมทั้งช่วยสนับสนุนความยั่งยืนของการจัดซื้อฮาร์ดแวร์ในระยะต่อไป
หุ้นกลุ่มฮาร์ดแวร์ได้รับแรงหนุนการฟื้นตัวของการประเมินมูลค่า หลังข้อตกลงทางการเงินช่วยเพิ่มกำลังซื้อ
นอกเหนือจากการปรับปรุงด้านการดำเนินงานแล้ว แหล่งเงินทุนก็มีความสำคัญไม่แพ้กัน โดยคอร์วีฟคาดว่าจะได้รับเงินชำระล่วงหน้าและเงินมัดจำจากลูกค้าประมาณ 9 พันล้านดอลลาร์ในช่วง 3 เดือนข้างหน้า ซึ่งในจำนวนนี้มากกว่า 3 พันล้านดอลลาร์เป็นส่วนของโครงสร้างพื้นฐานคลาวด์ที่มีอยู่เดิม ทำให้ไม่จำเป็นต้องมีรายจ่ายฝ่ายทุนเพิ่มเติม ทั้งนี้ บริษัทมีแผนที่จะสนับสนุนการเติบโตผ่านการผสมผสานระหว่างหนี้สินระดับสินทรัพย์ เงินชำระล่วงหน้าจากลูกค้า และการจัดหาเงินทุนจากผู้ขายอุปกรณ์
สิ่งนี้หมายความว่ามีแหล่งเงินทุนเพิ่มขึ้นในการตอบสนองคำสั่งซื้อของลูกค้า ซึ่งอาจช่วยลดการพึ่งพาตลาดหนี้ไม่มีหลักประกันที่มีต้นทุนสูง โดย Reuters รายงานว่าบริษัทระบุว่าจะไม่เข้าไประดมทุนในตลาดหนี้ไม่มีหลักประกัน ขณะที่เบิร์นสไตน์ชี้ว่ารายงานผลประกอบการฉบับนี้ได้ช่วยคลายความกังวลของตลาดเกี่ยวกับประเด็นด้านเงินทุน
การจัดการด้านเงินทุนที่ดีขึ้นมีความเชื่อมโยงโดยตรงกับแผนการจัดซื้อ: คอร์วีฟได้ปรับเพิ่มกรอบล่างของการคาดการณ์รายจ่ายฝ่ายทุนตลอดทั้งปีจาก 35 พันล้านดอลลาร์ขึ้นเป็น 37 พันล้านดอลลาร์ ขณะที่ยังคงกรอบบนไว้ที่ 39 พันล้านดอลลาร์ โดยระบุถึงการคาดการณ์ว่าโครงสร้างพื้นฐานบางส่วนจะได้รับการส่งมอบเร็วกว่ากำหนด
สำหรับผู้จัดหา GPU, เซิร์ฟเวอร์, อุปกรณ์จัดเก็บข้อมูล และอุปกรณ์เครือข่าย ความสามารถที่เพิ่มขึ้นของลูกค้าในการระดมทุนและดำเนินการติดตั้งระบบให้แล้วเสร็จจะช่วยลดความเสี่ยงจากความล่าช้าของคำสั่งซื้อ
สิ่งนี้ยังสร้างความคาดหวังต่อการฟื้นตัวของการประเมินมูลค่าหุ้นกลุ่มโครงสร้างพื้นฐาน AI: การเติบโตของรายได้จากการประมวลผลช่วยสนับสนุนการจัดซื้ออย่างต่อเนื่อง ขณะที่การจัดการด้านเงินทุนช่วยเสริมสร้างความเชื่อมั่นต่อการดำเนินการจัดซื้อ ทั้งนี้ ความเสี่ยงจากการหยุดชะงักของการขยายธุรกิจซึ่งเคยถูกสะท้อนในมูลค่าหุ้นไปก่อนหน้านี้ได้ลดลงแล้ว ส่งผลให้ราคาหุ้นสามารถสะท้อนการเปลี่ยนแปลงดังกล่าวได้ก่อนที่จะมีการปรับเพิ่มคาดการณ์ผลประกอบการของกลุ่มฮาร์ดแวร์รอบใหม่
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ