


พรีวิวผลประกอบการไตรมาส 1 ของซิสโก้: คาดรายได้เติบโต 22%, ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ 170 ดอลลาร์



พอดแคสต์ AI


ซิสโก้เตรียมรายงานผลประกอบการไตรมาส 1 ปีงบการเงิน 2027 โดยตลาดคาดการณ์รายได้ 1.812 หมื่นล้านดอลลาร์ และกำไรต่อหุ้น non-GAAP ที่ 1.32 ดอลลาร์ ประเด็นสำคัญที่ต้องจับตาคือคำสั่งซื้อโครงสร้างพื้นฐาน AI จากผู้ให้บริการคลาวด์รายใหญ่ การเติบโตของอุปกรณ์เครือข่ายความเร็วสูง และแรงกดดันต่ออัตรากำไรขั้นต้นจากสัดส่วนยอดขายฮาร์ดแวร์ AI ขณะที่มุมมองนักวิเคราะห์มีความ
ผสมผสาน โดยราคาเป้าหมายเฉลี่ยอยู่ที่ 135.56 ดอลลาร์ ทั้งนี้ ความสามารถในการรักษาการเติบโตของรายได้ควบคู่กับเสถียรภาพของอัตรากำไรจะเป็นตัวกำหนดทิศทางราคาหุ้นหลังการรายงานผลประกอบการ
TradingKey - ซิสโก้ (CSCO) จะรายงานผลประกอบการประจำไตรมาส 1 ปีงบการเงิน 2027 หลังตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 12 พฤศจิกายน ตามเวลาฝั่งตะวันออก และจะจัดการประชุมแถลงผลประกอบการในเวลา 16:30 น. ของวันเดียวกัน ทั้งนี้ รอบระยะเวลารายงานสำหรับไตรมาสนี้สิ้นสุดลงเมื่อวันที่ 24 ตุลาคม
ณ ราคาปิดตลาดเมื่อวันที่ 10 พฤศจิกายน หุ้นซิสโก้อยู่ที่ระดับ 98.15 ดอลลาร์ โดยประเด็นสำคัญที่ต้องจับตาสำหรับรายงานผลประกอบการครั้งนี้ ได้แก่ คำสั่งซื้อโครงสร้างพื้นฐาน AI จากผู้ให้บริการคลาวด์รายใหญ่ การเติบโตของรายได้จากอุปกรณ์เครือข่ายความเร็วสูง และผลกระทบจากยอดขายผลิตภัณฑ์ที่เกี่ยวข้องกับ AI ที่มีต่ออัตรากำไรขั้นต้นโดยรวม
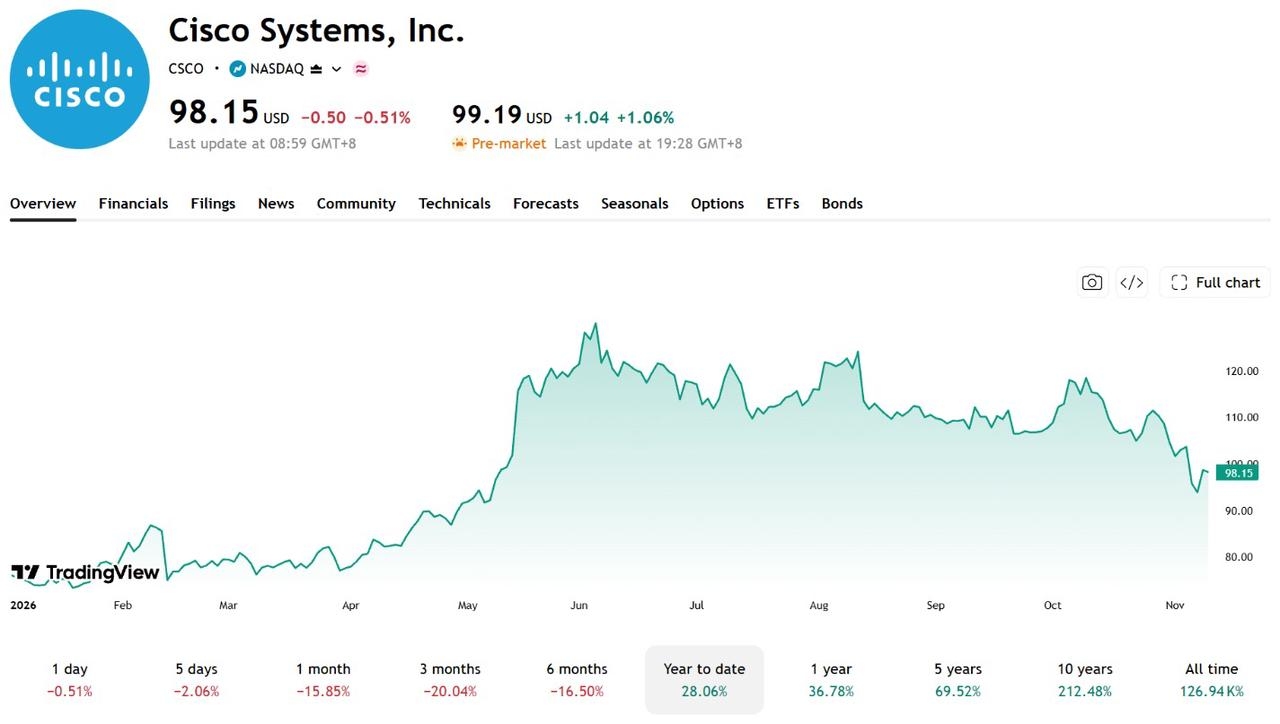
[ที่มา: TradingView]
ซิสโก้ดำเนินธุรกิจหลักในการจัดหาอุปกรณ์สวิตช์ เราเตอร์ อุปกรณ์เครือข่ายดาต้าเซ็นเตอร์ โซลูชันความปลอดภัยทางไซเบอร์ และซอฟต์แวร์สำหรับการทำงานร่วมกัน ขณะที่ผู้ให้บริการคลาวด์รายใหญ่ยังคงเดินหน้าขยายการลงทุนในดาต้าเซ็นเตอร์ AI อย่างต่อเนื่อง ความต้องการที่เพิ่มขึ้นสำหรับผลิตภัณฑ์ เช่น สวิตช์ความเร็วสูงและอุปกรณ์เชื่อมต่อโครงข่าย คาดว่าจะเป็นปัจจัยขับเคลื่อนการเติบโตใหม่ของซิสโก้
ประมาณการรายได้ใกล้เคียงค่ากึ่งกลางของกรอบคาดการณ์ของบริษัท
ตลาดคาดการณ์ว่ารายได้ของซิสโก้ในไตรมาสนี้จะอยู่ที่ประมาณ 1.812 หมื่นล้านดอลลาร์ เพิ่มขึ้นราว 22% เมื่อเทียบเป็นรายปี โดยมีกำไรต่อหุ้นตามเกณฑ์ non-GAAP อยู่ที่ประมาณ 1.32 ดอลลาร์ ขณะที่ก่อนหน้านี้ บริษัทได้ให้แนวทางคาดการณ์รายได้ประจำไตรมาส 1 ไว้ที่ 1.8 หมื่นล้านดอลลาร์ ถึง 1.82 หมื่นล้านดอลลาร์ และกำไรต่อหุ้น non-GAAP ที่ 1.32 ดอลลาร์ ถึง 1.34 ดอลลาร์
ตัวเลขคาดการณ์รายได้ดังกล่าวอยู่ใกล้กับจุดกึ่งกลางของกรอบคาดการณ์ ขณะที่ตัวเลขคาดการณ์กำไรต่อหุ้นอยู่ที่กรอบล่างของช่วงคาดการณ์ โดยจุดสนใจของรายงานผลประกอบการครั้งนี้จะอยู่ที่ว่า คำสั่งซื้อด้าน AI จะสามารถรักษาการเติบโตต่อไปได้หรือไม่ รวมถึงผลกระทบจากยอดขายผลิตภัณฑ์ที่เกี่ยวข้องต่ออัตรากำไรขั้นต้น
เมื่อย้อนดูไตรมาสก่อนหน้า รายได้ของซิสโก้เติบโต 18% เมื่อเทียบเป็นรายปี สู่ระดับ 1.7252 หมื่นล้านดอลลาร์ และกำไรต่อหุ้น non-GAAP เพิ่มขึ้น 23% แตะ 1.22 ดอลลาร์ เมื่อจำแนกตามกลุ่มธุรกิจ รายได้จากธุรกิจระบบเครือข่ายเพิ่มขึ้น 28% สู่ระดับ 9.791 พันล้านดอลลาร์ ขณะที่รายได้จากกลุ่มความปลอดภัย การทำงานร่วมกัน และ observability เติบโต 14%, 12% และ 6% ตามลำดับ
ยอดคำสั่งซื้อโครงสร้างพื้นฐาน AI ทำผลงานได้อย่างแข็งแกร่ง โดยคำสั่งซื้อในไตรมาส 4 จากกลุ่มผู้ให้บริการคลาวด์รายใหญ่ (hyperscalers) สูงถึง 4 พันล้านดอลลาร์ และมียอดคำสั่งซื้อสะสมรวมทั้งสิ้น 9.3 พันล้านดอลลาร์สำหรับปีงบการเงิน 2026
อย่างไรก็ตาม อัตรากำไรขั้นต้นโดยรวมตามเกณฑ์ non-GAAP ในไตรมาสก่อนหน้าลดลงจาก 68.4% สู่ระดับ 66.3% ขณะที่อัตรากำไรขั้นต้นของกลุ่มผลิตภัณฑ์ลดลงจาก 67.5% สู่ระดับ 64.8% ทั้งนี้ ในไตรมาสปัจจุบัน จุดสนใจจะอยู่ที่ว่า การเติบโตของธุรกิจ AI จะสามารถผลักดันรายได้ให้สูงขึ้น ควบคู่ไปกับการช่วยให้อัตรากำไรขั้นต้นมีเสถียรภาพได้หรือไม่
ประเด็นสำคัญจากผลประกอบการ: การเติบโตของคำสั่งซื้อ AI และแรงกดดันต่ออัตรากำไรขั้นต้น
ในไตรมาสก่อนหน้า ซิสโก้ได้รับคำสั่งซื้อโครงสร้างพื้นฐาน AI จากกลุ่มไฮเปอร์สเกลเลอร์ราว 4 พันล้านดอลลาร์ ซึ่งช่วยหนุนยอดคำสั่งซื้อรวมสำหรับปีงบการเงิน 2026 เพิ่มขึ้นเป็น 9.3 พันล้านดอลลาร์ โดยมีรายได้ที่เกี่ยวข้องซึ่งรับรู้จริงตลอดทั้งปีอยู่ที่ประมาณ 4 พันล้านดอลลาร์
บริษัทคาดว่ารายได้จากโครงสร้างพื้นฐาน AI จะเพิ่มขึ้นเป็น 7.5 พันล้านดอลลาร์ในปีงบการเงิน 2027 โดยประเด็นสำคัญที่ต้องจับตาในรายงานผลประกอบการครั้งนี้ ได้แก่ ขนาดของคำสั่งซื้อใหม่ ความคืบหน้าในการส่งมอบ และการเติบโตของรายได้ว่าจะสามารถเป็นไปตามที่คาดการณ์ไว้ได้หรือไม่
ธุรกิจระบบเครือข่ายเป็นอีกหนึ่งส่วนที่น่าจับตามองเช่นกัน โดยยอดคำสั่งซื้อผลิตภัณฑ์ระบบเครือข่ายของซิสโก้เติบโตขึ้น 40% เมื่อเทียบเป็นรายปีในไตรมาสก่อนหน้า ขณะที่ยอดคำสั่งซื้อผลิตภัณฑ์โดยรวมเพิ่มขึ้น 35% และแม้จะไม่รวมกลุ่มลูกค้าคลาวด์ระดับไฮเปอร์สเกล ยอดคำสั่งซื้อผลิตภัณฑ์ก็ยังคงเพิ่มขึ้น 25% ในไตรมาสนี้ จึงต้องจับตาดูว่าการเติบโตของยอดคำสั่งซื้อจะดำเนินต่อไปและช่วยผลักดันรายได้จากธุรกิจระบบเครือข่ายให้สูงขึ้นได้หรือไม่
ในแง่ของอัตรากำไรขั้นต้น ซิสโก้คาดว่าอัตรากำไรขั้นต้นแบบ non-GAAP ในไตรมาสแรกจะอยู่ที่ 65% ถึง 66% ลดลงจาก 66.3% ในไตรมาสก่อนหน้า พร้อมคาดการณ์อัตรากำไรจากการดำเนินงานแบบ non-GAAP ไว้ที่ 35.5% ถึง 36.5%
สัดส่วนยอดขายฮาร์ดแวร์ AI ที่เพิ่มขึ้นและต้นทุนชิ้นส่วนที่ปรับตัวสูงขึ้นอาจยังคงเป็นปัจจัยกดดันอัตรากำไรขั้นต้นอย่างต่อเนื่อง โดยผลการดำเนินงานจริงจะส่งผลกระทบต่อมุมมองของตลาดที่มีต่อความสามารถในการทำกำไรของบริษัท
นอกจากนี้ RPO ของซิสโก้แตะระดับ 46.7 พันล้านดอลลาร์ ณ สิ้นไตรมาสก่อนหน้า เพิ่มขึ้น 7% เมื่อเทียบเป็นรายปี โดย RPO ของกลุ่มผลิตภัณฑ์เติบโตขึ้น 9% รายงานผลประกอบการครั้งนี้ยังต้องจับตาการเปลี่ยนแปลงของยอดคำสั่งซื้อคงค้างและแนวทางผลประกอบการตลอดทั้งปีอย่างใกล้ชิด ซึ่งปัจจุบันบริษัทคาดการณ์รายได้ในปีงบการเงิน 2027 ไว้ที่ 72.2 พันล้านดอลลาร์ ถึง 73.4 พันล้านดอลลาร์ และ EPS แบบ non-GAAP ที่ 5.05 ถึง 5.11 ดอลลาร์
วอลล์สตรีทมองราคาเป้าหมายสูงสุดไว้ที่ $170
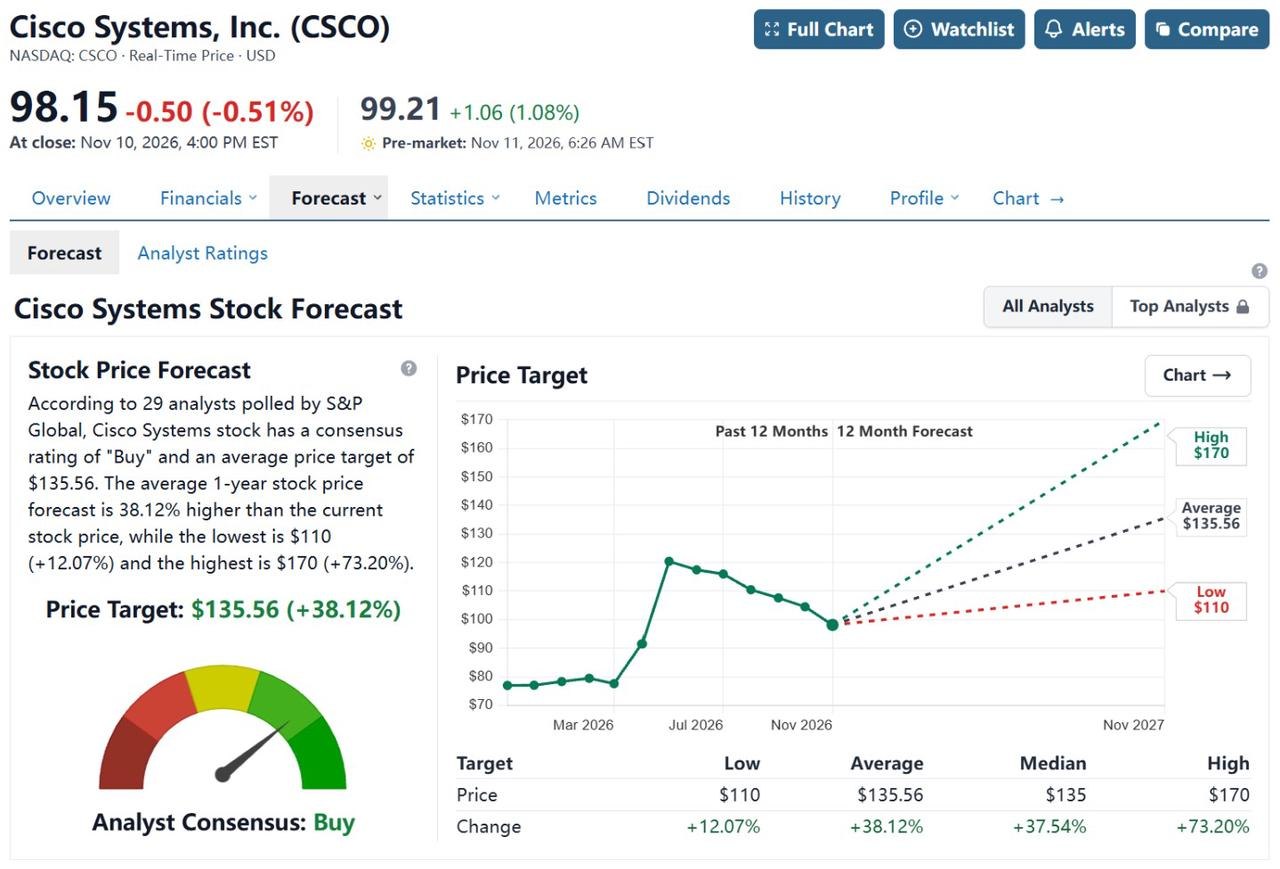
[ที่มา: StockAnalysis]
ข้อมูลจากนักวิเคราะห์ 29 รายที่รวบรวมโดย StockAnalysis ระบุว่า ราคาเป้าหมายเฉลี่ยในรอบ 12 เดือนของซิสโก้อยู่ที่ 135.56 ดอลลาร์ ซึ่งบ่งชี้ถึงอัพไซด์ 38.12% จากระดับปัจจุบัน โดยมีราคาเป้าหมายสูงสุดอยู่ที่ 170 ดอลลาร์
แบงก์ออฟอเมริกา ซีเคียวริตีส์ ยังคงคำแนะนำ "ซื้อ" พร้อมราคาเป้าหมายที่ 150 ดอลลาร์ โดยมีประเด็นหลักอยู่ที่มุมมองเชิงบวกต่อการเติบโตของยอดคำสั่งซื้ออุปกรณ์เครือข่ายที่ได้รับแรงหนุนจากความต้องการโครงสร้างพื้นฐาน AI ตลอดจนโอกาสทางธุรกิจของซิสโก้ในตลาดระบบเครือข่ายสำหรับศูนย์ข้อมูล AI ขณะเดียวกัน มอร์แกน สแตนลีย์ ได้ปรับลดคำแนะนำหุ้นดังกล่าวลงสู่ระดับ "Equal-weight" เมื่อวันที่ 5 พฤศจิกายน และปรับลดราคาเป้าหมายจาก 135 ดอลลาร์ เหลือ 120 ดอลลาร์ โดยระบุถึงความกังวลเป็นหลักเกี่ยวกับความคาดหวังของตลาดที่อยู่ในระดับสูง ตลอดจนแรงกดดันที่อาจเกิดขึ้นต่ออัตรากำไรขั้นต้นจากสัดส่วนยอดขายฮาร์ดแวร์ AI ที่เพิ่มขึ้น
หากยอดคำสั่งซื้อ AI ใหม่ยังคงเติบโตอย่างต่อเนื่อง รายได้แตะระดับบนสุดของกรอบคาดการณ์ และอัตรากำไรขั้นต้นยังคงมีเสถียรภาพอยู่ในช่วงที่คาดการณ์ไว้ ราคาหุ้นก็อาจได้รับแรงหนุน ในทางกลับกัน หากการส่งมอบคำสั่งซื้อต่ำกว่าที่คาดการณ์ไว้ หรืออัตรากำไรขั้นต้นออกมาต่ำกว่ากรอบคาดการณ์ ราคาหุ้นก็อาจยังคงเผชิญแรงกดดันหลังรายงานผลประกอบการ แม้ว่ารายได้จะเป็นไปตามเป้าหมายก็ตาม
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ