


พรีวิวผลประกอบการ Nebius: คาดรายได้เติบโตกว่า 500%, วอลล์สตรีทให้ราคาเป้าหมายสูงสุดที่ $410



พอดแคสต์ AI


เนบิอุส กรุ๊ป (NBIS) เตรียมรายงานผลประกอบการไตรมาส 3 ปี 2026 วันที่ 12 พฤศจิกายน โดยวอลล์สตรีทคาดว่ารายได้จะอยู่ที่ราว 907 ล้านบาท เพิ่มขึ้นกว่า 520% YoY ขณะที่หุ้นเผชิญความผันผวนและลดลงราว 53% จากระดับสูงสุดต้นปี ประเด็นสำคัญที่นักลงทุนต้องติดตาม ได้แก่ ความสามารถในการส่งมอบศูนย์ข้อมูลตามกำหนด ความเสี่ยงจากการกระจุกตัวของลูกค้ารายใหญ่ และความต้องการเงินทุนมหาศาลจากรายจ่ายฝ่ายทุน (Capex) ที่คาดว่าจะสูงถึง 2.5 หมื่นล้านดอลลาร์ในปี 2026 แม้บริษัทจะมีคำสั่งซื้อขนาดใหญ่จากไมโครซอฟท์และเมตาหนุนการเติบโต แต่นโยบายการเงินและการดำเนินงานที่ตรงเวลาจะเป็นตัวกำหนดทิศทางความเชื่อมั่นของตลาดต่อไป

TradingKey - บริษัทคลาวด์คอมพิวติง AI เนบิอุส กรุ๊ป (NBIS) จะรายงานผลประกอบการประจำไตรมาส 3 ปี 2026 ก่อนตลาดหุ้นสหรัฐฯ เปิดทำการในวันที่ 12 พฤศจิกายน และจะจัดประชุมทางโทรศัพท์ในเวลา 08.00 น. ตามเวลาตะวันออกของสหรัฐฯ
ก่อนการรายงานผลประกอบการ หุ้นเนบิอุสเผชิญกับความผันผวนอย่างหนัก โดยเมื่อวันที่ 5 พฤศจิกายน หุ้น NBIS ได้ร่วงลงแตะระดับต่ำสุดระหว่างวันที่ 113.30 ดอลลาร์ ซึ่งปรับตัวลดลงราว 62% จากระดับสูงสุดนับตั้งแต่ต้นปีที่ 299.86 ดอลลาร์ และเป็นระดับต่ำสุดนับตั้งแต่เดือนเมษายน จากนั้นราคาหุ้นได้ดีดตัวขึ้นติดต่อกันหลายวันทำการ โดยล่าสุดซื้อขายอยู่ที่ 141.45 ดอลลาร์ เพิ่มขึ้นประมาณ 9.3% ในวันดังกล่าว แต่ยังคงต่ำกว่าระดับสูงสุดนับตั้งแต่ต้นปีอยู่ราว 53%
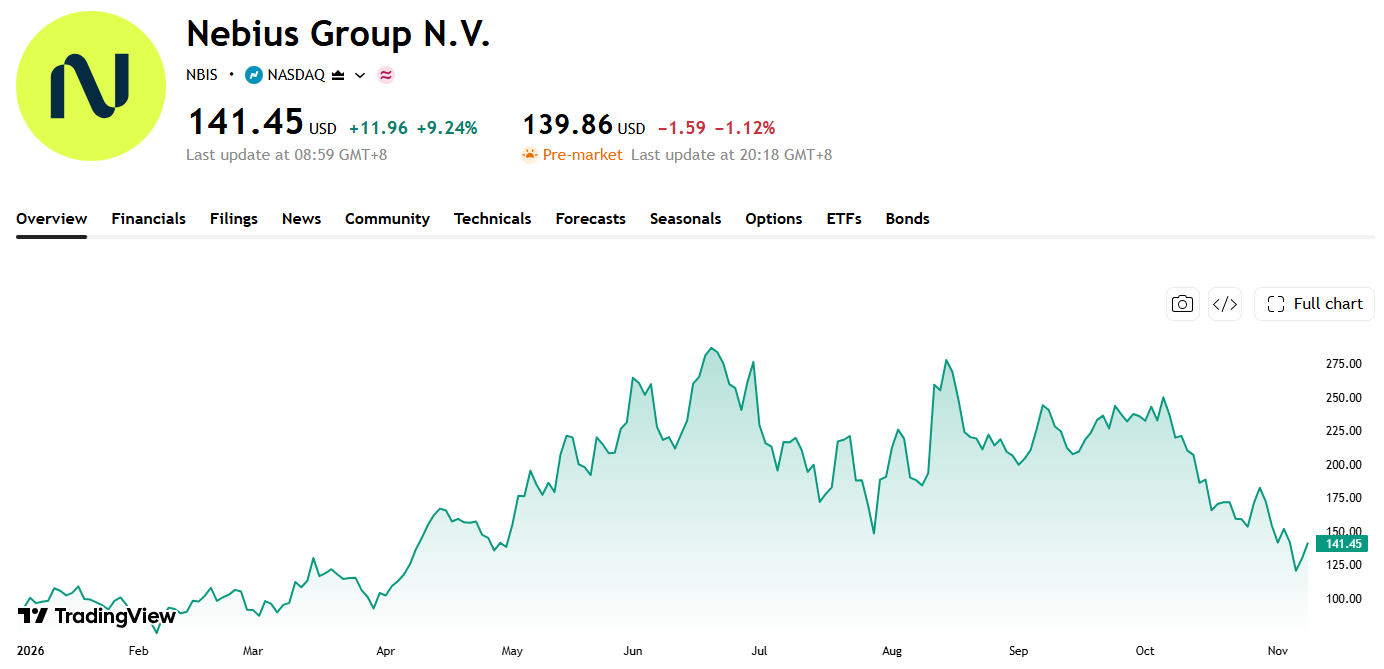
ที่มา: TradingView
ตลาดมีความกังวลว่า เนบิอุสจะสามารถส่งมอบขีดความสามารถของศูนย์ข้อมูลได้ตามกำหนดเวลาหรือไม่ การกระจุกตัวของลูกค้าอยู่ในระดับสูงเกินไปหรือไม่ และท้ายที่สุดแล้วจะต้องจัดหาเงินทุนเพิ่มเติมผ่านตราสารหนี้หรือตราสารทุนอีกเท่าใด สำหรับงบรายจ่ายฝ่ายทุนประจำปีที่มีมูลค่าหลายหมื่นล้านดอลลาร์ ทั้งนี้ ผลประกอบการประจำไตรมาส 3 จะเป็นจุดตรวจสอบสำคัญในการทดสอบประเด็นเหล่านี้
รายได้ไตรมาส 3 อาจทะลุ 900 ล้านดอลลาร์, แต่การบรรลุแนวโน้มผลประกอบการทั้งปีมีความสำคัญยิ่งกว่า
ในปัจจุบัน วอลล์สตรีทคาดว่าเนบิอุสจะรายงานรายได้ประจำไตรมาส 3 ที่ประมาณ 907 ล้านดอลลาร์ ซึ่งเพิ่มขึ้นมากกว่า 520% เมื่อเทียบเป็นรายปี และมีผลขาดทุนต่อหุ้นที่ปรับปรุงแล้วประมาณ 0.72 ดอลลาร์
ในไตรมาสก่อนหน้า เนบิอุสรายงานรายได้ 582.3 ล้านดอลลาร์ เพิ่มขึ้น 454% เมื่อเทียบเป็นรายปี และเพิ่มขึ้นประมาณ 46% เมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ เมื่อหักต้นทุนรายได้ อัตรากำไรขั้นต้นของบริษัทอยู่ที่ประมาณ 77% ขณะที่ EBITDA ที่ปรับปรุงแล้วของกลุ่มบริษัทแตะระดับ 236.2 ล้านดอลลาร์ คิดเป็นอัตรากำไรประมาณ 41% ส่วนอัตรากำไร EBITDA ที่ปรับปรุงแล้วสำหรับธุรกิจคลาวด์ AI ของเนบิอุสซึ่งเป็นธุรกิจหลักนั้นเข้าใกล้ระดับ 50% อย่างไรก็ตาม เนื่องจากค่าใช้จ่ายในการขยายศูนย์ข้อมูล ค่าเสื่อมราคา ดอกเบี้ย และค่าใช้จ่ายอื่น ๆ ยังคงอยู่ในระดับสูง บริษัทจึงบันทึกผลขาดทุนสุทธิจากการดำเนินงานต่อเนื่องประมาณ 190.4 ล้านดอลลาร์ในไตรมาสดังกล่าว
ดังนั้น ผลการดำเนินงานในไตรมาสนี้จึงไม่อาจตัดสินได้เพียงแค่ว่ากำไรต่อหุ้นจะสูงกว่าคาดการณ์หรือไม่ เนื่องจากเนบิอุสอยู่ในช่วงขยายธุรกิจที่ต้องใช้เงินทุนสูง ส่วนต่างที่มีนัยสำคัญระหว่างกำไรที่ปรับปรุงแล้วกับกำไรสุทธิตามมาตรฐาน GAAP จึงมีแนวโน้มที่จะยังคงมีอยู่ต่อไป นักลงทุนจึงต้องพิจารณาว่าการเติบโตของรายได้นั้นได้รับแรงหนุนจากอัตราการใช้งานกำลังความจุที่ติดตั้งแล้วที่สูงขึ้น หรือเกิดจากการลงทุนรอบใหม่ที่มีต้นทุนสูง
ก่อนหน้านี้ บริษัทได้คงเป้าหมายรายได้ตลอดทั้งปี 2026 ไว้ที่ 3 พันล้านดอลลาร์ถึง 3.4 พันล้านดอลลาร์ อัตราการสร้างรายได้เทียบเท่ารายปีที่ 7 พันล้านดอลลาร์ถึง 9 พันล้านดอลลาร์ภายในสิ้นปี และอัตรากำไร EBITDA ที่ปรับปรุงแล้วของกลุ่มบริษัทที่ประมาณ 40% หากรายได้ในไตรมาส 3 แตะระดับประมาณ 907 ล้านดอลลาร์ รายได้สะสมในช่วง 3 ไตรมาสแรกจะเข้าใกล้ 1.89 พันล้านดอลลาร์ ซึ่งหมายความว่ารายได้ในไตรมาส 4 จะต้องแตะระดับอย่างน้อยประมาณ 1.11 พันล้านดอลลาร์ จึงจะแตะกรอบล่างของประมาณการตลอดทั้งปี
ปัจจัยดังกล่าวทำให้แนวโน้มในไตรมาส 4 มีความสำคัญยิ่งกว่าผลประกอบการไตรมาส 3 ที่ผ่านมา หากฝ่ายบริหารยังคงยืนยันเป้าหมายอัตราการสร้างรายได้เทียบเท่ารายปี ณ สิ้นปีที่ 7 พันล้านดอลลาร์ถึง 9 พันล้านดอลลาร์ พร้อมทั้งระบุกรอบเวลาที่ชัดเจนในการเปิดใช้งานกำลังความจุ ตลาดก็อาจกลับมามีความเชื่อมั่นว่า การปรับตัวลดลงของราคาหุ้นในปัจจุบันได้สะท้อนความเสี่ยงไปมากเกินควรแล้ว
คำสั่งซื้อจากไมโครซอฟท์และเมตาหนุนการเติบโต, เพิ่มความเสี่ยงด้านการกระจุกตัวของลูกค้าและการส่งมอบ
การเติบโตของรายได้ของ Nebius มีปัจจัยขับเคลื่อนหลักมาจากการเปิดให้บริการกำลังการประมวลผลใหม่ และการใช้งาน GPU ที่เพิ่มขึ้นของลูกค้ารายใหญ่ โดยฝ่ายบริหารเคยระบุไว้ก่อนหน้านี้ว่า ความต้องการด้านการประมวลผล AI ยังคงสูงกว่าอุปทานที่มีอยู่ ซึ่งกำลังการประมวลผลที่เพิ่มเข้ามาใหม่มักจะถูกลูกค้าทำข้อตกลงจองไว้ล่วงหน้าก่อนที่จะเปิดให้บริการอย่างเป็นทางการ
นอกจากนี้ บริษัทยังได้รับประโยชน์จากราคา GPU ที่แข็งแกร่ง โดย Nebius เคยเปิดเผยก่อนหน้านี้ว่า ราคาประมูลสำหรับกำลังการประมวลผลของชิปรุ่นถัดไปอย่าง Blackwell บางส่วนนั้น สูงกว่าราคาสูงสุดก่อนหน้านี้ประมาณ 15% และสูงกว่าราคาเสนอสำหรับโครงการปัจจุบันประมาณ 20% ขณะเดียวกัน รายได้ต่อหน่วยจากสัญญาการประมวลผลระยะสั้นยังสูงกว่าโครงการก่อนหน้าอย่างมีนัยสำคัญ ซึ่งบ่งชี้ว่าภาวะอุปทานตึงตัวของ GPU ประสิทธิภาพสูงยังคงช่วยให้บริษัทมีอำนาจในการกำหนดราคาในระดับหนึ่ง
สัญญาของ Nebius กับไมโครซอฟท์ (MSFT) มีมูลค่าประมาณ 17.4 พันล้านดอลลาร์ ซึ่งอาจเพิ่มขึ้นเป็นประมาณ 19.4 พันล้านดอลลาร์ หากไมโครซอฟท์ซื้อบริการเพิ่มเติม ทั้งนี้ สัญญาดังกล่าวกำหนดให้บริษัทต้องส่งมอบโครงสร้างพื้นฐาน GPU เป็นหลายระยะ หาก Nebius ไม่สามารถปฏิบัติตามกรอบเวลาที่ตกลงกันไว้หลังจากสิ้นสุดระยะเวลาผ่อนผัน และไม่สามารถจัดหากำลังการประมวลผลทดแทนได้ ไมโครซอฟท์ก็มีสิทธิ์ยกเลิกชุดบริการในส่วนที่เกี่ยวข้อง
รายงานล่าสุดระบุว่า ไมโครซอฟท์กำลังเพิ่มความเข้มงวดในการตรวจสอบโครงการของผู้ให้บริการคลาวด์คอมพิวติงรายใหม่อย่าง Nebius, IREN (IREN) และ Nscale ขณะเดียวกันก็มีท่าทีที่ระมัดระวังมากขึ้นต่อโครงการใหม่บางโครงการที่มีต้นทุนสูงและมีความเสี่ยงด้านการส่งมอบอย่างมีนัยสำคัญ แม้ไมโครซอฟท์ยังไม่ได้ประกาศยกเลิกสัญญาหลักกับ Nebius แต่บรรดานักลงทุนจะจับตาดูว่าฝ่ายบริหารจะยืนยันหรือไม่ว่ากรอบเวลาของโครงการยังคงไม่เปลี่ยนแปลง และไมโครซอฟท์ยังคงยินดีที่จะขยายความร่วมมือเพิ่มเติมหรือไม่
เมตา (META) ในขณะเดียวกัน ก็ได้ลงนามในข้อตกลงการประมวลผลแบบเฉพาะระยะเวลา 5 ปี มูลค่า 12 พันล้านดอลลาร์กับ Nebius โดยคาดว่าจะเริ่มส่งมอบกำลังการประมวลผลได้ในช่วงต้นปี 2027 นอกจากนี้ เมตายังตกลงที่จะซื้อกำลังการประมวลผลส่วนที่เหลือในคลัสเตอร์เฉพาะที่ Nebius ไม่สามารถขายให้แก่ลูกค้าบุคคลภายนอกได้ คิดเป็นมูลค่าเพิ่มเติมสูงสุดถึง 15 พันล้านดอลลาร์ ซึ่งส่งผลให้มูลค่าความร่วมมือที่อาจเกิดขึ้นระหว่างทั้งสองฝ่ายอยู่ที่ประมาณ 27 พันล้านดอลลาร์
ข้อตกลงระยะยาวเหล่านี้ช่วยเพิ่มความชัดเจนของรายได้ในอนาคต แต่ก็ส่งผลให้เกิดการกระจุกตัวของลูกค้าในระดับสูงเช่นกัน โดย Nebius เปิดเผยว่า ลูกค้า 3 รายมีสัดส่วนในการสร้างรายได้ประมาณ 24%, 21% และ 14% ตามลำดับในไตรมาสที่ 2 ซึ่งหากมีลูกค้ารายใดรายหนึ่งชะลอการส่งมอบ ปรับเปลี่ยนความต้องการด้านกำลังการประมวลผล หรือหยุดสั่งซื้อเพิ่มเติม ก็อาจส่งผลกระทบต่อการคาดการณ์การเติบโตในระยะสั้นอย่างมีนัยสำคัญ
ในระยะยาว ไมโครซอฟท์และเมตาก็กำลังสร้างศูนย์ข้อมูลของตนเองเช่นกัน ปัจจุบัน บริษัทเทคโนโลยีขนาดใหญ่หันมาใช้บริการของผู้ให้บริการคลาวด์รายใหม่อย่าง Nebius ส่วนหนึ่งเป็นเพราะการขยายกำลังการประมวลผลของตนเองไม่สามารถไล่ทันความต้องการด้าน AI หากกำลังการประมวลผลที่สร้างขึ้นเองเพิ่มขึ้นในอนาคต Nebius จะจำเป็นต้องดึงดูดบริษัทผู้พัฒนาโมเดล AI ลูกค้าองค์กร และลูกค้าภาครัฐให้มากขึ้น เพื่อหลีกเลี่ยงการพึ่งพาไฮเปอร์สเกลเลอร์เพียงไม่กี่รายในระยะยาว
Capex 20,000 ล้านถึง 25,000 ล้านดอลลาร์ ทดสอบขีดความสามารถในการจัดหาเงินทุน
โมเดลการเติบโตของเนบิอุสจำเป็นต้องจัดซื้อ GPU ของอินวิเดียอย่างต่อเนื่อง ขยายศูนย์ข้อมูล และจัดหาพลังงานล่วงหน้า ส่งผลให้ความต้องการเงินทุนของบริษัทสูงกว่าบริษัทซอฟต์แวร์แบบดั้งเดิมอย่างมาก ในไตรมาสที่ 2 รายจ่ายฝ่ายทุนของบริษัทแตะระดับประมาณ 5.7 พันล้านดอลลาร์ ซึ่งส่วนใหญ่ใช้สำหรับจัดซื้อ GPU ฮาร์ดแวร์ที่เกี่ยวข้อง และการขยายศูนย์ข้อมูล ทั้งนี้ ฝ่ายบริหารคาดว่ารายจ่ายฝ่ายทุนตลอดทั้งปี 2026 จะแตะระดับ 20 พันล้านถึง 25 พันล้านดอลลาร์
บริษัทหวังที่จะสนับสนุนการขยายธุรกิจผ่านการผสมผสานระหว่างเงินชำระล่วงหน้าจากลูกค้า กระแสเงินสดจากการดำเนินงาน การจัดหาเงินทุนที่มีสินทรัพย์หนุนหลัง หุ้นกู้แปลงสภาพ และการระดมทุนผ่านตราสารทุน โดยสัญญาบางฉบับที่ลงนามในไตรมาสที่ 2 มีการชำระเงินล่วงหน้าที่ครอบคลุมรายจ่ายฝ่ายทุนที่เกี่ยวข้องได้ 50% ถึง 60% ซึ่งช่วยลดการที่เนบิอุสต้องพึ่งพางบดุลของตนเองแต่เพียงอย่างเดียว
อย่างไรก็ตาม การจัดหาเงินทุนยังคงเป็นข้อกังวลหลักสำหรับผู้ถือหุ้น โดยเนบิอุสได้ระดมทุนผ่านการเสนอขายหุ้นตามราคาตลาดในไตรมาสที่ 2 ซึ่งส่งผลให้จำนวนหุ้นที่ออกจำหน่ายเพิ่มขึ้น ต่อมาในเดือนสิงหาคม บริษัทได้เสร็จสิ้นการเสนอขายหุ้นกู้ไม่ด้อยสิทธิ์แปลงสภาพคิดเป็นมูลค่าเงินต้นรวมประมาณ 5.75 พันล้านดอลลาร์ และในเดือนตุลาคม เนบิอุสยังได้รับวงเงินสินเชื่อมีหลักประกันไม่ด้อยสิทธิ์มูลค่า 3.5 พันล้านดอลลาร์จากซิตี้ เพื่อสนับสนุนการขยายขีดความสามารถทั่วโลก
แม้ว่าการระดมทุนเหล่านี้จะช่วยเสริมสร้างขีดความสามารถในการขยายธุรกิจระยะสั้นของบริษัท แต่ก็สร้างภาระค่าใช้จ่ายดอกเบี้ยและความเสี่ยงที่สัดส่วนการถือหุ้นอาจลดลงเช่นกัน ตราบใดที่ศูนย์ข้อมูลสามารถเปิดดำเนินการได้ตามกำหนดและอัตราการใช้งานยังคงอยู่ในระดับสูง เงินทุนที่นำไปใช้งานใหม่นี้ก็คาดว่าจะเปลี่ยนเป็นรายได้ได้ อย่างไรก็ดี หากโครงการต่าง ๆ เผชิญกับความล่าช้า เนบิอุสจะต้องแบกรับภาระการชำระหนี้ ค่าเสื่อมราคา และค่าใช้จ่ายในการดำเนินงานล่วงหน้า ในขณะที่การรับรู้รายได้ถูกเลื่อนออกไป ซึ่งอาจส่งผลให้แรงกดดันด้านกระแสเงินสดทวีความรุนแรงขึ้นอย่างรวดเร็ว
วอลล์สตรีทยังคงมีมุมมองเชิงบวกค่อนข้างมากต่อแนวโน้มระยะยาวของเนบิอุส ข้อมูลจาก TipRanks ระบุว่า นักวิเคราะห์จากวอลล์สตรีทจำนวน 13 รายได้จัดทำบทวิเคราะห์เกี่ยวกับเนบิอุสในช่วง 3 เดือนที่ผ่านมา โดยให้ราคาเป้าหมายเฉลี่ยสำหรับหุ้น NBIS อยู่ที่ประมาณ 296.73 ดอลลาร์ โดยมีราคาสูงสุดอยู่ที่ 410 ดอลลาร์ และราคาต่ำสุดอยู่ที่ 144 ดอลลาร์ เมื่อเทียบกับราคาล่าสุดที่ 141.45 ดอลลาร์ ราคาเป้าหมายเฉลี่ยดังกล่าวสะท้อนถึงโอกาสปรับตัวขึ้นประมาณ 110%
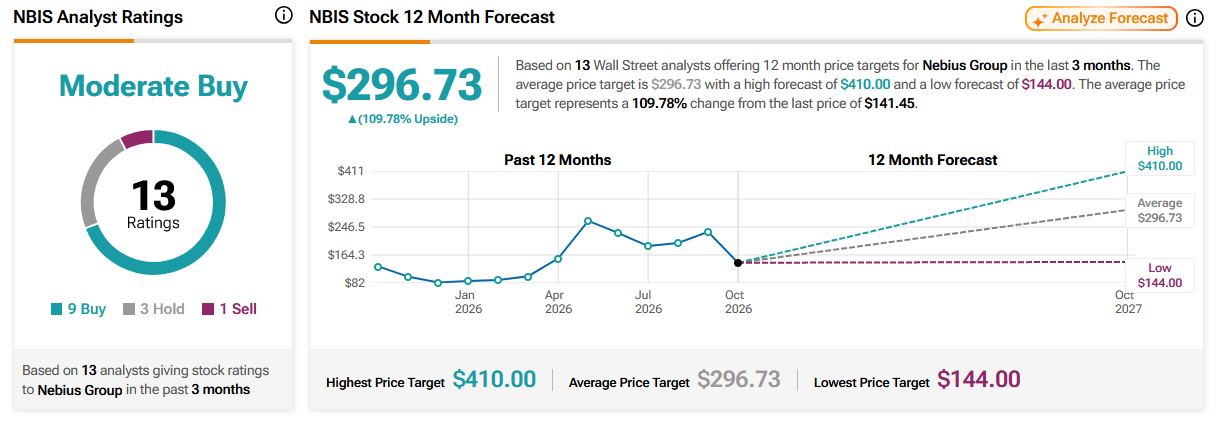
ที่มา: TipRanks
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ