


คาดการณ์ราคาหุ้น CVS: หุ้นร่วง 12% ใกล้ระดับต่ำสุดในรอบเกือบ 6 เดือน แม้ผลประกอบการดีกว่าคาด แผนแยกธุรกิจอาจหนุนหุ้นสู่ระดับ 70 ดอลลาร์



พอดแคสต์ AI


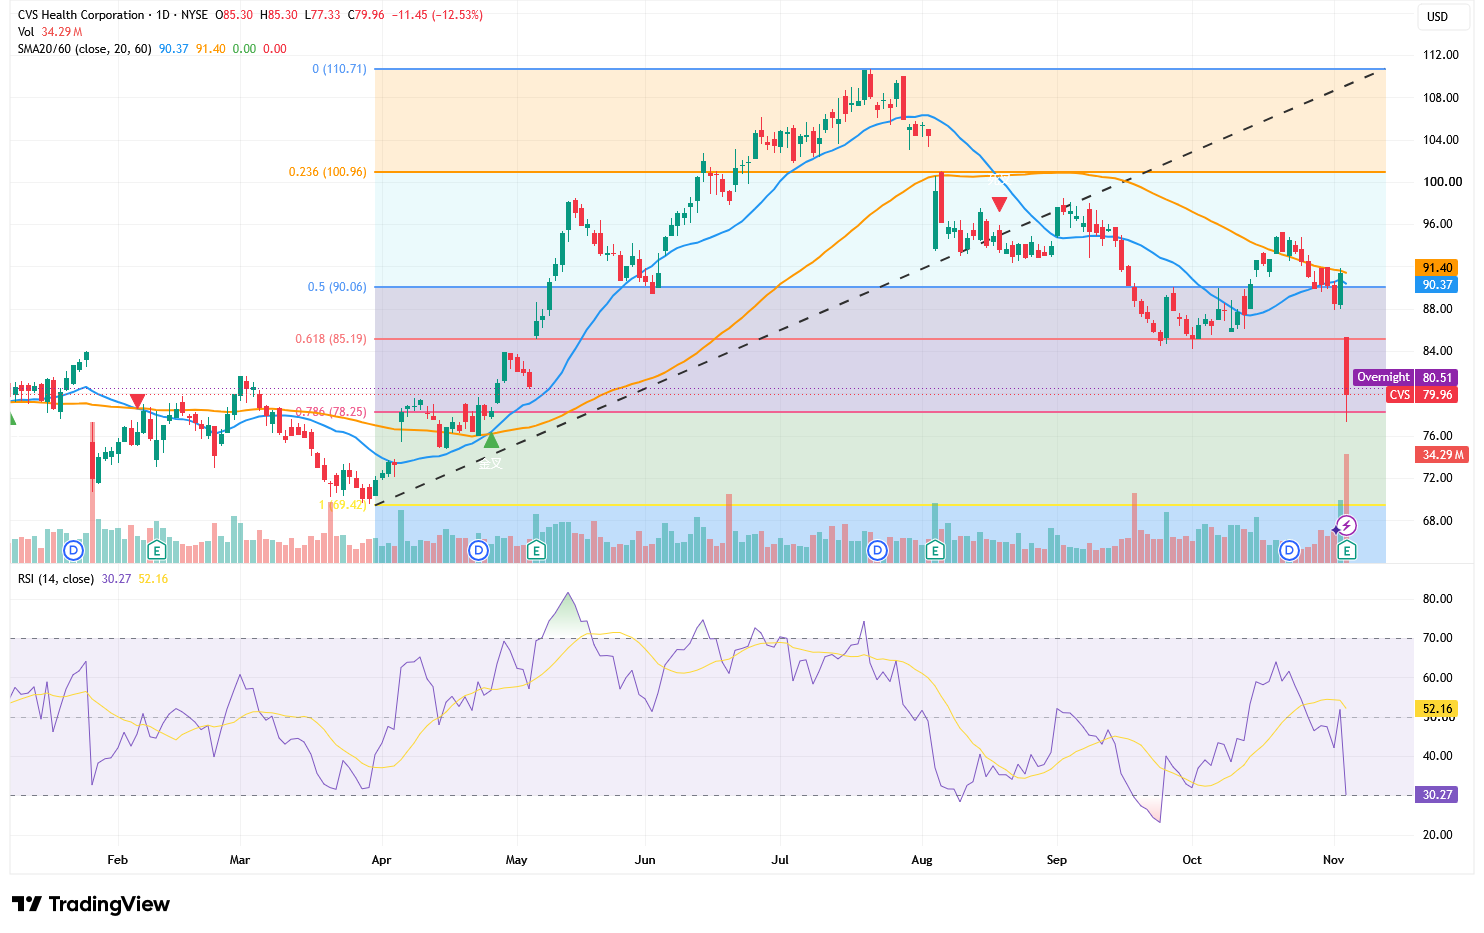
ซีวีเอส เฮลท์ รายงานผลประกอบการไตรมาสที่ 3 สูงกว่าคาด โดยมีรายได้ 108.4 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงแล้ว 2.09 ดอลลาร์ พร้อมปรับเพิ่มคาดการณ์กำไรปี 2027 ทว่าหุ้นดิ่งลง 12.5% หลังประกาศแผนแยกธุรกิจเป็น 2 บริษัทในปี 2028 เพื่อลดความเสี่ยงด้านกฎระเบียบ นักลงทุนยังกังขาเนื่องจากขาดข้อมูลเชิงปริมาณเกี่ยวกับการจัดสรรหนี้สิน ต้นทุนการแยกกิจการ และการสูญเสียประโยชน์จากการผนึกกำลัง ด้านเทคนิคราคาหุ้นหลุดแนวรับสำคัญและเส้นค่าเฉลี่ยเคลื่อนที่ โดยมี RSI อยู่ที่ 30.27 บ่งชี้ความเสี่ยงขาลงต่อเนื่องไปยังระดับ 76 ดอลลาร์ หากไม่สามารถยืนเหนือแนวต้าน 85.19 ดอลลาร์ได้

TradingKey - ซีวีเอส เฮลท์ (CVS) รายงานผลประกอบการที่สูงกว่าการคาดการณ์ของตลาดติดต่อกันเป็นไตรมาสที่ 8 ทว่ายังไม่สามารถเอาชนะใจนักลงทุนได้ โดยเมื่อวันที่ 4 พฤศจิกายน บริษัทได้ประกาศแผนแยกธุรกิจออกเป็น 2 บริษัทมหาชนที่เป็นอิสระจากกันในช่วงครึ่งแรกของปี 2028 หลังการประกาศดังกล่าว ราคาหุ้นของบริษัทดิ่งลง 12.5% สู่ระดับใกล้จุดต่ำสุดในรอบ 6 เดือน แม้ว่าทั้งรายได้และกำไรต่อหุ้นปรับปรุงแล้วในไตรมาสที่ 3 จะสูงกว่าประมาณการของวอลล์สตรีท และบริษัทได้ปรับเพิ่มคาดการณ์กำไรในอนาคต แต่นักลงทุนยังคงกังขาเกี่ยวกับแผนการแยกธุรกิจที่ยังขาดการจัดการทางการเงินที่เป็นรูปธรรม การสูญเสียประโยชน์ร่วมจากการผนึกกำลังทางธุรกิจที่อาจเกิดขึ้น ตลอดจนแรงกดดันด้านกฎระเบียบที่ยังคงดำเนินอยู่อย่างต่อเนื่อง
เมื่อพิจารณาจากรายงานผลประกอบการไตรมาสที่ 3 ผลการดำเนินงานของซีวีเอสถือว่าค่อนข้างแข็งแกร่งอย่างแท้จริง โดยบริษัทสร้างรายได้ 108.4 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 5% เมื่อเทียบเป็นรายปี และสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 104.8 พันล้านดอลลาร์ ขณะที่กำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ 2.09 ดอลลาร์ ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 1.65 ดอลลาร์อย่างมีนัยสำคัญ ด้านอัตราส่วนผลประโยชน์ทางการแพทย์ (MLR) ซึ่งเป็นตัวชี้วัดแรงกดดันด้านต้นทุนค่ารักษาพยาบาลในธุรกิจประกัน อยู่ที่ 91.3% ต่ำกว่าตัวเลขคาดการณ์ของตลาดที่ 92.3% โดยทั่วไปแล้ว อัตราส่วนที่ต่ำกว่าบ่งชี้ว่าต้นทุนค่ารักษาพยาบาลคิดเป็นสัดส่วนที่น้อยกว่าของรายได้จากเบี้ยประกัน ซึ่งส่งผลดีต่อความสามารถในการทำกำไร นอกจากนี้ บริษัทยังคาดว่ากำไรต่อหุ้นปรับปรุงแล้วจะแตะระดับอย่างน้อย 8.65 ดอลลาร์ในปี 2027 ซึ่งสูงกว่าการคาดการณ์เฉลี่ยของวอลล์สตรีทที่ราว 8.53 ดอลลาร์เช่นกัน
อย่างไรก็ตาม สัญญาณเชิงบวกในรายงานผลประกอบการไม่ได้ช่วยคลายความกังวลของตลาดเกี่ยวกับโมเดลธุรกิจระยะยาวของบริษัท โดยแผนการปรับโครงสร้างที่ซีวีเอสประกาศนั้น มีเป้าหมายเพื่อแยกการดำเนินงานด้านการดูแลสุขภาพที่บูรณาการอยู่ในปัจจุบันออกเป็น 2 บริษัทมหาชนที่เป็นอิสระจากกัน
ในอนาคต ซีวีเอส เฮลท์ จะยังคงดำเนินธุรกิจประกันสุขภาพเอทนา การบริหารจัดการสิทธิประโยชน์ด้านยาแคร์มาร์ก (PBM) ร้านขายยาเฉพาะทาง และธุรกิจบริการด้านการดูแลสุขภาพ เช่น โอ๊ก สตรีท เฮลท์ และซิกนิฟาย เฮลท์ ขณะที่อีกบริษัทหนึ่งคือ ซีวีเอส ฟาร์มาซี จะดูแลร้านขายยาค้าปลีก สาขาต่าง ๆ ของมินิทคลินิก ร้านขายยาทางไปรษณีย์ และบริการด้านสุขภาพสำหรับผู้บริโภคที่เกี่ยวข้อง ทั้งนี้ ภายใต้แผนการปัจจุบัน คาดว่าธุรกรรมดังกล่าวจะเสร็จสมบูรณ์ในช่วงครึ่งแรกของปี 2028 โดยผู้ถือหุ้นเดิมจะถือหุ้นในทั้งสองบริษัท
การตัดสินใจครั้งนี้เป็นสัญญาณบ่งชี้ว่า ซีวีเอสจะค่อย ๆ ทยอยยกเลิกโมเดลการบูรณาการในแนวดิ่งที่บริษัทสร้างขึ้นผ่านการควบรวมและซื้อกิจการมาเป็นเวลานานเกือบสองทศวรรษ โดยย้อนกลับไปในปี 2017 บริษัทได้ประกาศเข้าซื้อกิจการเอทนาด้วยมูลค่าประมาณ 69 พันล้านดอลลาร์ และหลังจากนั้นได้เดินหน้าขยายการดำเนินงานด้านการบริหารจัดการสิทธิประโยชน์ด้านยาและบริการดูแลสุขภาพอย่างต่อเนื่อง โดยมีเป้าหมายเพื่อเสริมสร้างความภักดีของลูกค้าและขยายขนาดธุรกิจผ่านการผนึกกำลังร่วมกันระหว่างธุรกิจประกัน ร้านขายยา และบริการดูแลสุขภาพ
อย่างไรก็ดี เนื่องจากต้นทุนในระบบการดูแลสุขภาพของสหรัฐฯ ตกเป็นเป้าการตรวจสอบอย่างเข้มงวดมากขึ้น ประเด็นต่าง ๆ เช่น การกำหนดราคายาโดยธุรกิจ PBM ความขัดแย้งทางผลประโยชน์ระหว่างธุรกิจประกันกับร้านขายยา รวมถึงค่าใช้จ่ายในการให้บริการดูแลสุขภาพ จึงเผชิญกับการตรวจสอบจากหน่วยงานกำกับดูแลอย่างต่อเนื่อง การตัดสินใจแยกบริษัทของซีวีเอสจึงนับเป็นความพยายามในเชิงรุกระดับหนึ่งในการปรับโครงสร้างองค์กรใหม่ และลดความเสี่ยงด้านกฎระเบียบและการดำเนินงานที่เกี่ยวข้องกับการบูรณาการในแนวดิ่ง
อย่างไรก็ตาม หัวใจสำคัญของความวิตกกังวลในตลาดอยู่ที่การที่แผนการดังกล่าวยังขาดข้อมูลเชิงปริมาณที่สนับสนุนอย่างเพียงพอ โดยบริษัทยังไม่ได้ชี้แจงว่าจะจัดสรรหนี้สินอย่างไร ทั้งยังไม่ได้ระบุตัวเลขต้นทุนในการแยกธุรกิจ ค่าใช้จ่ายในการดำเนินงานแบบเอกเทศ หรือการสูญเสียการผนึกกำลังทางธุรกิจที่มีอยู่ในปัจจุบัน ในอดีต หน่วยธุรกิจร้านขายยาค้าปลีก ประกัน และ PBM สามารถใช้ฐานสมาชิกร่วมกัน ตลอดจนปริมาณใบสั่งยา ช่องทางการจัดซื้อ และระบบหลังบ้านร่วมกันได้ แต่หลังจากการแยกธุรกิจ ทรัพยากรภายในเหล่านี้อาจกลายสภาพเป็นต้นทุนการทำธุรกรรมภายนอก และท่ามกลางการขาดแคลนข้อมูลสำคัญดังกล่าว นักลงทุนจึงประเมินได้ยากว่ามูลค่าของทั้งสองบริษัทเมื่อแยกดำเนินงานแบบเอกเทศ จะสูงกว่ามูลค่าปัจจุบันของกลุ่มธุรกิจรวมจริงหรือไม่
นอกจากนี้ ซีวีเอสยังต้องเผชิญกับอุปสรรคในการดำเนินงานที่การแยกธุรกิจไม่สามารถแก้ไขได้ โดยร้านขายยาที่มีหน้าร้านจริงกำลังเผชิญแรงกดดันอย่างไม่หยุดยั้งจากบริการจัดส่งยาตามใบสั่งแพทย์ ร้านขายยาออนไลน์ และคู่แข่งอย่างแอมะซอน ขณะที่จำนวนลูกค้าที่เดินเข้าร้านที่ลดลงอย่างต่อเนื่องยังสร้างแรงกดดันต่อยอดขายสินค้าทั่วไปบริเวณหน้าร้านอีกด้วย ขณะเดียวกัน ธุรกิจประกันยังคงต้องแบกรับแรงกดดันด้านต้นทุนจากการใช้บริการทางการแพทย์ที่อยู่ในระดับสูง แม้ว่าอัตราส่วนผลประโยชน์ทางการแพทย์จะปรับตัวดีขึ้นในไตรมาสนี้ แต่แนวโน้มต้นทุนค่ารักษาพยาบาลในโครงการเมดิแคร์ แอดแวนเทจ, เมดิเคด และประกันสุขภาพเชิงพาณิชย์ ก็ยังอาจกดดันผลกำไรในอนาคต ยิ่งไปกว่านั้น ยอดขายจากสาขาเดิมในไตรมาสที่ 3 ที่ลดลง 0.6% ยังบ่งชี้ว่ากลุ่มธุรกิจค้าปลีกยังไม่สามารถกลับมาเติบโตได้อย่างมีเสถียรภาพ
ที่มา: TradingView
ในมุมมองทางเทคนิค หุ้นซีวีเอสได้ร่วงลงต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่ 20 วันที่ 90.37 ดอลลาร์ และเส้นค่าเฉลี่ยเคลื่อนที่ 60 วันที่ 91.40 ดอลลาร์ โดยเส้นทั้งสองได้ก่อตัวเป็นโซนแนวต้านที่แข็งแกร่งที่ 90–91 ดอลลาร์ ขณะเดียวกัน ราคาหุ้นยังได้หลุดเส้นแนวโน้มขาขึ้นที่ก่อตัวมาตั้งแต่เดือนเมษายน ซึ่งส่งสัญญาณว่าโครงสร้างการรีบาวด์ก่อนหน้านี้ได้ถูกทำลายลงแล้ว
ระดับ Fibonacci retracement ชี้ว่า 78.25 ดอลลาร์คือระดับการพักตัวที่ 0.786 และทำหน้าที่เป็นแนวรับระยะสั้นที่สำคัญที่สุด โดยในระหว่างวัน ราคาหุ้นดิ่งลงไปแตะระดับต่ำสุดที่ 77.33 ดอลลาร์ แม้ว่าจะสามารถกลับขึ้นมาปิดเหนือระดับดังกล่าวได้ แต่แท่งเทียนขาลงขนาดยาวพร้อมปริมาณการซื้อขายที่หนาแน่น บ่งชี้ว่าฝั่งขายยังคงเป็นฝ่ายควบคุมตลาดอย่างเบ็ดเสร็จ หากราคาปิดในเวลาต่อมายืนยันการหลุดระดับ 78.25 ดอลลาร์ หุ้นก็อาจปรับตัวลดลงต่อไปยัง 76 ดอลลาร์ และลงไปทดสอบจุดต่ำสุดเดิมที่ 69.42–70 ดอลลาร์ ซึ่งคิดเป็นความเสี่ยงขาลง (downside) ราว 13% จากระดับราคาปัจจุบัน
ดัชนี RSI ปรับตัวลดลงอย่างรวดเร็วจากระดับเหนือ 50 สู่ 30.27 ซึ่งเข้าใกล้เขตขายมากเกินไป (oversold) และเปิดโอกาสให้เกิดการรีบาวด์ทางเทคนิคในระยะสั้นได้ อย่างไรก็ตาม ภาวะ oversold ไม่ได้เทียบเท่ากับการกลับตัวของแนวโน้ม สำหรับโอกาสการปรับตัวขึ้นนั้น หุ้นจำเป็นต้องกลับขึ้นไปยืนเหนือ 85.19 ดอลลาร์ให้ได้เป็นลำดับแรก จากนั้นจึงต้องทะลุผ่านโซนแนวต้านของเส้นค่าเฉลี่ยเคลื่อนที่ทั้งสองเส้นที่ 90–91 ดอลลาร์ เพื่อลดความเสี่ยงขาลงในปัจจุบัน มิฉะนั้นแล้ว การดีดตัวใด ๆ ก็อาจยังคงถูกมองว่าเป็นเพียงการพักฐานเพื่อปรับฐานภายในแนวโน้มขาลงในภาพใหญ่เท่านั้น
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ