


คาดการณ์ราคาหุ้นควอลคอมม์: ดิ่งลงแตะระดับต่ำสุดในรอบสองเดือนหลังเปิดเผยผลประกอบการ, อาจร่วงลงอีกกว่า 20%



พอดแคสต์ AI


ผลประกอบการไตรมาส 4 ปีงบประมาณ 2026 ของควอลคอมม์แสดงรายได้จากชิปสมาร์ตโฟนดิ่งลง 26% สวนทางกับผลงานรวมที่สูงกว่าคาดเล็กน้อย ประกอบกับต้นทุนการผลิตและหน่วยความจำที่พุ่งสูงกดดันอัตรากำไรขั้นต้น ส่งผลให้ราคาหุ้นร่วงลงเกือบ 9% หลุด 160 ดอลลาร์ เมื่อวันที่ 4 พฤศจิกายน ตามเวลาตะวันออก ด้านปัจจัยการเมืองจากชัยชนะของพรรคเดโมแครตและความเสี่ยงเชิงโครงสร้างเพิ่มแรงกดดันต่อหุ้น ขณะที่สัญญาณเทคนิคจ่อทดสอบแนวรับสำคัญที่ 148–150 ดอลลาร์ หากหลุดอาจเผชิญความเสี่ยงปรับตัวลงต่อสู่วิถีประเมินมูลค่า 120 ดอลลาร์

TradingKey - ผลประกอบการควอลคอมม์กดดันรายได้กระทบฝั่งกระทิง ขณะหุ้นร่วงแตะระดับต่ำสุดในรอบเกือบ 2 เดือน สัญญาณทางเทคนิคหลุดแนวรับเสี่ยงร่วงต่ออีก 20%
หลังปิดตลาดสหรัฐฯ เมื่อวันที่ 4 พฤศจิกายน ตามเวลาตะวันออก บริษัท ควอลคอมม์ อินคอร์ปอเรทเต็ด (QCOM) ได้รายงานผลประกอบการประจำไตรมาสที่ 4 ของปีงบประมาณ 2026 แม้ว่ารายได้และกำไรต่อหุ้น (EPS) ปรับปรุงแล้วจะสูงกว่าที่วอลสตรีทคาดการณ์ไว้เล็กน้อย แต่รายได้จากชิปสมาร์ตโฟนซึ่งเป็นธุรกิจหลักกลับดิ่งลง 26% ในไตรมาสเดียว ประกอบกับคำเตือนของผู้บริหารเกี่ยวกับอัตรากำไรขั้นต้นที่ได้รับแรงกดดันจากต้นทุนการจ้างผลิตและหน่วยความจำที่พุ่งสูงขึ้น ส่งผลให้หุ้น QCOM ร่วงลงเกือบ 9% ในช่วงนอกเวลาทำการ หลุดระดับ 160 ดอลลาร์ แตะระดับต่ำสุดในรอบเกือบ 2 เดือน ปัจจุบัน ตลาดกำลังเฝ้าระวังอย่างใกล้ชิดว่าควอลคอมม์จะเผชิญกับการถูกปรับลดมูลค่าตามวัฏจักรเซมิคอนดักเตอร์ซ้ำรอยเดิมจนร่วงลงไปทดสอบแนวรับที่ 120 ดอลลาร์หรือไม่
แม้รายได้จากธุรกิจยานยนต์และ IoT ของควอลคอมม์จะเติบโตรวมกัน 36% แต่ก็ยังไม่สามารถชดเชยช่องว่างขนาดใหญ่จากการหดตัวของรายได้ชิปสมาร์ตโฟนได้ จากข้อมูลทางการเงิน รายได้ธุรกิจชิป (QCT) ในไตรมาส 4 ของควอลคอมม์ลดลง 8% เมื่อเทียบเป็นรายปี สู่ระดับ 9.015 พันล้านดอลลาร์ โดยรายได้จากชิปโทรศัพท์มือถือซึ่งเป็นสัดส่วนที่ใหญ่ที่สุด ดิ่งลง 26% สู่ระดับ 5.137 พันล้านดอลลาร์
นอกจากนี้ ต้นทุนห่วงโซ่อุปทานต้นน้ำที่พุ่งสูงขึ้นได้กดดันอัตรากำไรขั้นต้นของควอลคอมม์ โดยผู้บริหารยอมรับตามตรงว่าต้นทุนวัตถุดิบและบริการ ได้แก่ บริการรับจ้างผลิต การบรรจุภัณฑ์และการทดสอบ การบรรจุภัณฑ์ขั้นสูง และหน่วยความจำ ต่างปรับตัวสูงขึ้นในวงกว้าง แม้ควอลคอมม์จะกำลังปรับราคาผลิตภัณฑ์ แต่ผลประโยชน์จากการส่งผ่านต้นทุนได้อย่างเต็มที่จะยังไม่สะท้อนในอัตรากำไรขั้นต้นจนกว่าจะถึงครึ่งหลังของปีงบประมาณ 2027 ซึ่งหมายความว่าบริษัทจะต้องเผชิญกับช่วงเวลาที่อัตรากำไรถูกกดดันในอีก 2 ถึง 3 ไตรมาสข้างหน้า
สิ่งที่สร้างความเสียหายยิ่งกว่านั้นคือ พรรคเดโมแครตได้รับชัยชนะครั้งใหญ่ในการเลือกตั้งกลางเทอมของสหรัฐฯ โดยกลับมาครองเสียงข้างมากทั้งในวุฒิสภาและสภาผู้แทนราษฎร ท่ามกลางบริบทที่พรรคเดโมแครตควบคุมสภาคองเกรสสหรัฐฯ ความกังวลของตลาดเกี่ยวกับข้อกำหนดเพิ่มเติมในกฎหมาย CHIPS Act การกำกับดูแลการผูกขาด และนโยบายการค้าระหว่างประเทศกำลังปรับตัวสูงขึ้น ซึ่งเสี่ยงที่จะสร้างแรงกดดันต่อหุ้นของควอลคอมม์อย่างต่อเนื่อง
ในมุมมองด้านเทคนิคและโครงสร้างตลาด หลังจากราคาหุ้นควอลคอมม์ปรับตัวหลุดเส้นเฉลี่ยเคลื่อนที่ 50 วัน ก็ต้องเผชิญกับภารกิจสำคัญในการปิดช่องว่างราคา (gap-fill) และการต่อสู้เพื่อรักษาเส้นเฉลี่ยเคลื่อนที่ 200 วัน โดยระดับราคาช่วง 148.00–150.00 ดอลลาร์ ถือเป็นจุดศูนย์รวมของเส้นเฉลี่ยเคลื่อนที่ 200 วัน และยังเป็นโซนหมุนเวียนเปลี่ยนมือที่ฐานราคาแข็งแกร่งตั้งแต่ช่วงกลางปี 2026 หาก QCOM สามารถแสดงแรงหนุนจากการซื้อเมื่อราคาย่อตัว (buy-the-dip) ในตลาดสปอตได้อย่างแข็งแกร่งที่ระดับนี้ หุ้นก็จะมีโอกาสรักษาการเคลื่อนไหวในกรอบพักตัวระดับสูงเหนือ 150 ดอลลาร์ ซึ่งช่วยป้องกันไม่ให้สถานการณ์ย่ำแย่ลงไปอีก
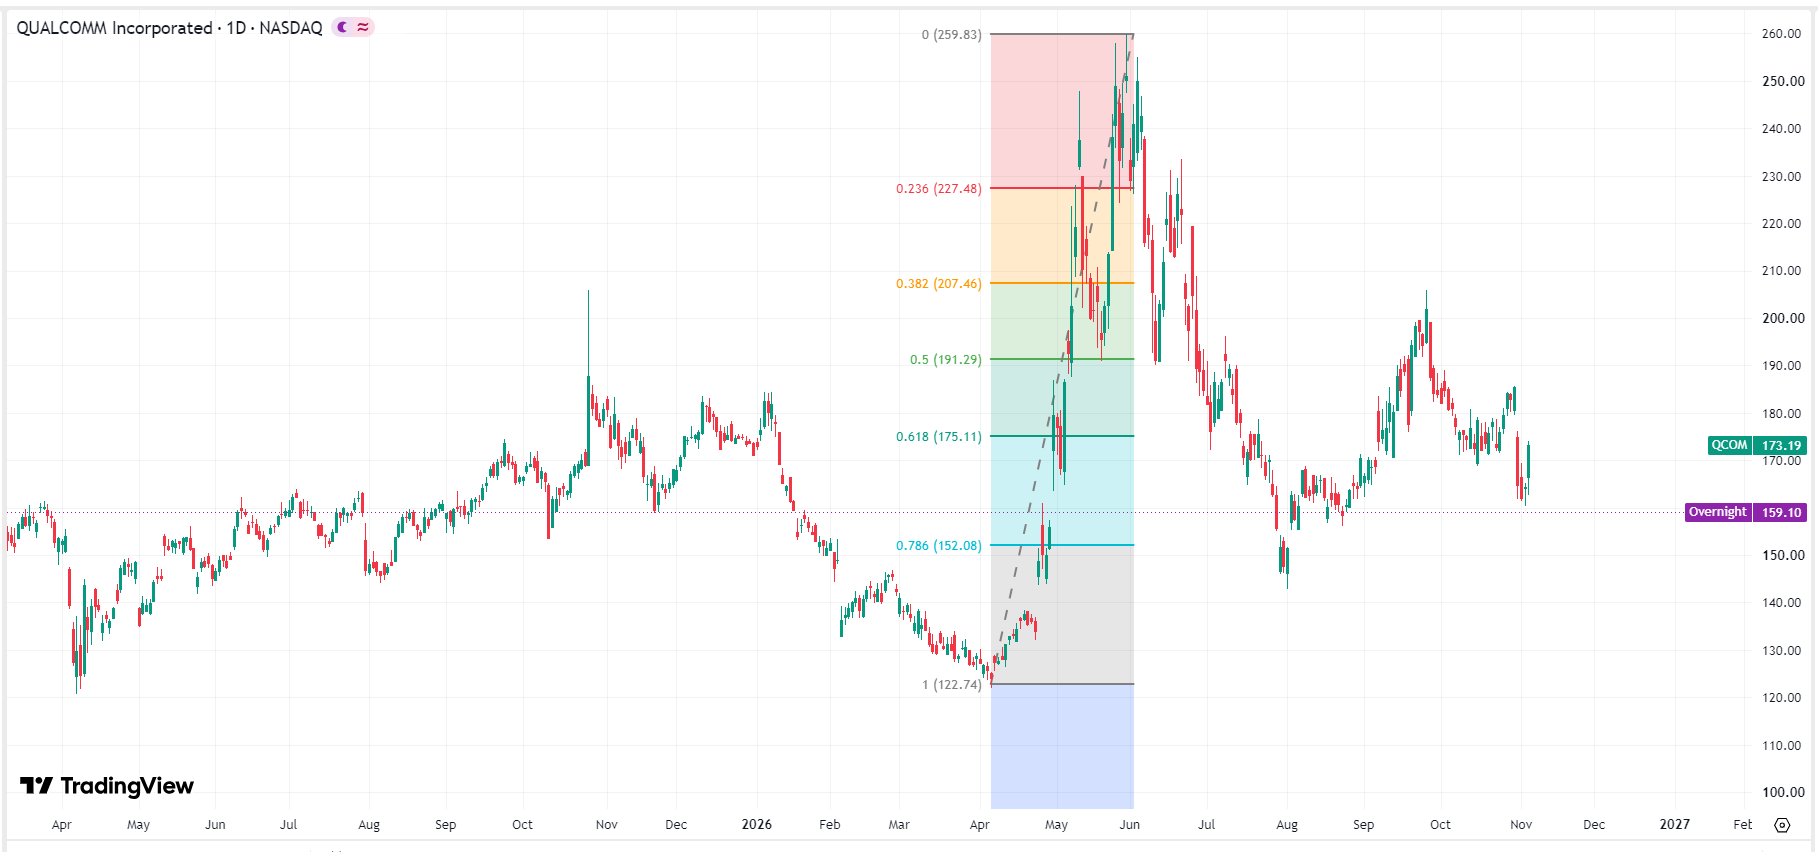 กราฟราคาหุ้นควอลคอมม์ ที่มา: TradingView
หากภาวะหลีกเลี่ยงความเสี่ยงหลังการเลือกตั้งในตลาดหุ้นสหรัฐฯ โดยรวมยังคงอยู่ในระดับสูง จนกดดันให้หุ้นของควอลคอมม์หลุดแนวรับสำคัญที่ 148 ดอลลาร์ สัญญาณทางเทคนิคจะยืนยันการหลุดรูปแบบ Head and Shoulders และตามเป้าหมายการปรับตัวลงแบบ 1:1 (measured move) หุ้นจะต้องเผชิญกับการร่วงลงระลอกสองอีกประมาณ 24% โดยมุ่งเป้าไปที่ระดับ 120 ดอลลาร์ ซึ่งจะทำให้ค่า Forward P/E ลดลงสู่ระดับฐานประเมินมูลค่าตามประวัติศาสตร์ที่ 12 เท่า
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ