


พรีวิวผลประกอบการไตรมาส 4 ของควอลคอมม์: ธุรกิจยานยนต์และศูนย์ข้อมูลจะสามารถชดเชยช่องว่างในธุรกิจสมาร์ทโฟนได้หรือไม่? ราคาเป้าหมายสูงสุดจากวอลสตรีทอยู่ที่ $270



พอดแคสต์ AI


ควอลคอมม์เตรียมรายงานผลประกอบการไตรมาส 4 และปีงบการเงิน 2026 โดยตลาดคาดรายได้ 1.01 หมื่นล้านดอลลาร์ และกำไรต่อหุ้น 2.16 ดอลลาร์ ลดลงจากปีก่อนหน้า ผลการดำเนินงานเผชิญแรงกดดันจากอุปสงค์สมาร์ตโฟนที่ซบเซา ต้นทุนการผลิตสูง และคำสั่งซื้อจากแอปเปิลที่ลดลงราว 50% แม้ธุรกิจยานยนต์และ IoT จะเติบโตทำสถิติ แต่ยังไม่สามารถชดเชยรายได้มือถือที่หายไปในระยะสั้นได้ ขณะที่ธุรกิจศูนย์ข้อมูลมีความเสี่ยงสูงแต่กำลังเร่งสร้างรายได้ นักวิเคราะห์วอลล์สตรีทส่วนใหญ่ให้คำแนะนำ "ถือ" ด้วยราคาเป้าหมายเฉลี่ย 196.82 ดอลลาร์

TradingKey - ควอลคอมม์ (QCOM) จะรายงานผลประกอบการไตรมาสที่ 4 และปีงบการเงิน 2026 หลังตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 4 พฤศจิกายน ตามเวลาฝั่งตะวันออก และจะจัดการประชุมทางโทรศัพท์ในเวลา 16:45 น. ของวันเดียวกัน
ตลาดคาดว่ารายได้ในไตรมาสที่ 4 ของควอลคอมม์จะอยู่ที่ประมาณ 10.1 พันล้านดอลลาร์ ถึง 10.15 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงแล้วจะอยู่ที่ประมาณ 2.16 ดอลลาร์ ถึง 2.17 ดอลลาร์ โดยก่อนหน้านี้บริษัทได้ให้แนวทางคาดการณ์รายได้ไว้ที่ 9.7 พันล้านดอลลาร์ ถึง 10.5 พันล้านดอลลาร์ และแนวทางคาดการณ์กำไรต่อหุ้นปรับปรุงแล้วที่ 2.05 ดอลลาร์ ถึง 2.25 ดอลลาร์ ซึ่งทำให้ตัวเลขคาดการณ์ของตลาดอยู่ใกล้เคียงกับค่ากึ่งกลางของช่วงคาดการณ์ดังกล่าว
เมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว คาดว่ารายได้ในไตรมาสนี้จะลดลงประมาณ 10% ขณะที่กำไรต่อหุ้นปรับปรุงแล้วอาจลดลงเกือบ 28% แม้ว่าธุรกิจยานยนต์ IoT และศูนย์ข้อมูลจะขยายตัวอย่างต่อเนื่อง แต่อุปสงค์ที่ซบเซาสำหรับชิปสมาร์ตโฟน คำสั่งซื้อที่ลดลงจากแอปเปิล และต้นทุนการผลิตที่สูงขึ้น ยังคงกดดันผลการดำเนินงานโดยรวม
อุปสงค์สมาร์ทโฟนที่ซบเซาและการสูญเสียคำสั่งซื้อจาก Apple เพิ่มแรงกดดันต่อรายได้
ในไตรมาสก่อนหน้า ควอลคอมม์รายงานรายได้ 9.95 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงที่ 2.21 ดอลลาร์ โดยรายได้จากธุรกิจชิปอยู่ที่ประมาณ 8.5 พันล้านดอลลาร์ ซึ่งในจำนวนนี้เป็นรายได้จากชิปโทรศัพท์มือถือ 5.1 พันล้านดอลลาร์ และยังคงคิดเป็นสัดส่วนราว 60% ของรายได้ในกลุ่มธุรกิจชิป
สิ่งนี้หมายความว่า แม้ธุรกิจยานยนต์จะยังคงเติบโตได้ใกล้เคียง 60% แต่การลดลงอย่างมีนัยสำคัญของรายได้จากโทรศัพท์มือถือจะทำให้ธุรกิจใหม่นี้ยากที่จะชดเชยส่วนที่ขาดหายไปได้ทั้งหมดในระยะสั้น ปัจจุบันธุรกิจยานยนต์มีขนาดน้อยกว่าหนึ่งในสามของธุรกิจโทรศัพท์มือถือ ส่งผลให้การเติบโตในระดับสูงของธุรกิจนี้มีผลกระทบจำกัดต่อรายได้รวมของกลุ่มบริษัทเนื่องจากผลของฐาน
ราคาชิปหน่วยความจำที่ปรับตัวสูงขึ้นได้สร้างความไม่แน่นอนเพิ่มเติม อุปทาน DRAM และ NAND ที่ตึงตัวได้ดันต้นทุนการผลิตสมาร์ตโฟนให้สูงขึ้น และอาจส่งผลให้ผู้ผลิตโทรศัพท์มือถือปรับลดแผนการจัดส่ง ทั้งนี้ ควอลคอมม์กำลังพยายามส่งผ่านต้นทุนแผ่นเวเฟอร์ บรรจุภัณฑ์ การทดสอบ และหน่วยความจำด้วยการปรับขึ้นราคาผลิตภัณฑ์ อย่างไรก็ตาม โดยทั่วไปการปรับราคาจะเริ่มมีผลอย่างค่อยเป็นค่อยไปพร้อมกับการต่อสัญญาและการเปิดตัวผลิตภัณฑ์ใหม่ ซึ่งหมายความว่าผลกระทบเต็มที่จะยังไม่ปรากฏเป็นเวลาหลายไตรมาส
ธุรกิจที่เกี่ยวข้องกับแอปเปิลถือเป็นปัจจัยถ่วงที่ชัดเจนยิ่งขึ้น โดยควอลคอมม์คาดว่ารายได้ผลิตภัณฑ์ที่เกี่ยวข้องกับแอปเปิลจะลดลงราว 50% เมื่อเทียบไตรมาสต่อไตรมาส จากไตรมาส 3 ถึงไตรมาส 4 ของปีงบประมาณ 2026 ขณะที่ประมาณการก่อนหน้านี้ว่าจะครองส่วนแบ่งราว 20% ของโมเด็มไอโฟนรุ่นถัดไปนั้นจะต้องถูกปรับลดลงเช่นกัน และเนื่องจากแอปเปิลยังคงเร่งพัฒนาโมเด็มที่ออกแบบเองอย่างต่อเนื่อง รายได้ในอนาคตของควอลคอมม์จากลูกค้ารายนี้จึงอาจลดลงอีก
เบิร์นสไตน์ประเมินรายได้ชิปที่เกี่ยวข้องกับแอปเปิลของควอลคอมม์ในปีงบประมาณ 2026 ไว้ที่ประมาณ 7.5 พันล้านดอลลาร์ ถึง 8 พันล้านดอลลาร์ ซึ่งอาจลดลงประมาณ 6 พันล้านดอลลาร์ในปีงบประมาณ 2027 ด้วยเหตุนี้ ทางสำนักวิเคราะห์จึงปรับลดคาดการณ์รายได้ปีงบประมาณ 2027 ของควอลคอมม์ลงจาก 44.9 พันล้านดอลลาร์ เหลือ 42.2 พันล้านดอลลาร์ และปรับลดคาดการณ์กำไรต่อหุ้นปรับปรุงจาก 9.57 ดอลลาร์ เหลือ 8.77 ดอลลาร์ ซึ่งทั้งสองตัวเลขต่ำกว่าคาดการณ์เฉลี่ยเดิมของตลาด
ธุรกิจยานยนต์เติบโตอย่างรวดเร็ว ขณะที่ศูนย์ข้อมูลเข้าสู่ระยะสร้างรายได้
ท่ามกลางความไม่แน่นอนในธุรกิจสมาร์ทโฟน ควอลคอมม์กำลังเร่งขยายธุรกิจไปยังกลุ่มต่าง ๆ เช่น ยานยนต์, IoT และศูนย์ข้อมูล โดยในไตรมาสที่ 3 ของปีงบประมาณ 2026 รายได้จากธุรกิจยานยนต์แตะระดับประมาณ 1.6 พันล้านดอลลาร์ เพิ่มขึ้น 61% เมื่อเทียบรายปี ทำสถิติสูงสุดเป็นประวัติการณ์ ขณะที่รายได้จากธุรกิจ IoT แตะระดับราว 1.8 พันล้านดอลลาร์ เพิ่มขึ้น 9% เมื่อเทียบรายปี รวมแล้วทั้งสองกลุ่มธุรกิจทำรายได้ประมาณ 3.4 พันล้านดอลลาร์ คิดเป็น 40% ของรายได้จากธุรกิจชิปทั้งหมด
เมื่อคิดคำนวณเป็นรายปีจากสเกลในไตรมาสนี้ รายได้จากชิปที่ไม่ใช่สมาร์ทโฟนของควอลคอมม์จะอยู่ที่ประมาณ 13.6 พันล้านดอลลาร์ ก่อนหน้านี้บริษัทได้ปรับเพิ่มเป้าหมายรายได้ที่ไม่ใช่สมาร์ทโฟนสำหรับปีงบประมาณ 2029 เป็น 40 พันล้านดอลลาร์ ซึ่งเกือบเป็นสามเท่าของขนาดในปัจจุบัน การบรรลุเป้าหมายนี้ในเวลาประมาณสามปีหมายถึงอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น (CAGR) ประมาณ 43% ซึ่งหมายความว่าธุรกิจยานยนต์, IoT และศูนย์ข้อมูลจะต้องรักษาการขยายตัวอย่างรวดเร็วไปพร้อมกันทั้งหมด
ในบรรดากลุ่มธุรกิจเหล่านี้ ธุรกิจยานยนต์ในปัจจุบันมีฐานรายได้ที่ค่อนข้างชัดเจน บริษัทคาดว่าภายในสิ้นปีงบประมาณ 2026 รายได้ต่อปีจากธุรกิจยานยนต์อาจแตะระดับประมาณ 7 พันล้านดอลลาร์ ซึ่งสูงกว่าเป้าหมายเดิมที่ 6 พันล้านดอลลาร์ อย่างไรก็ตาม โดยทั่วไปแล้วชิปยานยนต์ต้องใช้ระยะเวลานานตั้งแต่ช่วงได้รับเลือกให้จัดหาชิป (design win) ไปจนถึงการผลิตในปริมาณมาก ซึ่งการได้รับเลือกให้จัดหาชิปไม่ได้เท่ากับรายได้ในปัจจุบัน และตลาดยังคงต้องติดตามอัตราความคืบหน้าในการเปลี่ยนเป็นรายได้จริง
ศูนย์ข้อมูลถือเป็นช่องทางการเติบโตที่ใหญ่กว่าแต่มีความเสี่ยงสูงกว่า โดยควอลคอมม์กำลังผลักดันการพัฒนาชิปสั่งทำพิเศษ (custom silicon), ตัวเร่งความเร็วการประมวลผลผลลัพธ์ AI (AI inference accelerators) และซีพียูสำหรับเซิร์ฟเวอร์ ล่าสุด บริษัทยังได้บรรลุข้อตกลงความร่วมมือด้านผลิตภัณฑ์ครอบคลุมหลายรุ่นกับอเมซอน เพื่อพัฒนาโครงสร้างพื้นฐาน AI และผลิตภัณฑ์เชื่อมต่อความเร็วสูงสำหรับศูนย์ข้อมูล AWS
ก่อนหน้านี้ผู้บริหารคาดการณ์ว่า รายได้จากชิปสั่งทำพิเศษชุดแรกจะเริ่มปรากฏในไตรมาสเดือนธันวาคม หากการแถลงผลประกอบการที่กำลังจะมาถึงมีการเปิดเผยข้อมูลเกี่ยวกับการปรับใช้ของลูกค้า มูลค่าคำสั่งซื้อ และกรอบเวลาการรับรู้รายได้ ก็จะเป็นรากฐานที่ชัดเจนยิ่งขึ้นสำหรับการประเมินการเติบโตในปีงบประมาณ 2027
อัตรากำไรเผชิญแรงกดดัน, ราคาเป้าหมายสูงสุดของวอลล์สตรีทอยู่ที่ 270 ดอลลาร์
อัตรากำไรก่อนภาษีของธุรกิจชิปของควอลคอมม์คาดว่าจะลดลงจาก 26% ในไตรมาสก่อนหน้าสู่ระดับ 23%-25% นอกเหนือจากรายได้จากโทรศัพท์มือถือที่ลดลงแล้ว ต้นทุนเริ่มต้นที่สูงขึ้นสำหรับโครงการศูนย์ข้อมูลอาจกดดันอัตรากำไรโดยรวมด้วยเช่นกัน ทั้งนี้ บริษัทคาดการณ์ว่าการลงทุนในศูนย์ข้อมูลอาจลดอัตรากำไรขั้นต้นของธุรกิจชิปลงประมาณ 1.5 ถึง 2 จุดเปอร์เซ็นต์
ในทางตรงกันข้าม ธุรกิจออกใบอนุญาตสิทธิบัตรยังคงสร้างกำไรได้อย่างสม่ำเสมอ ในไตรมาสก่อนหน้า รายได้จากธุรกิจออกใบอนุญาตของควอลคอมม์อยู่ที่ประมาณ 1.3 พันล้านดอลลาร์ โดยมีอัตรากำไรก่อนภาษีสูงถึง 69% ขณะที่ตัวเลขคาดการณ์รายได้ไตรมาส 4 อยู่ที่ 1.2 พันล้านดอลลาร์ถึง 1.4 พันล้านดอลลาร์ และคาดว่าอัตรากำไรจะยังคงอยู่ที่ 68% ถึง 72% แม้ว่าธุรกิจนี้จะมีขนาดรายได้ที่เล็กกว่า แต่ก็ช่วยเป็นกันชนให้กับกำไรของกลุ่มบริษัทเมื่ออัตรากำไรของธุรกิจชิปอยู่ภายใต้แรงกดดัน
จากข้อมูลของ TipRanks มีนักวิเคราะห์วอลล์สตรีท 11 รายที่ครอบคลุมการวิเคราะห์ควอลคอมม์ในช่วง 3 เดือนที่ผ่านมา โดยมีราคาเป้าหมายเฉลี่ยระยะ 12 เดือนอยู่ที่ 196.82 ดอลลาร์ คาดการณ์สูงสุดอยู่ที่ 270 ดอลลาร์ และต่ำสุดอยู่ที่ 155 ดอลลาร์ สำหรับสัดส่วนคำแนะนำประกอบด้วย ซื้อ 3 ราย, ถือ 6 ราย และขาย 2 ราย ส่งผลให้ฉันทามติโดยรวมอยู่ที่ "ถือ"
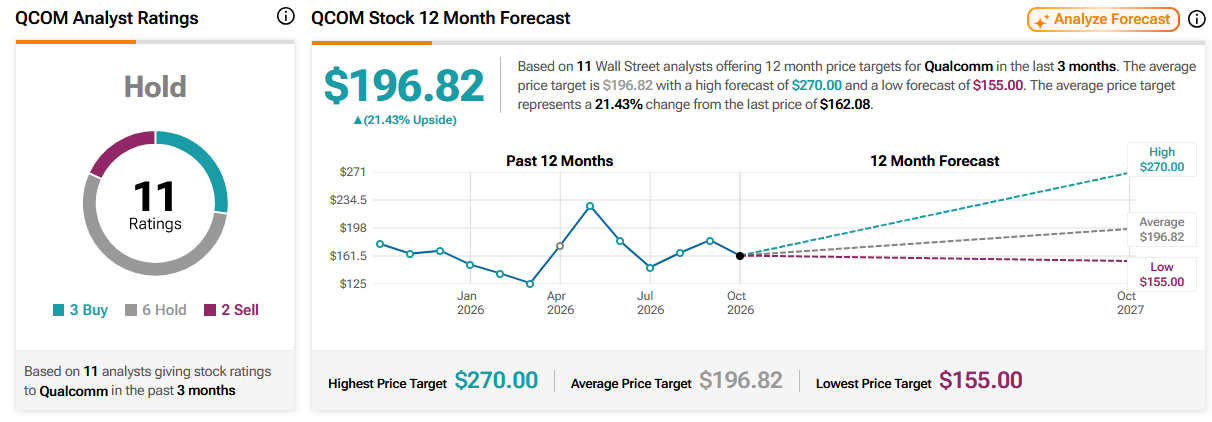
ที่มา: TipRanks
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ