


พรีวิวผลประกอบการไตรมาส 3 ของ AMD: การเติบโตของชิป AI จะช่วยพลิกฟื้นการปรับตัวลดลง 11% ได้หรือไม่? ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ $1,250



พอดแคสต์ AI


เอแมนดี (AMD) มีกำหนดรายงานผลประกอบการไตรมาส 3/2026 โดยวอลล์สตรีทคาดว่ารายได้จะอยู่ที่ 1.309 หมื่นล้านดอลลาร์ และกำไรต่อหุ้นที่ 1.95 ดอลลาร์ ท่ามกลางแรงกดดันจากหุ้นอินเทลและอุปสงค์พีซีที่ชะลอตัว อย่างไรก็ตาม ธุรกิจศูนย์ข้อมูลและชิป AI ตระกูล Instinct รวมถึงแพลตฟอร์ม Helios ยังคงเป็นปัจจัยขับเคลื่อนการเติบโตหลัก ทั้งนี้ ความสามารถในการรักษากำไรขั้นต้นที่ราว 56% และแนวโน้มไตรมาส 4 จะเป็นตัวกำหนดทิศทางราคาหุ้นท่ามกลางความคาดหวังระดับสูงของตลาด

TradingKey - แอดวานซ์ ไมโคร ดิไวซ์ (AMD) จะรายงานผลประกอบการทางการเงินประจำไตรมาส 3 ปี 2026 หลังตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 3 พฤศจิกายน ตามเวลาฝั่งตะวันออก และจะจัดการประชุมทางโทรศัพท์เพื่อแถลงผลประกอบการในเวลา 17:00 น. ของวันเดียวกัน
ก่อนการรายงานผลประกอบการ หุ้นของเอเอ็มดีปรับตัวลงอย่างหนัก โดยร่วงลง 10.88% ในวันที่ 30 ตุลาคม ปิดที่ 504.80 ดอลลาร์ ขณะที่อินเทล (INTC) เปิดเผยแนวโน้มผลประกอบการที่ซบเซา ซึ่งเมื่อรวมกับการที่ตลาดทบทวนการประเมินผลตอบแทนจากการลงทุนในโครงสร้างพื้นฐาน AI ใหม่ ได้ร่วมกันกดดันบรรยากาศการเปิดรับความเสี่ยงทั่วทั้งกลุ่มเซมิคอนดักเตอร์
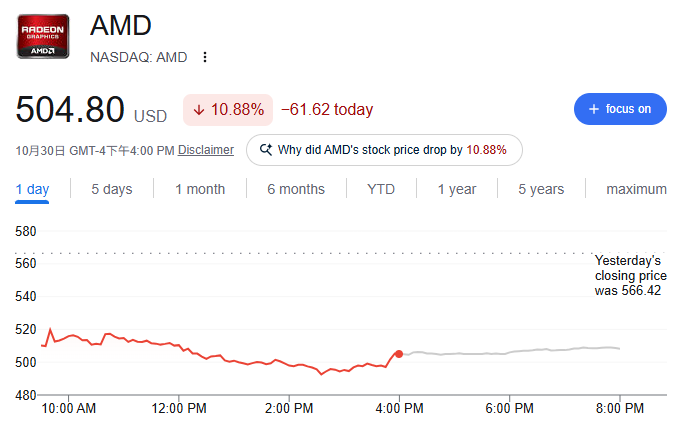
ที่มา: Google Finance
วอลล์สตรีทคาดว่ารายได้ไตรมาส 3 ของเอเอ็มดีจะแตะประมาณ 13.09 พันล้านดอลลาร์ เพิ่มขึ้น 41.6% เมื่อเทียบรายปี ส่วนกำไรต่อหุ้นปรับปรุงแล้วคาดว่าจะแตะที่ 1.95 ดอลลาร์ เพิ่มขึ้นประมาณ 62% จาก 1.20 ดอลลาร์ในช่วงเดียวกันของปีที่แล้ว โดยก่อนหน้านี้บริษัทได้คาดการณ์รายได้ไว้ที่ 12.7 พันล้านดอลลาร์ถึง 13.3 พันล้านดอลลาร์ พร้อมเป้าหมายอัตรากำไรขั้นต้นปรับปรุงแล้วที่ประมาณ 56%
คำเตือนของอินเทลตอกย้ำความกังวลเกี่ยวกับอุปสงค์ PC
การปรับตัวลงในปัจจุบันของเอเอ็มดี (AMD) ถูกฉุดลงในตอนแรกจากคาดการณ์ผลประกอบการที่อ่อนแอของอินเทล (Intel) โดยอุปสงค์พีซีที่ชะลอตัวลง ต้นทุนชิปหน่วยความจำที่สูงขึ้น และงบประมาณด้านไอทีขององค์กรที่มีความระมัดระวังมากขึ้นเรื่อย ๆ ได้เพิ่มความกังวลในตลาดว่า การฟื้นตัวของอุตสาหกรรมเซมิคอนดักเตอร์อาจเกิดความเหลื่อมล้ำ
นอกจากนี้ เอเอ็มดียังดำเนินธุรกิจในตลาดพีซีผ่านโปรเซสเซอร์ Ryzen จึงไม่สามารถหลีกเลี่ยงแรงกดดันจากอุตสาหกรรมได้ทั้งหมด โดยในไตรมาสที่ 2 รายได้ในกลุ่ม Client ของบริษัทแตะระดับ 3.06 พันล้านดอลลาร์ เพิ่มขึ้น 23% เมื่อเทียบรายปี แต่การเปลี่ยนแปลงของสัดส่วนผลิตภัณฑ์ส่งผลให้ราคาขายเฉลี่ยลดลง หากยอดจัดส่งพีซียังคงเผชิญแรงกดดันในไตรมาสที่ 3 การเติบโตของรายได้และกำไรในกลุ่ม Client ก็อาจชะลอตัวลง แม้เอเอ็มดีจะสามารถขยายส่วนแบ่งตลาดได้ก็ตาม
อย่างไรก็ตาม โครงสร้างธุรกิจของอินเทลและเอเอ็มดีไม่ได้เหมือนกันทั้งหมด โดยอินเทลยังคงต้องรับมือกับความอ่อนแอในธุรกิจพีซีแบบดั้งเดิม รวมถึงแรงกดดันด้านต้นทุนและกำลังการผลิตจากการดำเนินงานผลิตภายในของตนเอง ขณะที่เป้าหมายการเติบโตของเอเอ็มดีในช่วงไม่กี่ปีที่ผ่านมาได้ย้ายไปสู่ศูนย์ข้อมูลอย่างเห็นได้ชัด ซึ่งอุปสงค์ซีพียูสำหรับเซิร์ฟเวอร์และตัวเร่งความเร็ว AI ช่วยให้เอเอ็มดีมีปัจจัยขับเคลื่อนการเติบโตที่แตกต่างจากตลาดพีซีแบบดั้งเดิม
EPYC และ Instinct จะสามารถรักษาการเติบโตในระดับสูงได้หรือไม่
ในไตรมาสที่สอง รายได้จากธุรกิจศูนย์ข้อมูล (Data Center) ของเอเอ็มดี (AMD) แตะระดับ 6.7 พันล้านดอลลาร์ เพิ่มขึ้น 107% เมื่อเทียบรายปี โดยคิดเป็นประมาณ 58% ของรายได้รวมทั้งหมดของบริษัท ขณะที่กำไรจากการดำเนินงานของกลุ่มธุรกิจนี้เพิ่มขึ้นเป็น 2.1 พันล้านดอลลาร์ ทั้งนี้ ความต้องการโปรเซสเซอร์สำหรับเซิร์ฟเวอร์ EPYC และตัวเร่งความเร็ว AI ตระกูล Instinct เป็นปัจจัยขับเคลื่อนหลักในการขยายตัวของผลดำเนินงาน
รายงานผลประกอบการไตรมาสที่สามจะเป็นแบบทดสอบเพิ่มเติมว่าการเติบโตนี้มีความยั่งยืนหรือไม่ โดยนักลงทุนจะให้ความสนใจกับยอดจัดส่งโปรเซสเซอร์ EPYC จังหวะความเร็วในการปรับใช้ตัวเร่งความเร็ว Instinct ของลูกค้า ตลอดจนการเปลี่ยนแปลงใด ๆ ในแผนการจัดซื้อกำลังการประมวลผล AI ของบริษัทคลาวด์คอมพิวติ้ง
นอกเหนือจากตัวเร่งความเร็ว Instinct ที่มีอยู่แล้ว เอเอ็มดียังกำลังขยายขอบเขตการแข่งขันผ่านแพลตฟอร์ม AI ระดับแร็ก Helios โดยเมื่อเปรียบเทียบกับการขายชิปแยกต่างหาก Helios ได้รวม GPU, โปรเซสเซอร์ EPYC, เทคโนโลยีระบบเครือข่าย และซอฟต์แวร์ เข้าเป็นโซลูชันโครงสร้างพื้นฐาน AI ที่สมบูรณ์แบบ ซึ่งได้รับการออกแบบมาเพื่อส่งมอบแพลตฟอร์มการประมวลผลที่ครอบคลุมยิ่งขึ้นให้แก่ลูกค้าศูนย์ข้อมูลขนาดใหญ่
กลยุทธ์นี้ได้รับการสนับสนุนจากลูกค้ารายใหญ่แล้ว โดยเอเอ็มดีและเมตา (Meta) ได้บรรลุข้อตกลงความร่วมมือสำหรับ Instinct GPU สูงสุดถึง 6 กิกะวัตต์ในเดือนกุมภาพันธ์ 2026 ซึ่งมีกำหนดการเริ่มปรับใช้ในระยะแรกในช่วงครึ่งหลังของปี 2026 นอกจากนี้ เมื่อวันที่ 27 ตุลาคม เอเอ็มดีได้เปิดเผยเพิ่มเติมว่า โซลูชันระดับแร็ก Helios เริ่มเปิดใช้งานและอยู่ระหว่างการทดสอบที่เมตาแล้ว และทั้งสองฝ่ายยังได้กระชับความร่วมมือในด้านต่าง ๆ เช่น CPU, GPU, ระบบเครือข่าย และซอฟต์แวร์
อย่างไรก็ตาม การเติบโตของรายได้ไม่ได้เป็นเพียงบททดสอบเดียว เนื่องจากต้นทุนของหน่วยความจำแบนด์วิดท์สูง การบรรจุแพกเกจขั้นสูง และผลิตภัณฑ์ระดับระบบ ล้วนอาจส่งผลกระทบต่อความสามารถในการทำกำไร หากรายได้จากธุรกิจศูนย์ข้อมูลยังคงแข็งแกร่ง ขณะที่อัตรากำไรขั้นต้นที่ปรับปรุงแล้วยังคงอยู่ที่ระดับราว 56% ก็แสดงให้เห็นว่าเอเอ็มดีสามารถเปลี่ยนความต้องการ AI ให้เป็นกำไรได้อย่างมีประสิทธิภาพ ในทางกลับกัน หากอัตรากำไรขั้นต้นต่ำกว่าเป้าหมาย ก็อาจเพิ่มความกังวลของตลาดเกี่ยวกับผลตอบแทนจากการลงทุนในธุรกิจ AI
แนวทางผลประกอบการไตรมาสที่สี่และราคาเป้าหมายจากวอลล์สตรีทจะเป็นตัวกำหนดการปรับราคาใหม่ของตลาด
เนื่องจากราคาหุ้นของ AMD ได้สะท้อนความคาดหวังในการเติบโตที่สูงไว้แล้ว ผลประกอบการไตรมาส 3 ที่ออกมาสอดคล้องกับที่ตลาดคาดการณ์ไว้อาจไม่เพียงพอที่จะผลักดันให้เกิดการฟื้นตัวอย่างยั่งยืน สิ่งที่ตลาดให้ความสนใจมากกว่าคือความต้องการชิป AI จะสามารถขยายตัวต่อเนื่องไปจนถึงไตรมาส 4 และปี 2027 ได้หรือไม่
ปัจจุบัน วอลล์สตรีทคาดการณ์ว่ารายได้ในไตรมาส 4 ของ AMD จะอยู่ที่ประมาณ 1.629 หมื่นล้านดอลลาร์สหรัฐ โดยมีกำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ราว 2.68 ดอลลาร์สหรัฐ ความคาดหวังนี้บ่งชี้ว่ารายได้จากธุรกิจศูนย์ข้อมูลต้องรักษาการเติบโตอย่างรวดเร็วไว้ ขณะที่ธุรกิจ PC และเกมจะต้องไม่ย่ำแย่ลงไปกว่านี้อย่างมีนัยสำคัญ
หากคณะผู้บริหารคาดการณ์แนวโน้มไตรมาส 4 ใกล้เคียงหรือสูงกว่าระดับดังกล่าว พร้อมทั้งยืนยันว่ายอดสั่งซื้อสำหรับ Instinct, EPYC และ Helios ยังคงแข็งแกร่ง ราคาหุ้นของ AMD ก็อาจฟื้นตัวกลับมาจากที่ร่วงลงไปได้บางส่วน ในทางกลับกัน หากประมาณการได้รับผลกระทบจากข้อจำกัดด้านอุปทาน ความต้องการ PC ที่ซบเซา หรือความล่าช้าในโครงการ AI ตลาดก็อาจปรับลดคาดการณ์กำไรในอนาคตลงอย่างต่อเนื่อง
ความกังวลเรื่องการประเมินมูลค่าก็เป็นสิ่งที่มองข้ามไม่ได้เช่นกัน ก่อนหน้านี้ราคาหุ้นของ AMD ปรับตัวขึ้นอย่างมาก โดยตลาดได้สะท้อนความคาดหวังเติบโตไปแล้ว เช่น การเร่งขยายการผลิตเชิงปริมาณของตัวเร่งความเร็ว AI อย่างต่อเนื่อง การเพิ่มส่วนแบ่งตลาดใน CPU สำหรับเซิร์ฟเวอร์ และการค่อย ๆ ขยายการใช้งานแพลตฟอร์ม Helios การที่ราคาหุ้นดิ่งลง 10.88% ในวันเดียวเมื่อวันที่ 30 ตุลาคม ชี้ให้เห็นว่านักลงทุนมีความไวต่อความไม่แน่นอนของผลประกอบการมากขึ้นภายใต้ความคาดหวังที่สูง
ข้อมูลจาก TipRanks ระบุว่า ในช่วง 3 เดือนที่ผ่านมา มีนักวิเคราะห์จากวอลล์สตรีททั้งหมด 36 รายที่ทำการวิเคราะห์หุ้น AMD โดยมีราคาเป้าหมายเฉลี่ยในช่วง 12 เดือนอยู่ที่ 664.31 ดอลลาร์สหรัฐ ซึ่งสูงกว่าราคาหุ้นอ้างอิงที่ 504.80 ดอลลาร์สหรัฐ อยู่ประมาณ 31.6% โดยคาดการณ์สูงสุดอยู่ที่ 1,250 ดอลลาร์สหรัฐ ขณะที่ต่ำสุดอยู่ที่ 465 ดอลลาร์สหรัฐ ทั้งนี้ ในแง่ของการจัดอันดับ มีนักวิเคราะห์ 30 รายแนะนำให้ "ซื้อ" และอีก 6 รายแนะนำให้ "ถือ"
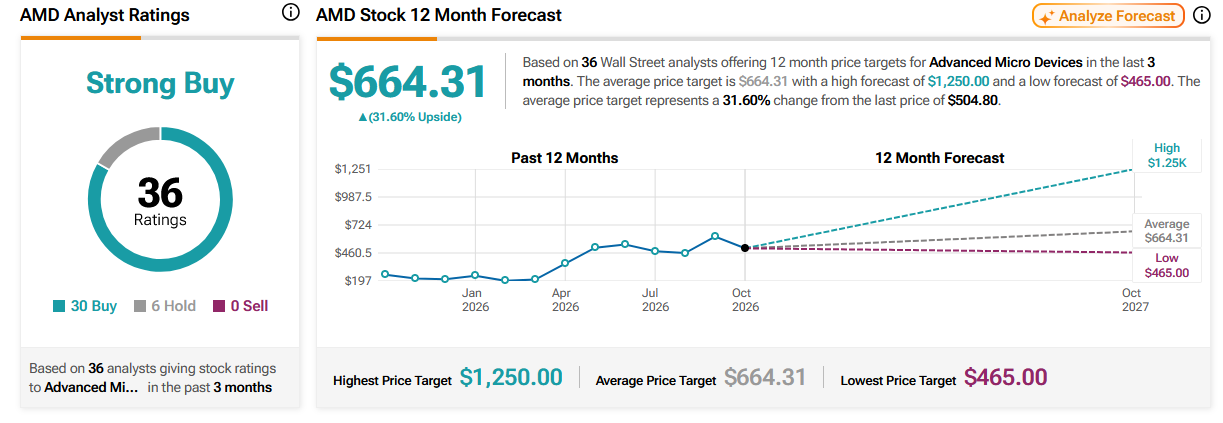
ที่มา: TipRanks
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ