


พรีวิวผลประกอบการไตรมาส 1 ของ Super Micro Computer: แนวโน้มรายได้สูงกว่าค่ากลางของประมาณการเดิมเกือบ 27%, ราคาเป้าหมายสูงสุดจาก Wall Street อยู่ที่ $57



พอดแคสต์ AI


ซูเปอร์ ไมโคร คอมพิวเตอร์ มีกำหนดรายงานผลประกอบการไตรมาส 1 ประจำปีงบการเงิน 2027 ในวันที่ 3 พฤศจิกายน หลังตลาดตะวันออกปิด โดยบริษัทได้ปรับเพิ่มคาดการณ์รายได้ขึ้นเป็น 1.85–1.95 หมื่นล้านดอลลาร์ และอัตรากำไรขั้นต้นเป็น 12.0%–12.5% หนุนโดยความต้องการแพลตฟอร์ม AI ที่เติบโต อย่างไรก็ตาม อัตรากำไรยังคงลดลงจากไตรมาสก่อน นักลงทุนต้องจับตากระแสเงินสด สินค้าคงคลัง และความสามารถในการส่งมอบ เพื่อประเมินความยั่งยืนของกำไร ขณะที่นักวิเคราะห์ส่วนใหญ่ให้คำแนะนำถือ โดยมีราคาเป้าหมายเฉลี่ยที่ 40.58 ดอลลาร์ ท่ามกลางความกังวลเรื่องความยั่งยืนของอุปสงค์ AI

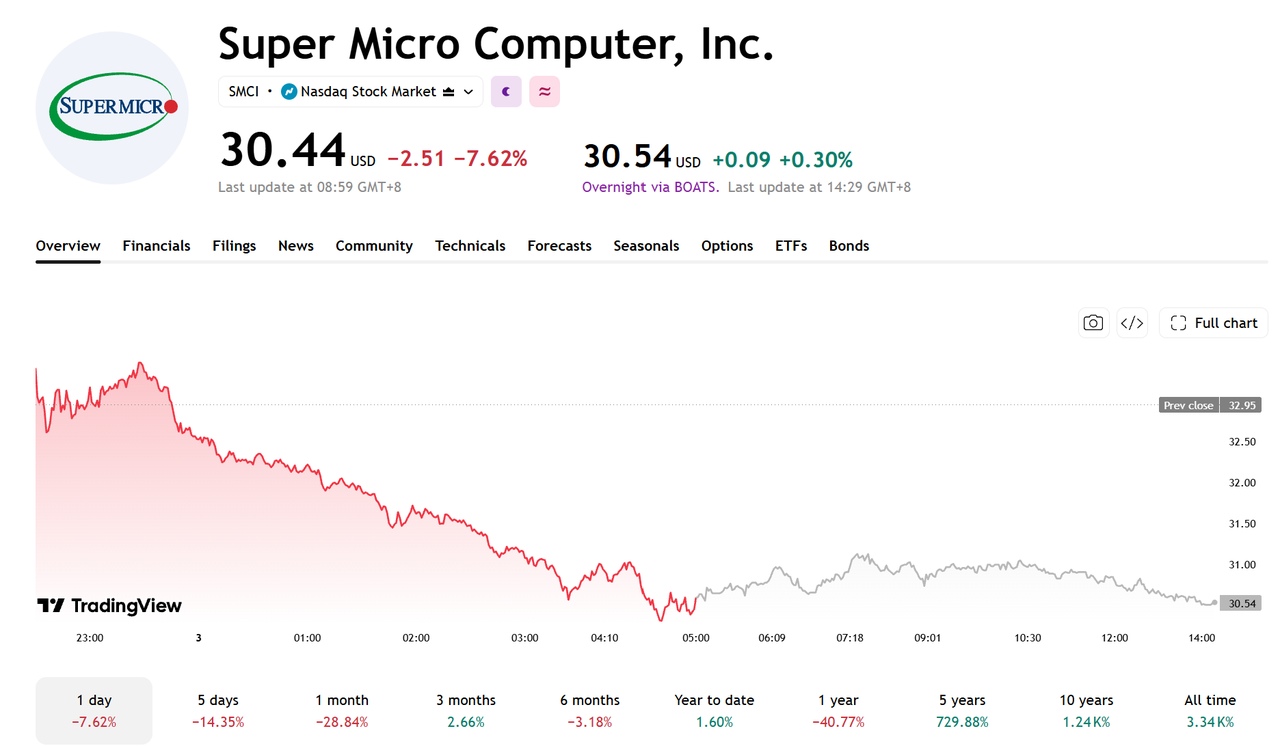
TradingKey - ซูเปอร์ ไมโคร คอมพิวเตอร์ (SMCI) มีกำหนดรายงานผลประกอบการไตรมาส 1 ประจำปีงบการเงิน 2027 หลังตลาดปิดทำการในวันที่ 3 พฤศจิกายน ตามเวลาตะวันออก และจะจัดการประชุมทางโทรศัพท์ในเวลา 17:00 น. ของวันดังกล่าว ณ เวลาที่รายงานข่าว ซูเปอร์ ไมโคร คอมพิวเตอร์ ปรับตัวขึ้น 0.3% ในการซื้อขายช่วงข้ามคืน ที่ราคา 30.54 ดอลลาร์
[ที่มา: TradingView]
ก่อนหน้านี้บริษัทได้ปรับเพิ่มประมาณการรายได้และอัตรากำไรขั้นต้นขึ้นแล้ว โดยตลาดจะมุ่งเน้นไปที่ว่าผลประกอบการจริงจะสามารถเป็นไปตามความคาดหวังได้หรือไม่ รวมถึงผลการดำเนินงานด้านกำไรและกระแสเงินสด
เมื่อวันที่ 20 ตุลาคม ซูเปอร์ ไมโคร คอมพิวเตอร์ คาดการณ์รายได้ประจำไตรมาสแรกของปีงบการเงินไว้ที่ 18.5 พันล้านดอลลาร์ ถึง 19.5 พันล้านดอลลาร์ ซึ่งสูงกว่าประมาณการเดิมที่ 14.5 พันล้านดอลลาร์ ถึง 15.5 พันล้านดอลลาร์ หากพิจารณาจากค่ากลางของช่วงดังกล่าว ประมาณการรายได้ปรับเพิ่มขึ้น 26.7% โดยได้รับปัจจัยหนุนหลักจากการเติบโตของความต้องการแพลตฟอร์ม AI
นอกจากนี้ บริษัทได้ปรับเพิ่มประมาณการอัตรากำไรขั้นต้นจาก 10.4%–10.8% เป็น 12.0%–12.5% โดยมีสาเหตุหลักมาจากสัดส่วนลูกค้าและผลิตภัณฑ์ที่เปลี่ยนแปลงไป
ทบทวนไตรมาสก่อนหน้า: คาดว่าอัตรากำไรขั้นต้นจะลดลง QoQ ในไตรมาสนี้
ในไตรมาสที่ 4 ของปีงบประมาณ 2026 ซูเปอร์ ไมโคร คอมพิวเตอร์ (Super Micro Computer) มีรายได้ประมาณ 11.1 พันล้านดอลลาร์ โดยมีอัตรากำไรขั้นต้นตามมาตรฐาน GAAP อยู่ที่ 17.5% เมื่อเปรียบเทียบกันแล้ว บริษัทคาดว่าอัตรากำไรขั้นต้นสำหรับไตรมาสปัจจุบันจะอยู่ที่ 12.0%–12.5% ซึ่งลดลง 5 ถึง 5.5 จุดเปอร์เซ็นต์จากไตรมาสก่อนหน้า
สิ่งนี้แสดงให้เห็นว่า แม้จะมีการปรับเพิ่มคาดการณ์อัตรากำไรขั้นต้นสำหรับไตรมาสปัจจุบันขึ้น แต่บริษัทยังคงถูกคาดหมายว่าจะไม่สามารถรักษาระดับอัตรากำไรที่สูงของไตรมาสก่อนหน้าไว้ได้ นักลงทุนจำเป็นต้องติดตามผลกระทบจากการเปลี่ยนแปลงของสัดส่วนลูกค้าและส่วนผสมผลิตภัณฑ์ที่มีต่ออัตรากำไร ตลอดจนติดตามว่าอัตรากำไรขั้นต้นจะสามารถคงอยู่ในช่วงคาดการณ์ที่ปรับใหม่นี้ได้หรือไม่
ตัวชี้วัดสำคัญ: อัตรากำไรขั้นต้น กระแสเงินสด และการส่งมอบในระยะถัดไป
รายงานผลประกอบการครั้งนี้จำเป็นต้องให้ความสนใจอย่างใกล้ชิดกับรายได้จริงและผลการดำเนินงานด้านอัตรากำไรขั้นต้น รวมถึงดูว่าการขยายตัวของอัตรากำไรขั้นต้นจะสามารถขับเคลื่อนการเติบโตของกำไรจากการดำเนินงานและกำไรต่อหุ้นได้หรือไม่
ในด้านกระแสเงินสด จุดมุ่งเน้นสำคัญจะอยู่ที่สินค้าคงคลัง ลูกหนี้การค้า และกระแสเงินสดจากการดำเนินงาน ในไตรมาสการเงินก่อนหน้า สินค้าคงคลังของบริษัทสูงถึง 12.9 พันล้านดอลลาร์ และวงจรหมุนเวียนเงินสดขยายเวลานานขึ้นเป็น 149 วัน ทำให้การหมุนเวียนสินค้าคงคลังและการเก็บเงินจากลูกค้าเป็นเรื่องที่น่าจับตามอง
นอกจากนี้ มุมมองของผู้บริหารต่ออุปสงค์ในไตรมาสถัดไป ยอดสั่งซื้อค้างส่ง และความคืบหน้าในการส่งมอบ จะส่งผลกระทบต่อความคาดหวังของตลาดเช่นกัน ก่อนหน้านี้บริษัทได้ปรับเพิ่มประมาณการรายได้เนื่องจากอุปสงค์แพลตฟอร์ม AI ที่เติบโตขึ้น โดยการส่งมอบคำสั่งซื้อในระยะถัดไปให้ทันตามกำหนดจะเป็นเกณฑ์สำคัญในการประเมินความยั่งยืนของการเติบโตของรายได้
ราคาเป้าหมายสูงสุดของวอลล์สตรีทมองไว้ที่ 57 ดอลลาร์
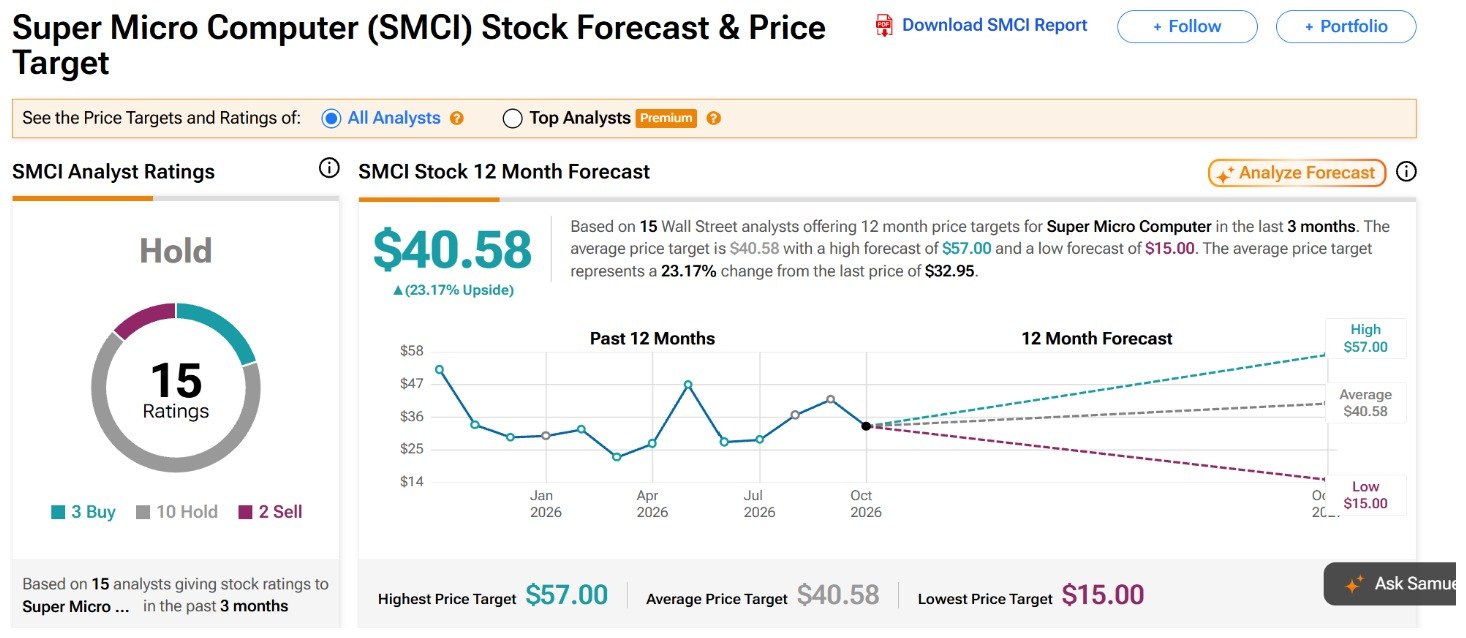
ณ วันที่ 3 พฤศจิกายน จากข้อมูลของ TipRanks ราคาเป้าหมายเฉลี่ยจากนักวิเคราะห์สำหรับ SMCI อยู่ที่ประมาณ 40.58 ดอลลาร์ ซึ่งบ่งชี้ถึงอัพไซด์ 23.17% จากระดับราคาประเมินในปัจจุบัน โดยมีราคาเป้าหมายสูงสุดอยู่ที่ 57 ดอลลาร์
[ที่มา: TipRanks]
ในบรรดานักวิเคราะห์ 15 ราย มี 3 รายให้คำแนะนำ "ซื้อ", 10 รายให้คำแนะนำ "ถือ" และ 2 รายให้คำแนะนำ "ขาย"
โดยเฉพาะอย่างยิ่ง Rosenblatt ได้ปรับเพิ่มราคาเป้าหมายจาก 51 ดอลลาร์ เป็น 57 ดอลลาร์ เมื่อวันที่ 21 ตุลาคม พร้อมคงคำแนะนำ "ซื้อ" โดยมีมุมมองบวกเป็นหลักต่อการเติบโตของยอดสั่งซื้อเซิร์ฟเวอร์ AI และการปรับปรุงด้านการกำกับดูแลกิจการของบริษัท
ขณะที่ Needham คงราคาเป้าหมายไว้ที่ 46 ดอลลาร์ และคงคำแนะนำ "ซื้อ" ส่วน Bernstein คงราคาเป้าหมายไว้ที่ 42 ดอลลาร์ และคงคำแนะนำ "ถือ" แม้ว่า BofA Securities จะปรับเพิ่มราคาเป้าหมายจาก 33 ดอลลาร์ เป็น 38 ดอลลาร์ แต่ยังคงคำแนะนำ "ขาย" ทั้งนี้ มุมมองที่แตกต่างกันของนักวิเคราะห์เน้นไปที่ประเด็นว่า การเติบโตของเซิร์ฟเวอร์ AI จะมีความยั่งยืนหรือไม่ และความสามารถในการทำกำไรตลอดจนการกำกับดูแลกิจการของบริษัทจะสามารถปรับตัวดีขึ้นได้หรือไม่
ประเด็นสำคัญสำหรับรายงานผลประกอบการที่กำลังจะมาถึงของ SMCI อยู่ที่ว่า การเติบโตของรายได้จะสามารถต่อยอดเป็นกำไรและกระแสเงินสดที่ดีขึ้นได้หรือไม่ หากอัตรากำไรขั้นต้นหรือการคาดการณ์แนวโน้มธุรกิจล่วงหน้าต่ำกว่าที่คาดไว้ ราคาหุ้นอาจเผชิญกับแรงกดดันแม้ว่ารายได้จะเติบโตอย่างมากก็ตาม
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ