


พรีวิวผลประกอบการไตรมาส 3 ของ Palantir: คาดรายได้เติบโต 84% สูงกว่าขอบบนของประมาณการบริษัท ราคาเป้าหมายสูงสุดจากวอลล์สตรีทแตะ $265



พอดแคสต์ AI


พาลานเทียร์เตรียมรายงานผลประกอบการไตรมาส 3 วันที่ 2 พฤศจิกายน ท่ามกลางมูลค่าหุ้นที่อยู่ในระดับสูงด้วย P/E ประมาณ 157 เท่า ตลาดคาดการณ์รายได้ 2.17 ถึง 2.18 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงแล้วที่ 0.41 ดอลลาร์ ประเด็นสำคัญที่ต้องจับตาคือตัวเลขคาดการณ์ไตรมาส 4 การเติบโตของธุรกิจภาคเอกชนในสหรัฐฯ และความสามารถในการรักษาอัตรากำไรจากการดำเนินงานให้อยู่ในระดับสูง ขณะที่มุมมองสถาบันส่วนใหญ่แนะนำซื้อ โดยมีราคาเป้าหมายเฉลี่ย 218.95 ดอลลาร์ แม้จะมีข้อกังวลด้านมูลค่าหุ้นและการแข่งขันที่รุนแรงจากบางสำนักก็ตาม

TradingKey - พาลานเทียร์ (PLTR) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 3 ของปีงบประมาณ 2026 หลังตลาดสหรัฐฯ ปิดทำการในวันที่ 2 พฤศจิกายน และจะจัดประชุมทางโทรศัพท์เพื่อแถลงผลประกอบการในเวลา 17:00 น. ตามเวลา ET ของวันเดียวกัน
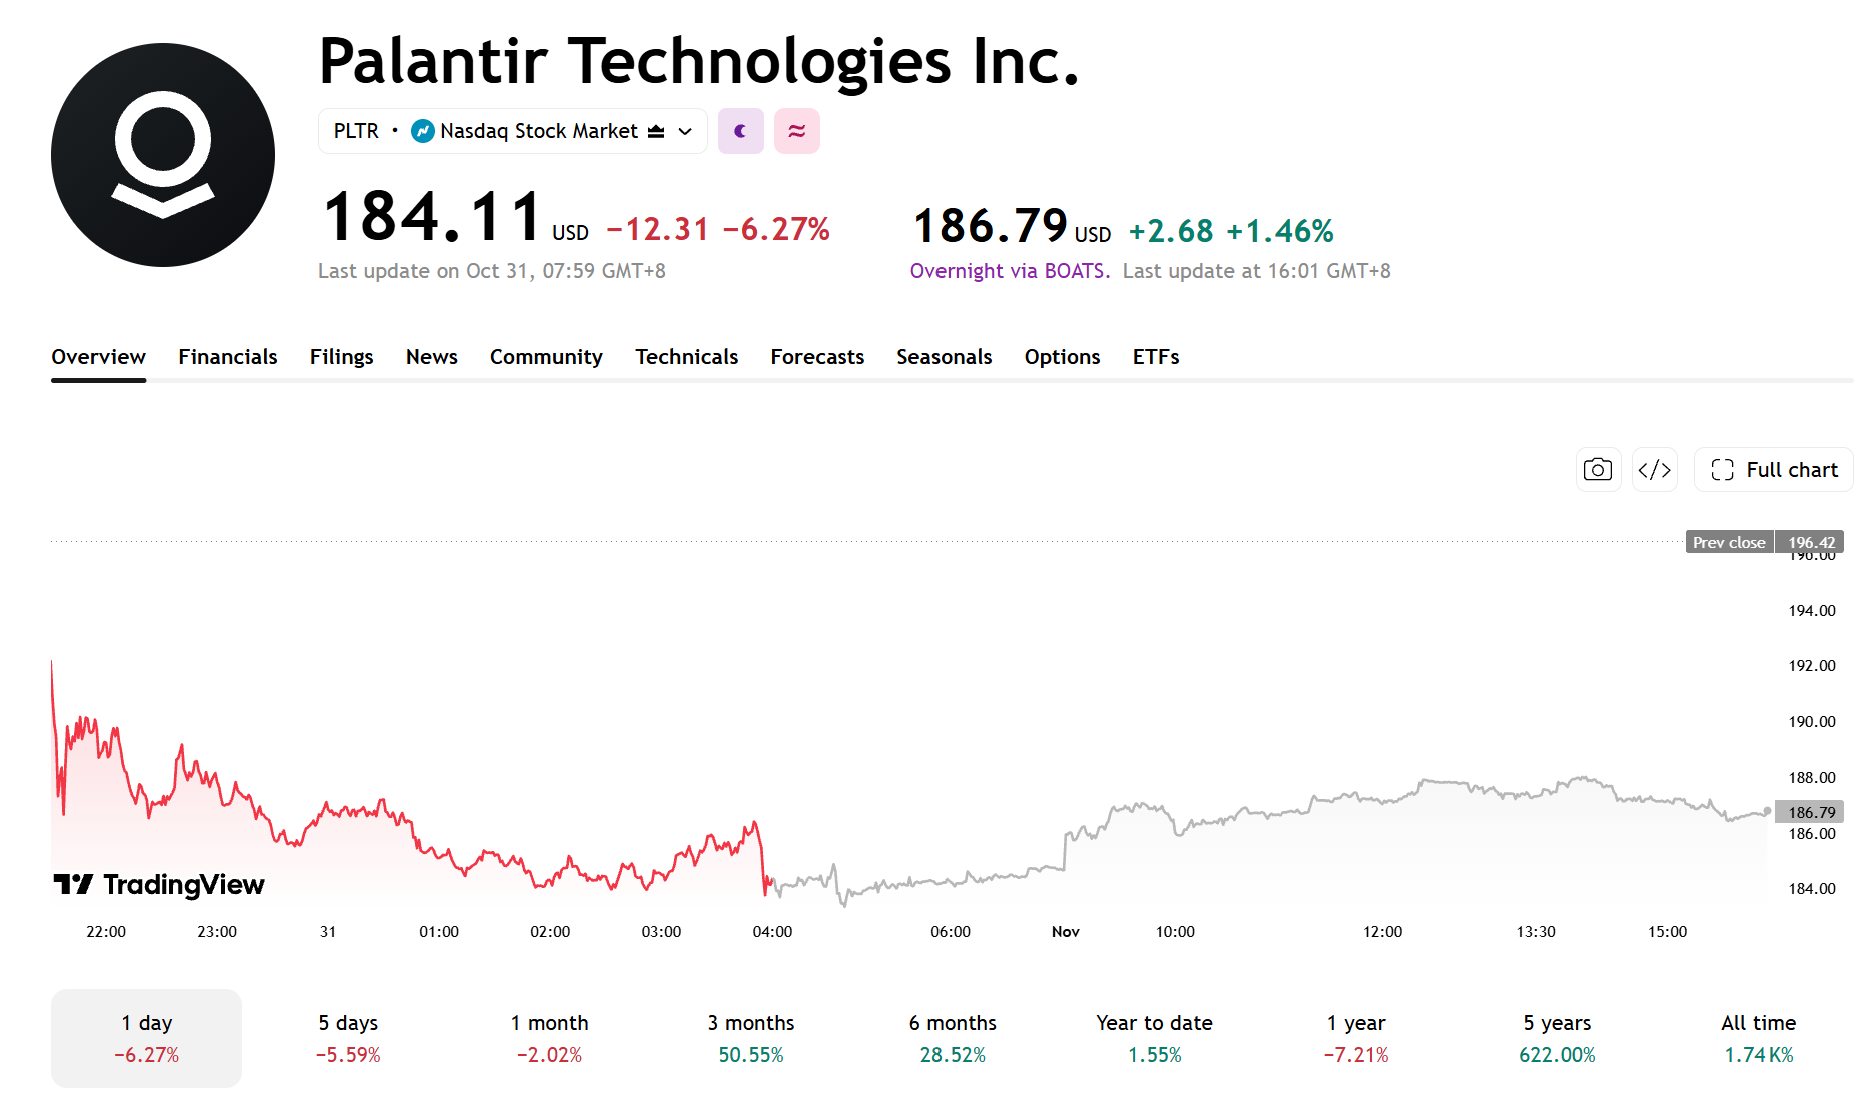
ณ เวลาที่รายงานข่าวในวันที่ 2 พฤศจิกายน ราคาหุ้นช่วงก่อนเปิดตลาดของพาลานเทียร์อยู่ที่ 186.79 ดอลลาร์ เพิ่มขึ้น 1.46% โดยมีมูลค่าตามราคาตลาดประมาณ 447 พันล้านดอลลาร์ และมีอัตราส่วน P/E ย้อนหลังประมาณ 157 เท่า ซึ่งทำให้มูลค่าหุ้นอยู่ในระดับที่ค่อนข้างสูง
[TradingView]
คาดการณ์ของตลาดสูงกว่าประมาณการของบริษัทเล็กน้อย
ตลาดคาดการณ์ว่ารายได้ในไตรมาสที่ 3 ของพาลานเทียร์จะอยู่ที่ประมาณ 2.17 พันล้านดอลลาร์ถึง 2.18 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 84% เมื่อเทียบรายปี ขณะที่กำไรต่อหุ้นปรับปรุงแล้วคาดว่าจะอยู่ที่ 0.41 ดอลลาร์ เพิ่มขึ้นจาก 0.21 ดอลลาร์ในช่วงเดียวกันของปีก่อน
ก่อนหน้านี้ บริษัทได้ให้กรอบประมาณการรายได้ไว้ที่ 2.160 พันล้านดอลลาร์ถึง 2.164 พันล้านดอลลาร์ และประมาณการกำไรจากการดำเนินงานปรับปรุงแล้วที่ 1.292 พันล้านดอลลาร์ถึง 1.296 พันล้านดอลลาร์ โดยรายได้ที่ตลาดคาดการณ์ไว้นั้นอยู่สูงกว่าขอบบนของกรอบประมาณการของบริษัทเล็กน้อย
ดังนั้น ประเด็นสำคัญที่ต้องจับตาหลังการรายงานผลประกอบการ ไม่ใช่เพียงแค่ว่ารายได้จริงจะสอดคล้องกับคาดการณ์หรือไม่ แต่ยังรวมถึงตัวเลขคาดการณ์ในไตรมาสที่ 4 อัตรากำไรปรับปรุงแล้ว และการปรับเพิ่มเป้าหมายตลอดทั้งปีขึ้นอีกหรือไม่
ก่อนหน้านี้ บริษัทได้ปรับเพิ่มประมาณการรายได้ตลอดทั้งปี 2026 เป็น 8.150 พันล้านดอลลาร์ถึง 8.158 พันล้านดอลลาร์ และคาดการณ์ว่ารายได้ภาคพาณิชย์ในสหรัฐฯ จะแตะระดับอย่างน้อย 3.424 พันล้านดอลลาร์ หรือเพิ่มขึ้นอย่างน้อย 134% เมื่อเทียบรายปี ทั้งนี้ การที่ฝ่ายบริหารจะปรับเพิ่มตัวเลขชี้วัดทั้งสองนี้ขึ้นอีกหรือไม่ จะเป็นประเด็นสำคัญที่ต้องจับตาในการรายงานผลประกอบการครั้งนี้
สรุปผลประกอบการไตรมาส 2: รายได้เชิงพาณิชย์ในสหรัฐฯ เติบโต 149%
ในไตรมาสที่สอง พาลานเทียร์รายงานรายได้อยู่ที่ 1.935 พันล้านดอลลาร์ เพิ่มขึ้น 93% เมื่อเทียบรายปี โดยรายได้ในสหรัฐเพิ่มขึ้น 115% สู่ระดับ 1.573 พันล้านดอลลาร์ ขณะที่รายได้จากภาคเอกชนในสหรัฐและรายได้จากภาครัฐเติบโต 149% และ 90% สู่ระดับ 764 ล้านดอลลาร์ และ 809 ล้านดอลลาร์ ตามลำดับ
บริษัทปิดสัญญารวม 220 ฉบับที่มีมูลค่าอย่างน้อย 1 ล้านดอลลาร์ในระหว่างไตรมาส โดยมูลค่าสัญญารวม (TCV) แตะระดับ 3.373 พันล้านดอลลาร์ เพิ่มขึ้น 49% เมื่อเทียบรายปี ขณะที่ TCV ภาคเอกชนในสหรัฐพุ่งขึ้น 153% สู่ระดับ 2.132 พันล้านดอลลาร์ ส่วนมูลค่าสัญญาคงเหลือ (RDV) ภาคเอกชนในสหรัฐอยู่ที่ 6.238 พันล้านดอลลาร์ เพิ่มขึ้น 124% เมื่อเทียบรายปี
ในแง่ของความสามารถในการทำกำไร กระแสเงินสดอิสระปรับปรุงอยู่ที่ 1.220 พันล้านดอลลาร์ คิดเป็นอัตรากำไร 63% ขณะที่อัตรากำไรจากการดำเนินงานปรับปรุงอยู่ที่ 62%
ตัวชี้วัดสำคัญ: การดำเนินการตามคำสั่งซื้อ ธุรกิจต่างประเทศ และอัตรากำไร
ในไตรมาสที่ 3 ตลาดจะมุ่งเน้นไปที่การเติบโตของธุรกิจภาคเอกชนในสหรัฐและการดำเนินการตามสัญญา เนื่องจากฐานเปรียบเทียบปรับตัวสูงขึ้น การเติบโตของรายได้จึงอาจชะลอตัวลง ขณะที่ตัวชี้วัดต่าง ๆ เช่น จำนวนลูกค้า ขนาดสัญญา และรายได้ที่เกิดขึ้นจริง จะเป็นดัชนีชี้วัดสำคัญในการประเมินอุปสงค์ทางธุรกิจ
การเติบโตของรายได้จากธุรกิจภาคเอกชนในต่างประเทศต่ำกว่าตลาดสหรัฐอย่างมาก และการขยายฐานลูกค้าในต่างประเทศรวมถึงการปรับใช้ธุรกิจจะสามารถเร่งตัวขึ้นได้หรือไม่นั้น ก็จะส่งผลกระทบต่อการเติบโตโดยรวมของบริษัทด้วยเช่นกัน
เนื่องจากบริษัทไม่ได้เปิดเผยรายได้จาก AIP แยกต่างหาก ความก้าวหน้าในการสร้างรายได้เชิงพาณิชย์จึงยังคงต้องได้รับการประเมินโดยอ้อมผ่านการเติบโตของลูกค้า ขนาดสัญญา และการปรับใช้ธุรกิจ
ในด้านความสามารถในการทำกำไร ตลาดจะมุ่งเน้นไปที่ประเด็นที่ว่า อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วจะสามารถแตะระดับประมาณ 60% ตามที่สะท้อนอยู่ในประมาณการของบริษัทได้หรือไม่
มุมมองสถาบัน: ราคาเป้าหมายสูงสุดอยู่ที่ 265 ดอลลาร์
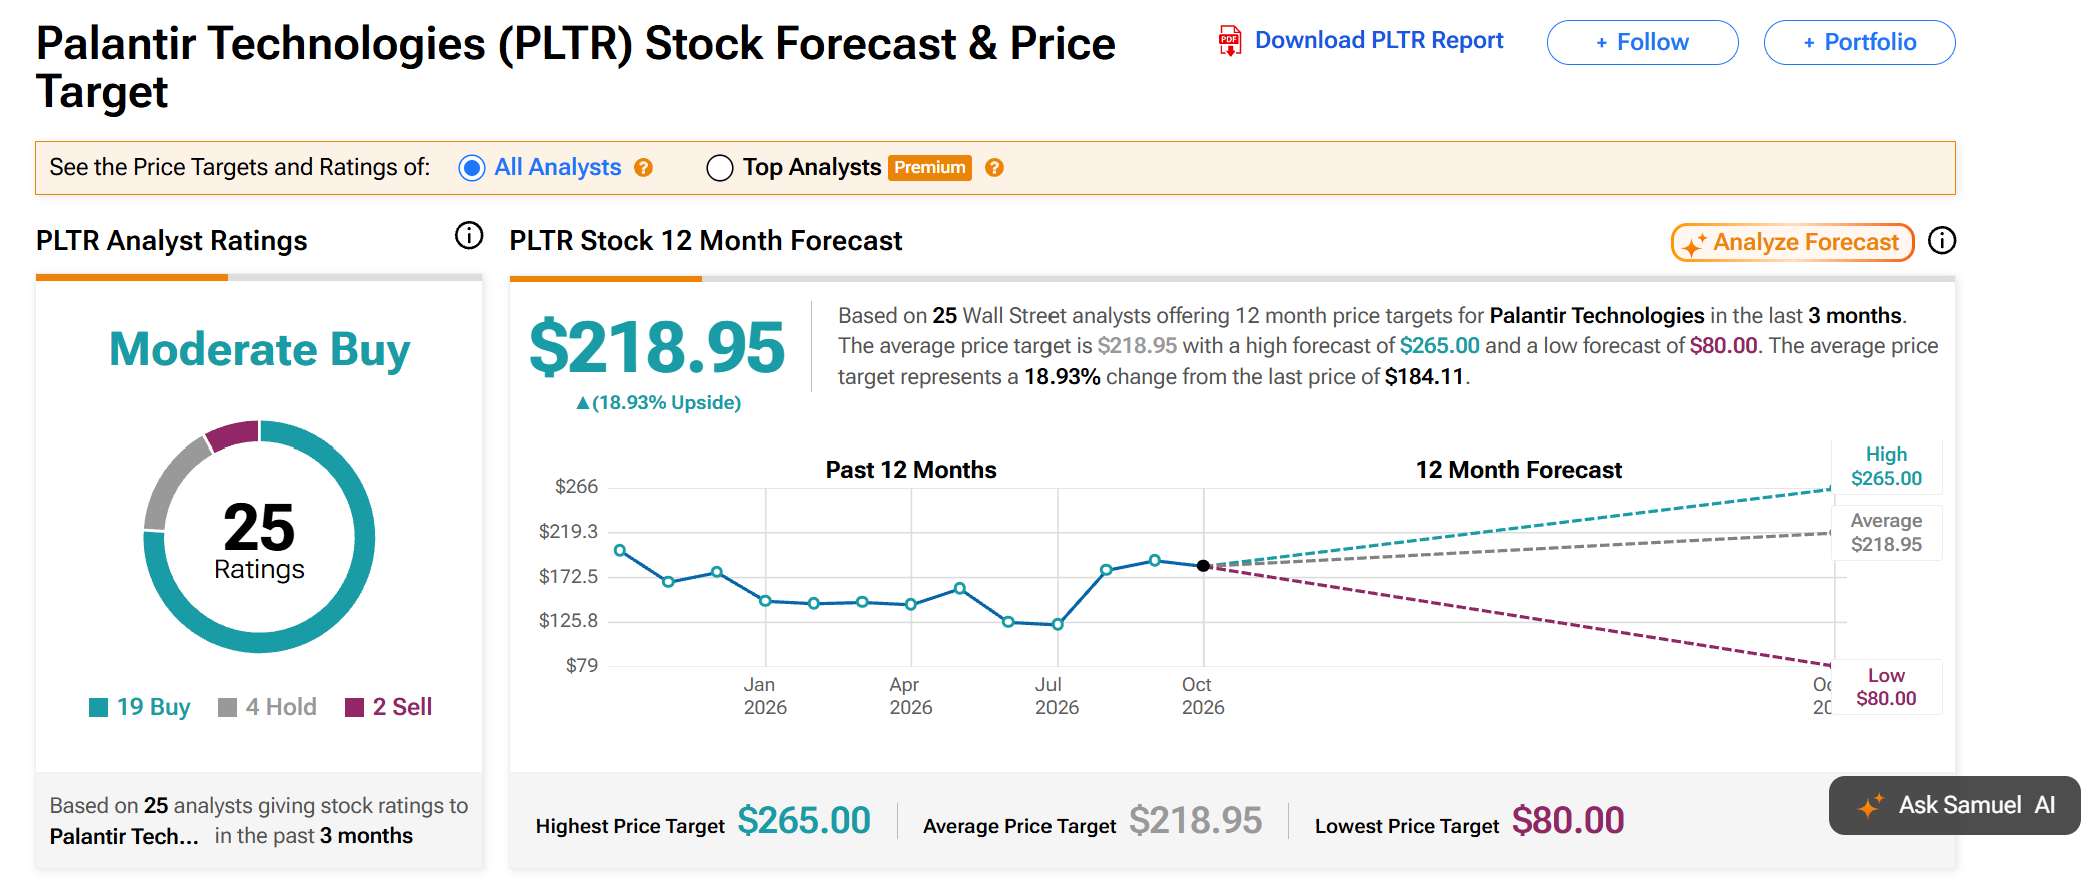
ณ วันที่ 2 พฤศจิกายน จากข้อมูลของ TipRanks พาลานเทียร์ได้รับการจัดอันดับความน่าลงทุนที่ "ซื้อปานกลาง" (Moderate Buy) โดยมีราคาเป้าหมายเฉลี่ยจากนักวิเคราะห์อยู่ที่ 218.95 ดอลลาร์ ซึ่งบ่งชี้ถึงโอกาสปรับตัวขึ้น 18.93% จากราคาปิด ณ วันที่ 30 ตุลาคม
[ที่มา: TipRanks]
โกลด์แมน แซคส์ ได้ปรับเพิ่มคำแนะนำการลงทุนจาก "ถือ" (Neutral) เป็น "ซื้อ" (Buy) พร้อมกำหนดราคาเป้าหมายไว้ที่ 230 ดอลลาร์ โดยอ้างถึงมุมมองเชิงบวกต่ออุปสงค์ที่เพิ่มขึ้นสำหรับ AI ระดับอธิปไตยและการประยุกต์ใช้ AI ในภาคองค์กร ด้านบาร์เคลย์สได้ให้คำแนะนำ "เพิ่มน้ำหนักการลงทุน" (Overweight) ด้วยราคาเป้าหมาย 265 ดอลลาร์ โดยมีมุมมองเชิงบวกเป็นหลักต่อแนวโน้มของกลุ่มเทคโนโลยีการป้องกันประเทศและข้อได้เปรียบทางการแข่งขันของพาลานเทียร์ ขณะที่โรเซนแบลตต์ได้ปรับเพิ่มราคาเป้าหมายจาก 225 ดอลลาร์ เป็น 260 ดอลลาร์ โดยเชื่อว่าการปรับใช้ AI ในภาคองค์กรที่ขยายตัวขึ้นจะช่วยขับเคลื่อนการเติบโตของฐานลูกค้า
อย่างไรก็ตาม อาร์บีซี แคปปิตอล ยังคงคำแนะนำ "น้อยกว่าตลาด" (Underperform) ด้วยราคาเป้าหมายที่ 90 ดอลลาร์ โดยระบุถึงข้อกังวลเป็นหลักเกี่ยวกับมูลค่าหุ้นที่สูงเกินไปของพาลานเทียร์ ความยั่งยืนที่ไม่เพียงพอในการเติบโตของธุรกิจภาคเอกชน และการแข่งขันด้าน AI ที่รุนแรงยิ่งขึ้น
เมื่อมองไปยังรายงานผลประกอบการที่กำลังจะมาถึง หากรายได้ การเติบโตของธุรกิจภาคเอกชนในสหรัฐฯ หรือประมาณการผลประกอบการในอนาคตต่ำกว่าที่คาดการณ์ไว้ ราคาหุ้นอาจได้รับแรงกดดัน และเมื่อพิจารณาจากมูลค่าหุ้นที่อยู่ในระดับสูงของบริษัท การที่จะสามารถแปลงคำสั่งซื้อตามสัญญาให้เป็นรายได้และกระแสเงินสดได้อย่างต่อเนื่องหรือไม่นั้น จะเป็นปัจจัยสำคัญที่มีอิทธิพลต่อผลงานของราคาหุ้น
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ