


DoorDash ปรับตัวขึ้นกว่า 6% ช่วงก่อนเปิดตลาด หลังประกาศเข้าซื้อกิจการ Instacart มูลค่า 1.7 หมื่นล้านดอลลาร์: ส่วนต่างราคา 26% จะสามารถสร้างผลตอบแทนตามที่คาดไว้ได้หรือไม่?



พอดแคสต์ AI


ดอร์แดชประกาศข้อตกลงเข้าซื้อกิจการอินสตาคาร์ตด้วยมูลค่า 1.7 หมื่นล้านดอลลาร์ โดยชำระเป็นเงินสดอย่างน้อย 75% ธุรกรรมนี้มุ่งขยายขอบเขตการจัดส่งและผสานบริการสมาชิกเพื่อเพิ่มศักยภาพแข่งขันกับแอมะซอนและวอลมาร์ต อย่างไรก็ตาม ความสำเร็จของดีลขึ้นอยู่กับการอนุมัติจากหน่วยงานกำกับดูแล การบริหารต้นทุนการจัดหาเงินทุน และความสามารถในการบรรลุผลประโยชน์จากการผนึกกำลังสุทธิปีละ 500 ล้านดอลลาร์ ซึ่งคาดว่าจะเห็นผลบวกตั้งแต่ปีที่สองเป็นต้นไป นักลงทุนควรติดตามความคืบหน้าการบูรณาการธุรกิจและผลกระทบต่อกระแสเงินสดในระยะยาว
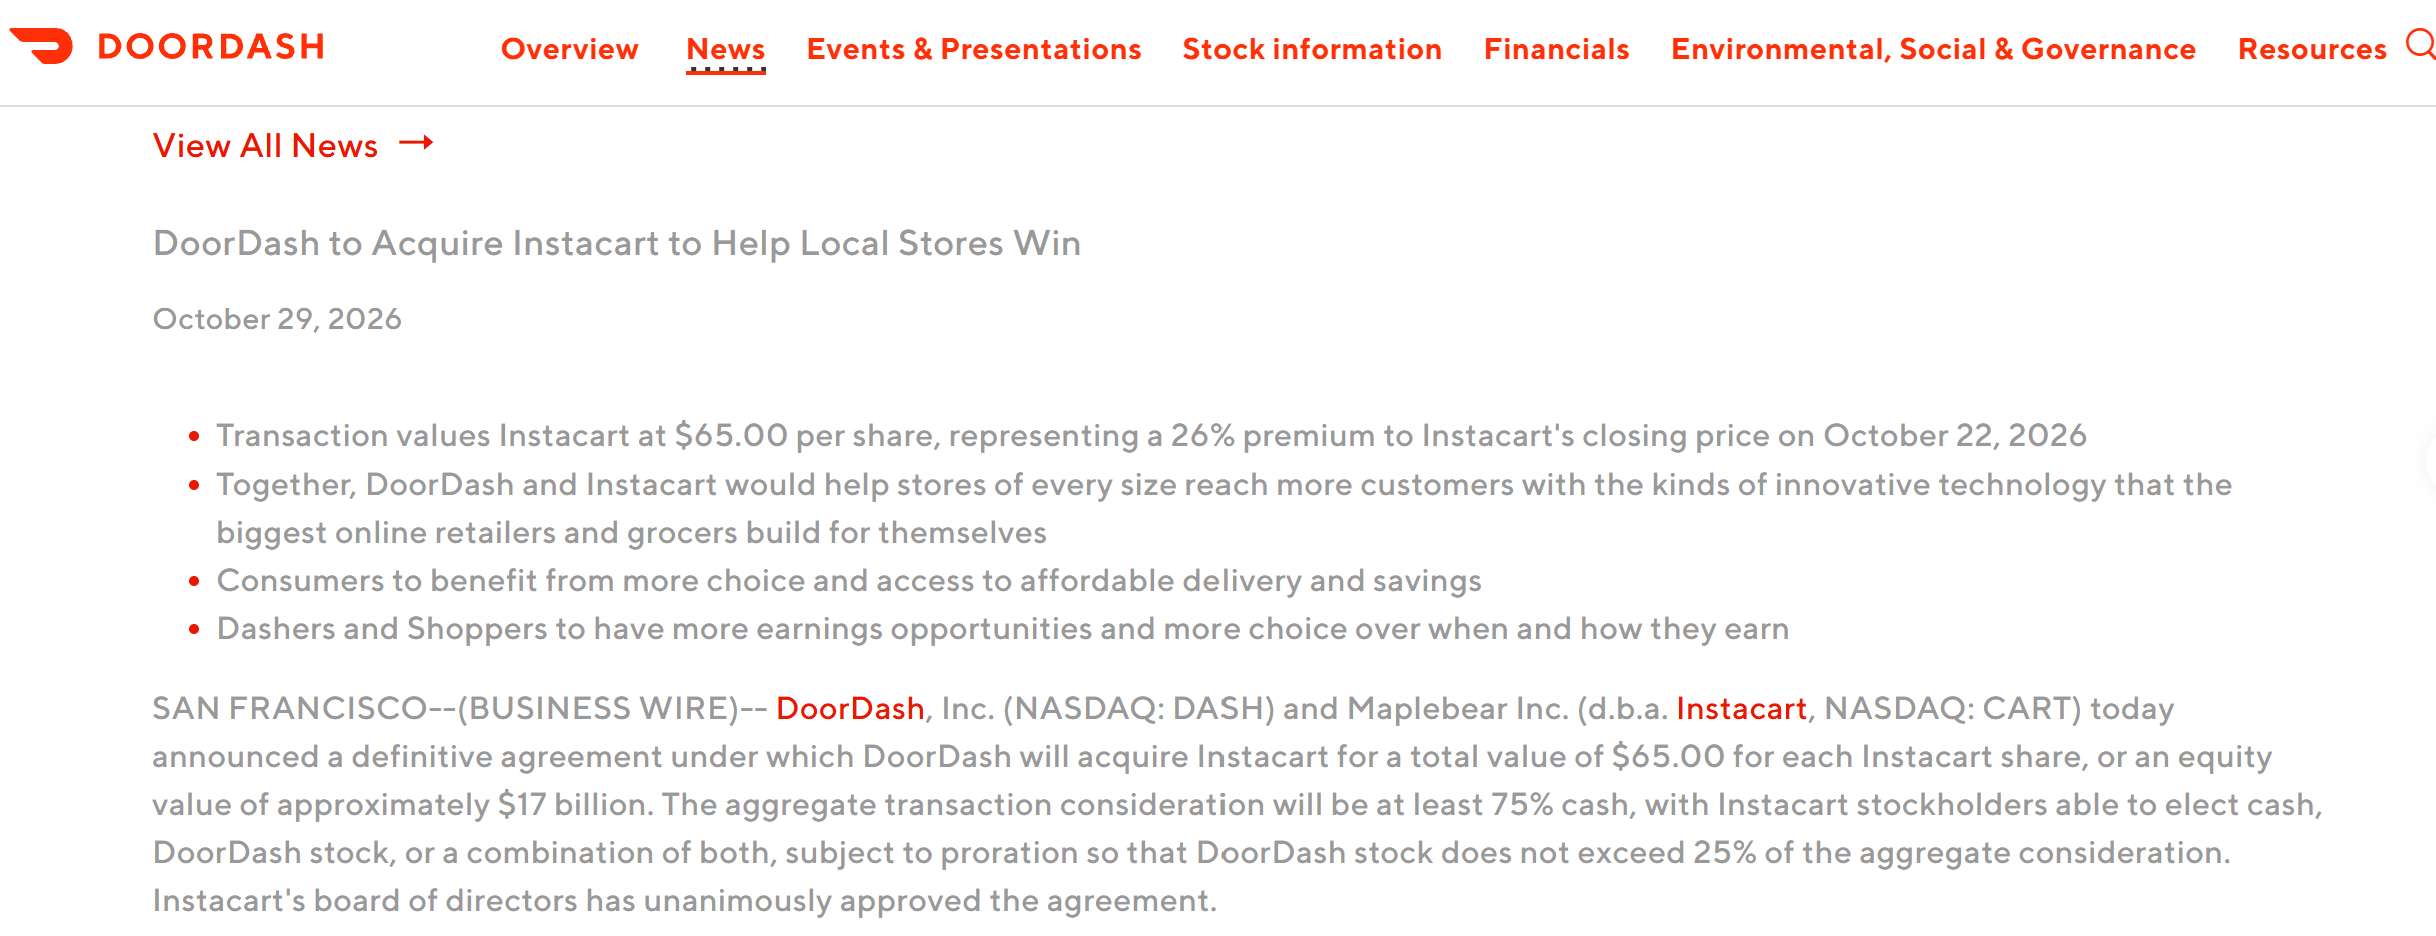
TradingKey - ก่อนตลาดเปิดทำการในวันที่ 29 ตุลาคม ตามเวลา ET ดอร์แดช (DASH) ได้ประกาศข้อตกลงเข้าซื้อกิจการขั้นสุดท้ายกับเมเปิลแบร์ (Maplebear Inc. ซึ่งดำเนินธุรกิจอินสตาคาร์ต ชื่อย่อหลักทรัพย์ CART) โดยประเมินมูลค่าส่วนของผู้ถือหุ้นไว้ที่ประมาณ 1.7 หมื่นล้านดอลลาร์ หรือ 65 ดอลลาร์ต่อหุ้น ซึ่งคิดเป็นส่วนต่างเพิ่ม 26% จากราคาปิดของอินสตาคาร์ต ณ วันที่ 22 ตุลาคม
[ที่มา: เว็บไซต์อย่างเป็นทางการของดอร์แดช]
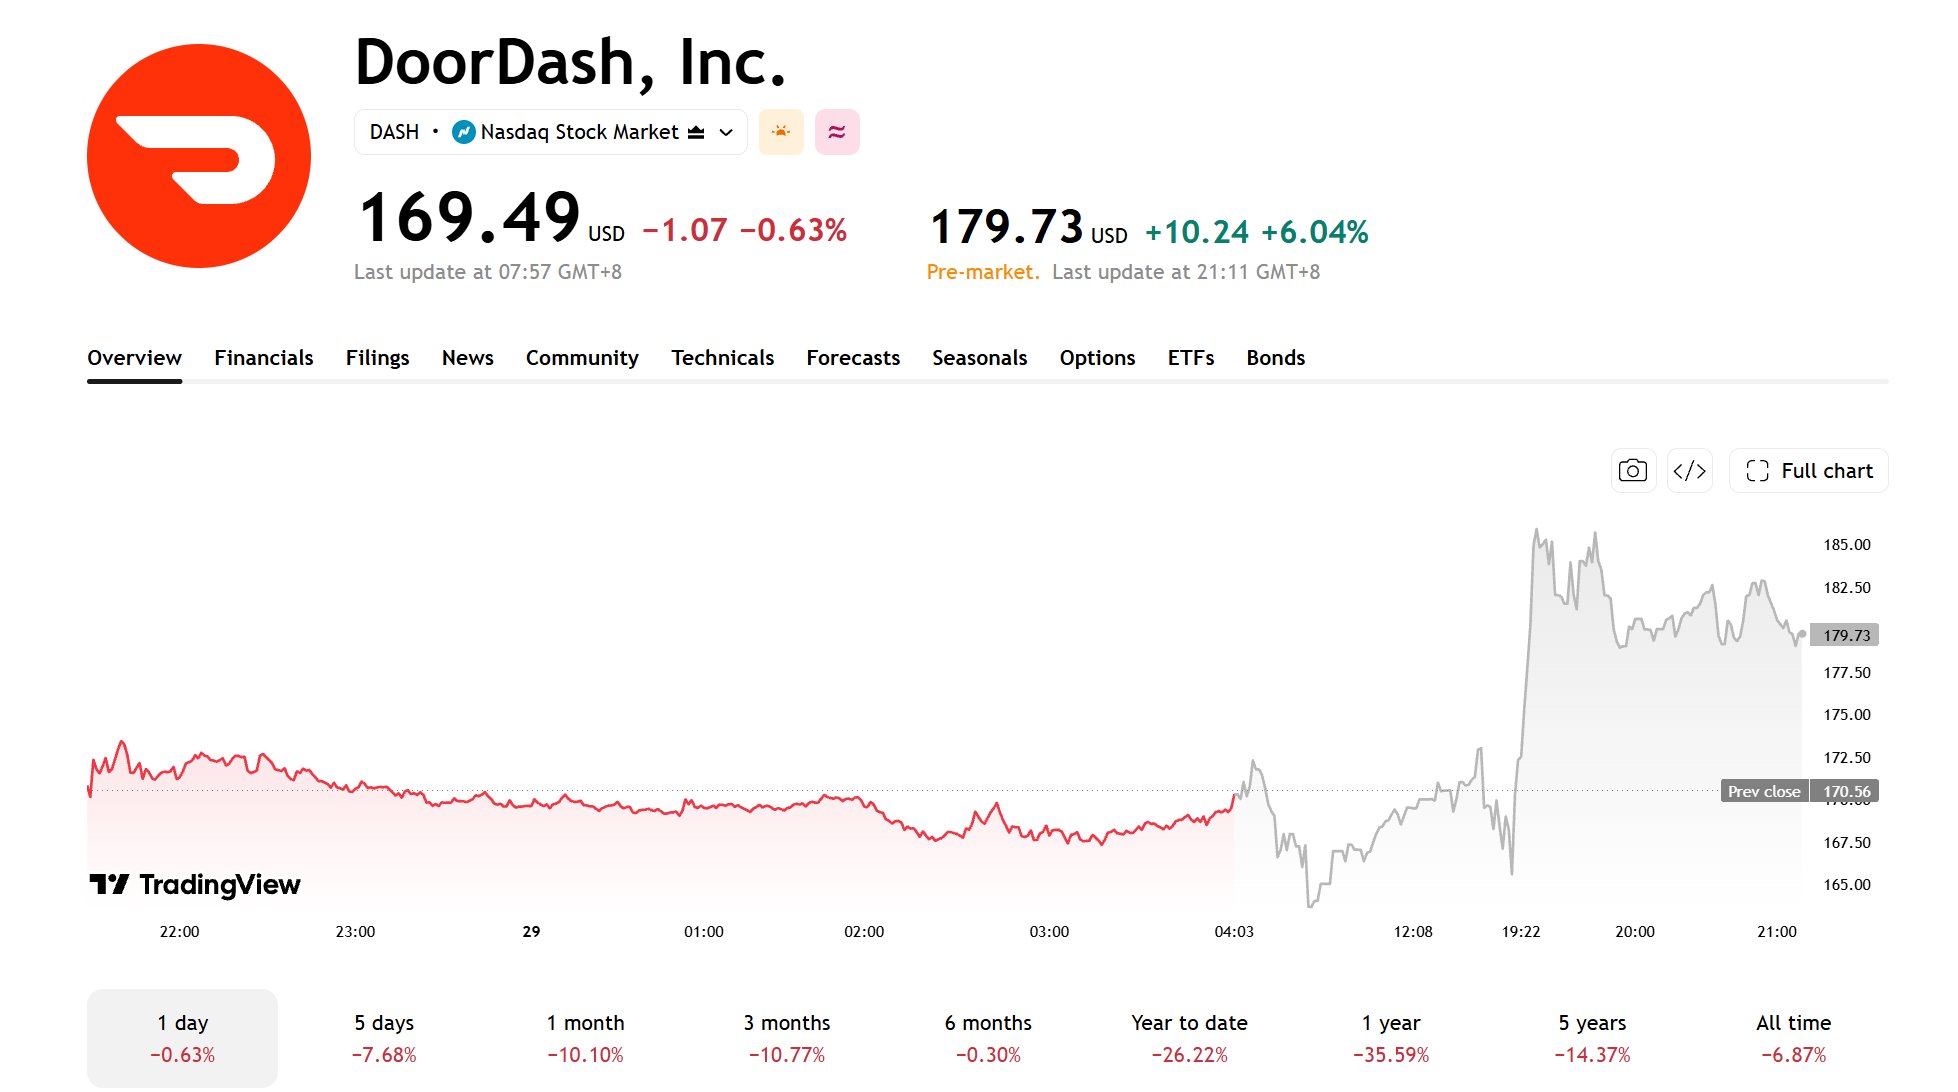
หลังการประกาศดังกล่าว ณ เวลาที่รายงานข่าว หุ้นของดอร์แดชปรับตัวขึ้นมากกว่า 6% ในการซื้อขายก่อนเปิดตลาด ขณะที่หุ้นของเมเปิลแบร์ปรับตัวขึ้น 0.56%
อย่างไรก็ตาม ดอร์แดชยังได้เปิดเผยรายงานผลประกอบการไตรมาสที่ 3 ในวันเดียวกัน โดยมีรายได้เพิ่มขึ้น 34% เมื่อเทียบรายปี และ EBITDA ที่ปรับปรุงแล้วเพิ่มขึ้น 41% เมื่อเทียบรายปี ดังนั้น ผลงานของราคาหุ้นช่วงก่อนเปิดตลาดจึงอาจได้รับอิทธิพลจากทั้งรายงานผลประกอบการและข่าวการเข้าซื้อกิจการ
ตามประกาศดังกล่าว ค่าตอบแทนในการทำธุรกรรมอย่างน้อย 75% จะชำระเป็นเงินสด โดยค่าตอบแทนในรูปแบบหุ้นของดอร์แดชจะคิดเป็นสัดส่วนไม่เกิน 25% คาดว่าการทำธุรกรรมจะเสร็จสิ้นในช่วงระหว่างปลายปี 2027 ถึงครึ่งแรกของปี 2028 และยังคงขึ้นอยู่กับการอนุมัติจากผู้ถือหุ้นของอินสตาคาร์ต รวมถึงการอนุมัติจากหน่วยงานกำกับดูแลที่เกี่ยวข้อง
[ที่มา: TradingView]
เหตุใด DoorDash จึงอาจเข้าซื้อกิจการ Instacart?
ดอร์แดชเริ่มต้นจากการเป็นธุรกิจจัดส่งอาหารจากร้านอาหาร และได้ขยายไปสู่บริการจัดส่งสินค้าอุปโภคบริโภคและสินค้าค้าปลีกอื่น ๆ อย่างต่อเนื่องในช่วงไม่กี่ปีที่ผ่านมา ขณะที่อินสตาคาร์ตเป็นพันธมิตรกับผู้ค้าปลีกมากกว่า 2,200 ราย ครอบคลุมสาขารวมเกือบ 100,000 แห่ง โดยให้บริการการชอปปิงออนไลน์ เทคโนโลยีการจัดการคำสั่งซื้อและการจัดส่งสินค้า รวมถึงบริการโฆษณาสำหรับธุรกิจค้าปลีก
ดอร์แดชคาดการณ์ว่า เมื่อธุรกรรมดังกล่าวเสร็จสิ้น ผู้ใช้บริการอินสตาคาร์ตจะสามารถเข้าถึงตัวเลือกร้านค้าเพิ่มเติมอีกมากกว่า 50,000 แห่ง นอกเหนือจากสาขาเดิมที่มีอยู่เกือบ 100,000 แห่ง
นอกจากนี้ ทั้งสองบริษัทยังมีแผนที่จะรวมบริการสมาชิก DashPass และ Instacart+ เข้าด้วยกัน ซึ่งจะช่วยให้สมาชิกสามารถเข้าถึงบริการที่เกี่ยวข้องจากทั้งสองแพลตฟอร์มได้ด้วยการชำระค่าธรรมเนียมเพียงครั้งเดียว โดยดอร์แดชประเมินว่า ค่าธรรมเนียมสมาชิกเพียงอย่างเดียวสามารถช่วยให้ผู้ใช้งานประหยัดเงินได้ประมาณ 100 ล้านดอลลาร์ต่อปี
การเข้าซื้อกิจการในครั้งนี้คาดว่าจะช่วยขยายขอบเขตการให้บริการจัดส่งสินค้าอุปโภคบริโภคของดอร์แดช และผลักดันให้เกิดการยอมรับและใช้งานบริการจัดส่งและเทคโนโลยีของบริษัทในกลุ่มผู้ค้าปลีกมากขึ้น
เมื่อการทำธุรกรรมเสร็จสมบูรณ์ ดอร์แดชวางแผนที่จะคงแบรนด์อินสตาคาร์ต ผลิตภัณฑ์เทคโนโลยีระดับองค์กร และแอปพลิเคชันไว้ตามเดิม พร้อมทั้งรวมเครือข่ายการจัดส่ง แพลตฟอร์มอีคอมเมิร์ซค้าปลีก เทคโนโลยีการจัดการคำสั่งซื้อและการจัดส่งสินค้า รวมถึงธุรกิจโฆษณาของทั้งสองบริษัทเข้าด้วยกัน
อย่างไรก็ตาม การขยายขอบเขตการดำเนินงานที่กว้างขึ้นไม่ได้หมายความว่าจะนำไปสู่การเติบโตของกำไรโดยอัตโนมัติ เนื่องจากผลกำไรในท้ายที่สุดยังคงขึ้นอยู่กับการเติบโตของคำสั่งซื้อ ประสิทธิภาพในการจัดส่ง และการควบคุมต้นทุน
การเข้าซื้อกิจการ Instacart มูลค่า 1.7 หมื่นล้านดอลลาร์จะคุ้มค่าหรือไม่?
ผลประกอบการล่าสุดของอินสตาคาร์ตเป็นเกณฑ์อ้างอิงสำหรับการประเมินธุรกรรมดังกล่าว ในไตรมาสที่ 3 ของปี 2026 อินสตาคาร์ตรายงานรายได้ที่ 1.095 พันล้านดอลลาร์ เพิ่มขึ้น 17% เมื่อเทียบรายปี และมูลค่าธุรกรรมรวม (GTV) อยู่ที่ 10.528 พันล้านดอลลาร์ เพิ่มขึ้น 15% เมื่อเทียบรายปี กำไรสุทธิสำหรับช่วงเวลาดังกล่าวอยู่ที่ 147 ล้านดอลลาร์ เพิ่มขึ้น 2% เมื่อเทียบรายปี ขณะที่ EBITDA ที่ปรับปรุงแล้วแตะระดับ 342 ล้านดอลลาร์ เพิ่มขึ้น 23% เมื่อเทียบรายปี
ตัวเลขเหล่านี้สะท้อนว่าอินสตาคาร์ตมีขนาดธุรกิจและความสามารถในการทำกำไร แต่ผลประกอบการเพียงไตรมาสเดียวยังไม่เพียงพอที่จะสนับสนุนมูลค่าการเข้าซื้อกิจการที่ 17 พันล้านดอลลาร์ ดอร์แดชยังคงจำเป็นต้องปลดล็อกมูลค่าของข้อตกลงนี้เมื่อเวลาผ่านไป ผ่านการเติบโตของรายได้ การประหยัดต้นทุน และการผนึกกำลังทางดำเนินงาน
ดอร์แดชคาดว่าหลังจากเสร็จสิ้นธุรกรรม บริษัทจะบรรลุการผนึกกำลังสุทธิรายปีที่ 500 ล้านดอลลาร์หรือมากกว่าเป็นเวลาหลายปี โดยมีปัจจัยขับเคลื่อนหลักจากประสิทธิภาพเครือข่ายการจัดส่งที่เพิ่มขึ้นและการบูรณาการทรัพยากรทางธุรกิจของทั้งสองบริษัท
อย่างไรก็ตาม การลงทุนที่เกี่ยวข้องในปีแรกหลังปิดดีลจะสูงกว่าผลจากการผนึกกำลังที่เกิดขึ้นในปีนั้น โดยคาดว่าจะเห็นการผนึกกำลังสุทธิเป็นบวกตั้งแต่ปีที่สองเป็นต้นไปเท่านั้น นักลงทุนควรติดตามความคืบหน้าของการบรรลุผลจากการผนึกกำลัง และการมีส่วนช่วยที่เกิดขึ้นจริงต่อกำไรและกระแสเงินสด
แรงกดดันด้านการจัดหาเงินทุน, การอนุมัติจากหน่วยงานกำกับดูแล และความเสี่ยงในการบูรณาการธุรกิจคงอยู่ร่วมกัน
ดอร์แดช วางแผนที่จะจัดหาเงินทุนในส่วนที่เป็นเงินสดด้วยเงินสดที่มีอยู่เดิมและการจัดหาเงินทุนจากการก่อหนี้ และได้รับการรับรองวงเงินสินเชื่อชั่วคราว (bridge loan) ชนิดไม่มีหลักประกันและไม่ด้อยสิทธิ อายุ 364 วัน จากเจพีมอร์แกน เชส โดยบริษัทระบุว่าธุรกรรมดังกล่าวไม่ได้ขึ้นอยู่กับเงื่อนไขการจัดหาเงินทุน และมีแผนที่จะรักษาอันดับความน่าเชื่อถือให้อยู่ในระดับน่าลงทุน (investment grade) ไว้เช่นเดิม
เนื่องจากสิ่งตอบแทนในการทำธุรกรรมอย่างน้อย 75% จะชำระเป็นเงินสด ขนาดของการจัดหาเงินทุน ต้นทุนดอกเบี้ย และการเปลี่ยนแปลงของกระแสเงินสดหลังการปิดธุรกรรม จึงเป็นประเด็นสำคัญที่นักลงทุนให้ความสนใจ
นอกจากนี้ ธุรกรรมดังกล่าวต้องได้รับการอนุมัติจากผู้ถือหุ้นของอินสตาคาร์ต ตลอดจนได้รับการอนุมัติทางกฎหมายในเขตอำนาจศาลต่าง ๆ ซึ่งรวมถึงสหรัฐฯ แคนาดา และอิสราเอล โดยความล่าช้าในการอนุมัติหรือเงื่อนไขเพิ่มเติมอาจทำให้การปิดธุรกรรมและการรับรู้ผลประโยชน์ที่คาดหวังต้องเลื่อนออกไป
นอกจากนี้ ทั้งสองฝ่ายยังต้องประสานความร่วมมือด้านพันธมิตรร้านค้า บริการสมาชิก การจัดส่ง และระบบเทคโนโลยี รวมถึงรับมือกับการแข่งขันจากแอมะซอน (AMZN), วอลมาร์ต (WMT) และบริษัทอื่น ๆ
โดยภาพรวม ผลตอบแทนจากธุรกรรมนี้ขึ้นอยู่กับว่า ดอร์แดช จะสามารถบรรลุเป้าหมายผลประโยชน์จากการผนึกกำลังสุทธิ (net synergies) ต่อปีที่ระดับ 500 ล้านดอลลาร์หรือมากกว่านั้นได้อย่างค่อยเป็นค่อยไปหรือไม่
หากการรับรู้ผลประโยชน์เป็นไปช้ากว่าที่คาดไว้ ต้นทุนการจัดหาเงินทุนและค่าใช้จ่ายในการรวมกิจการอาจกดดันกำไรและกระแสเงินสดในช่วงแรก ในทางกลับกัน หากประสิทธิภาพในการจัดส่งปรับตัวดีขึ้นและรายได้จากบริการร้านค้าเติบโตขึ้น ความสามารถในการทำกำไรของบริษัทก็คาดว่าจะค่อย ๆ ปรับตัวดีขึ้นตามลำดับ
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ