


พรีวิวผลประกอบการไตรมาส 4 ของ Micron: รายได้จะทะลุ 5 หมื่นล้านดอลลาร์ได้หรือไม่, และหุ้น MU จะเดินหน้าปรับตัวขึ้นต่อหรือไม่?



พอดแคสต์ AI


ไมครอน เทคโนโลยี (MU) มีกำหนดรายงานผลประกอบการไตรมาส 4 ปีงบประมาณ 2026 ในวันที่ 30 กันยายน โดยตลาดคาดการณ์รายได้ 50.82 พันล้านดอลลาร์ และกำไรต่อหุ้น 31.43 ดอลลาร์ ได้รับแรงหนุนจากความต้องการ HBM และราคา DRAM ที่สูงขึ้น ประเด็นสำคัญที่ต้องติดตามคือแนวโน้มไตรมาสถัดไป ความคืบหน้าการรับรอง HBM4 และความยั่งยืนของอุปทานที่ตึงตัว ด้านราคาหุ้นเคลื่อนไหวในแนวโน้มขาขึ้น โดยมีแนวต้านสำคัญที่ 1,100–1,120 ดอลลาร์ และแนวรับที่ 1,040–1,050 ดอลลาร์ ขณะที่ความเสี่ยงจากการผละงานประท้วงในไต้หวันยังต้องเฝ้าระวังอย่างใกล้ชิด

TradingKey - ไมครอน เทคโนโลยี (MU) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 4 ของปีงบประมาณ 2026 หลังตลาดปิดทำการในวันที่ 30 กันยายน ตามเวลาฝั่งตะวันออกของสหรัฐฯ และจัดการประชุมแถลงผลประกอบการในเวลา 16:30 น. ของวันเดียวกัน
ณ ราคาปิดเมื่อวันที่ 23 กันยายน ราคาหุ้นของไมครอนอยู่ที่ 1,071.88 ดอลลาร์ ซึ่งคิดเป็นการปรับตัวขึ้นสะสมมากกว่า 500% ในช่วง 12 เดือนที่ผ่านมา ความต้องการ HBM และ DRAM สำหรับเซิร์ฟเวอร์ความจุสูงที่เติบโตขึ้น ประกอบกับราคาชิปหน่วยความจำที่ปรับตัวสูงขึ้น ได้ผลักดันให้ตลาดปรับเพิ่มความคาดหวังต่อรายได้และอัตรากำไรของไมครอน
เนื่องจากความคาดหวังของนักวิเคราะห์ปรับตัวขึ้นสู่ช่วงกลางถึงสูงของกรอบประมาณการบริษัท จุดสนใจของรายงานผลประกอบการครั้งนี้จะเปลี่ยนไปอยู่ที่แนวโน้มสำหรับไตรมาสที่ 1 ของปีงบประมาณ 2027 ตลอดจนประเด็นที่ว่าภาวะอุปทาน DRAM ที่ตึงตัว ราคาที่ปรับตัวสูงขึ้น และความต้องการ HBM จะสามารถดำเนินต่อไปอย่างยั่งยืนได้หรือไม่
คาดการณ์ของตลาดอยู่ในช่วงกลางถึงช่วงบนของประมาณการบริษัท
ไมครอนคาดการณ์ว่ารายได้สำหรับไตรมาสที่ 4 ตามปีการเงินจะอยู่ที่ 50 พันล้านดอลลาร์ บวกหรือลบ 1 พันล้านดอลลาร์ ขณะที่กำไรต่อหุ้น (EPS) แบบ non-GAAP จะอยู่ที่ 31 ดอลลาร์ บวกหรือลบ 1 ดอลลาร์ และอัตรากำไรขั้นต้นแบบ non-GAAP จะอยู่ที่ประมาณ 86%
จากข้อมูลฉันทามติของตลาดที่รวบรวมโดย IBD คาดการณ์ว่ารายได้ที่ 50.82 พันล้านดอลลาร์และกำไรต่อหุ้นปรับปรุงที่ 31.43 ดอลลาร์นั้น สูงกว่าค่ากลางของกรอบแนวทางคาดการณ์ของบริษัท และใกล้เคียงกับขอบบนของกรอบดังกล่าว โดยอิงจากตัวเลขคาดการณ์เหล่านี้ รายได้และกำไรต่อหุ้นปรับปรุงจะเพิ่มขึ้นประมาณ 349% และ 937% เมื่อเทียบรายปี ตามลำดับ
ในไตรมาสที่ 3 ตามปีการเงิน รายได้ของไมครอนอยู่ที่ 41.456 พันล้านดอลลาร์ เพิ่มขึ้น 73.7% เมื่อเทียบรายไตรมาส ขณะที่กำไรต่อหุ้นแบบ non-GAAP อยู่ที่ 25.11 ดอลลาร์ และอัตรากำไรขั้นต้นแบบ non-GAAP เพิ่มขึ้นเป็น 84.9%
ในจำนวนนี้ รายได้รวมจากธุรกิจหน่วยความจำสำหรับคลาวด์และธุรกิจศูนย์ข้อมูลหลักสูงถึง 25.293 พันล้านดอลลาร์ คิดเป็นสัดส่วนประมาณ 61% ของรายได้ทั้งหมด ซึ่งแสดงให้เห็นว่าผลิตภัณฑ์ศูนย์ข้อมูลได้กลายเป็นแหล่งรายได้หลักของบริษัท
การขยายฐานลูกค้า HBM4 และราคา DRAM เป็นตัวแปรสำคัญ
ชิป HBM4 ของไมครอนที่ใช้โหนดกระบวนการผลิต DRAM ระดับ 1β ได้เริ่มจัดส่งในปริมาณมากไปยังแพลตฟอร์มของลูกค้ารายใหญ่แล้ว ขณะที่ได้ส่งมอบตัวอย่างสำหรับการรับรองคุณภาพไปยังลูกค้ารายปลายทางหลายราย ทั้งนี้ กำหนดการรับรองคุณภาพและการจัดซื้อของลูกค้ารายอื่น ๆ จะส่งผลกระทบต่อการเติบโตของรายได้จาก HBM ในปีงบประมาณ 2027
ชิป HBM4E ที่ใช้โหนดกระบวนการผลิต 1γ ยังคงอยู่ระหว่างการพัฒนา โดยไมครอนวางแผนที่จะเริ่มการผลิตเชิงปริมาณในปี 2027 ทั้งนี้ ประเด็นมุ่งเน้นสำคัญสำหรับการรายงานผลประกอบการครั้งนี้ ได้แก่ กำลังการผลิต HBM4 ความคืบหน้าในการรับรองคุณภาพของลูกค้า และกำหนดการจัดส่งสำหรับปี 2027
การกำหนดราคา DRAM แบบดั้งเดิมก็มีความสำคัญอย่างยิ่งต่อผลการดำเนินงานเช่นกัน โดย Visible Alpha คาดการณ์รายได้จาก DRAM ในไตรมาสที่ 4 ของไมครอนไว้ที่ 38.3 พันล้านดอลลาร์ เพิ่มขึ้น 22% เมื่อเทียบกับไตรมาสก่อนหน้า และมีศักยภาพที่จะแตะระดับ 42.8 พันล้านดอลลาร์ในไตรมาสแรกของปีงบประมาณ 2027 ซึ่งคิดเป็นการเพิ่มขึ้น 12% จากไตรมาสก่อนหน้า
ผู้บริหารของไมครอนระบุว่า อัตราการตอบสนองความต้องการสำหรับลูกค้าศูนย์ข้อมูลบางรายยังคงน้อยกว่าครึ่งหนึ่ง และภาวะอุปทานตึงตัวในอุตสาหกรรมอาจยืดเยื้อเกินกว่าปี 2027
นอกจากนี้ ไมครอนยังได้ลงนามในข้อตกลงกับลูกค้าระดับยุทธศาสตร์ 16 ฉบับ ซึ่งครอบคลุมข้อผูกพันด้านเงินสดและรายการเทียบเท่าเงินสดมูลค่ากว่า 22 พันล้านดอลลาร์ รวมถึงเงินสดจำนวน 18 พันล้านดอลลาร์ ข้อตกลงส่วนใหญ่มีระยะเวลา 5 ปี ขยายไปจนถึงปี 2030 และมีข้อกำหนดการซื้อขั้นต่ำ กลไกการกำหนดราคา รวมถึงข้อกำหนดในลักษณะ Take-or-Pay (ไม่ซื้อก็ต้องจ่าย) แม้ว่าข้อตกลงเหล่านี้จะช่วยเพิ่มความชัดเจนเกี่ยวกับปริมาณการขายและการกำหนดราคา แต่ข้อผูกพันดังกล่าวไม่ได้ถือเป็นรายได้ในปัจจุบัน
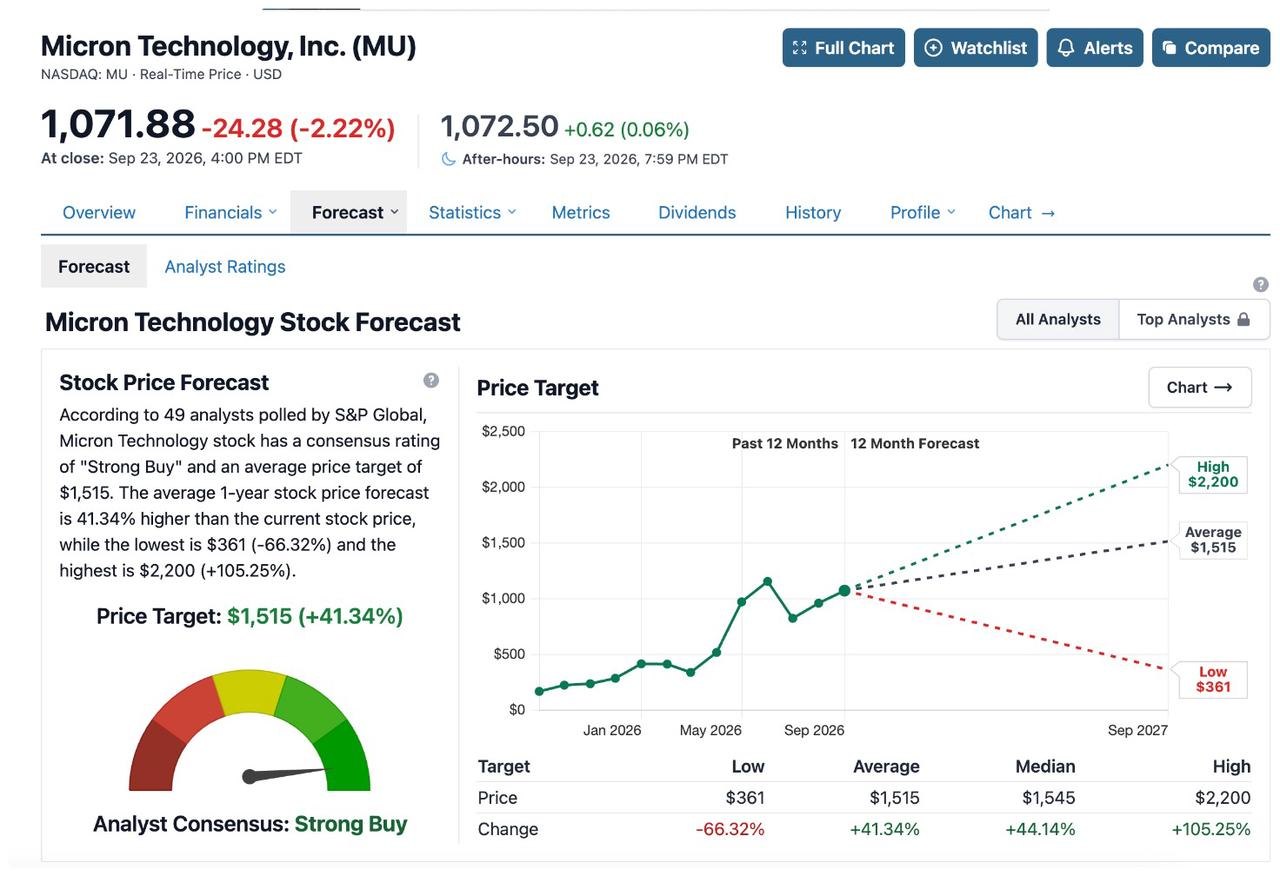
ราคาเป้าหมายเฉลี่ยจากวอลล์สตรีทอยู่ที่ 1,515 ดอลลาร์, ความเสี่ยงด้านแรงงานยังไม่ส่งผลกระทบต่อการผลิต
 [ที่มา: StockAnalysis]
ณ วันที่ 23 กันยายน ข้อมูลจาก StockAnalysis ระบุว่า นักวิเคราะห์ 49 รายได้ให้ราคาเป้าหมายเฉลี่ยของไมครอนไว้ที่ 1,515 ดอลลาร์ ซึ่งบ่งชี้ถึงอัพไซด์ 41.34% จากราคาหุ้นปัจจุบัน โดย Stifel ยังคงราคาเป้าหมายไว้ที่ 1,500 ดอลลาร์ ขณะที่ TD Cowen ให้ราคาเป้าหมายไว้ที่ 1,600 ดอลลาร์ ราคาเป้าหมายที่สูงขึ้นนี้สะท้อนว่าสถาบันการเงินยังคงมีมุมมองเชิงบวกต่อราคาหน่วยความจำและอัตรากำไร อย่างไรก็ตาม หลังจากราคาหุ้นปรับตัวขึ้นอย่างมาก ผลประกอบการจะขึ้นอยู่กับแนวโน้มผลดำเนินงานในไตรมาสถัดไปเป็นสำคัญ
ที่น่าสังเกตคือ สหภาพแรงงานที่โรงงานเถาหยวนในไต้หวันกำลังเรียกร้องให้จัดสรรกำไรจากการดำเนินงาน 15% เป็นเงินโบนัสพนักงาน การไกล่เกลี่ยข้อพิพาทระหว่างฝ่ายบริหารและสหภาพแรงงานรอบที่สองเมื่อวันที่ 21 กันยายนไม่สามารถบรรลุข้อตกลงได้ และสหภาพแรงงานวางแผนที่จะจัดการลงมติผละงานประท้วงในช่วงต้นเดือนตุลาคม ทั้งนี้ การผละงานประท้วงอย่างเป็นทางการยังต้องได้รับการอนุมัติจากสมาชิกสหภาพแรงงานมากกว่าครึ่งหนึ่ง และ ณ วันที่ 24 กันยายน ยังไม่มีรายงานต่อสาธารณะที่ระบุว่าการผลิตของโรงงานได้รับผลกระทบ
ประเด็นสำคัญที่ต้องจับตาในรายงานผลประกอบการครั้งนี้ ได้แก่ ตัวเลขคาดการณ์รายได้และอัตรากำไรขั้นต้นสำหรับไตรมาสที่ 1 ของปีงบประมาณ 2027 ความคืบหน้าของการรับรองคุณสมบัติ HBM4 โดยลูกค้า และระยะเวลาของภาวะอุปทาน DRAM ตึงตัว การทำผลงานได้ตามที่ตลาดคาดหวังสำหรับไตรมาสที่ 4 ของปีงบประมาณเป็นเพียงเกณฑ์พื้นฐานเท่านั้น ส่วนแนวโน้มผลดำเนินงานในไตรมาสถัดไปจะสามารถเอาชนะประมาณการของตลาดได้หรือไม่ จะเป็นปัจจัยหลักที่ขับเคลื่อนการเคลื่อนไหวของราคาหุ้นไมครอนในระยะสั้น
การวิเคราะห์ทางเทคนิคของหุ้น MU: $1,100 กลายเป็นแนวต้านสำคัญก่อนการรายงานผลประกอบการ
 [ที่มา: TradingView]
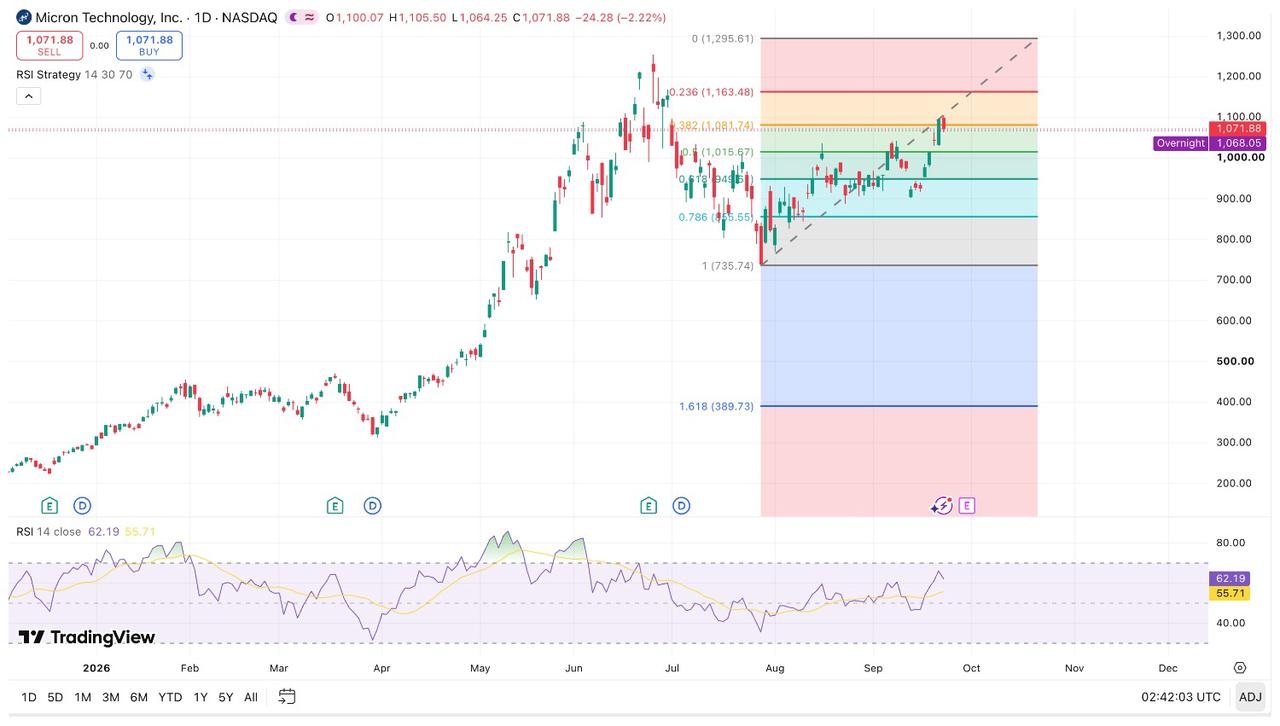
ณ ราคาปิดเมื่อวันที่ 23 กันยายน ราคาหุ้นของไมครอนอยู่ที่ 1,071.88 ดอลลาร์ โดยยังคงอยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่ 10 วัน, 20 วัน และ 50 วัน ซึ่งอยู่ที่ประมาณ 994 ดอลลาร์, 975 ดอลลาร์ และ 933 ดอลลาร์ ตามลำดับ ขณะที่ดัชนี RSI 14 วันอยู่ที่ประมาณ 62 ซึ่งยังไม่ได้เข้าสู่ภาวะซื้อมากเกินไปตามเกณฑ์ทั่วไป อย่างไรก็ตาม รายงานผลประกอบการอาจเพิ่มความผันผวนในระยะสั้นได้
ในฝั่งขาขึ้น กรอบแนวต้านสำคัญอยู่ที่ 1,100–1,120 ดอลลาร์ โดยมีระดับ 1,105 ดอลลาร์ตรงกับจุดสูงสุดระหว่างวันของวันที่ 23 กันยายน หากผลประกอบการและคาดการณ์ผลดำเนินงานไตรมาสถัดไปออกมาดีกว่าคาด และดันให้ราคาหุ้นปิดเหนือระดับ 1,120 ดอลลาร์ได้อย่างมั่นคง ระดับถัดไปที่ต้องจับตาคือ 1,200 ดอลลาร์ หากทะลุผ่านไปได้อีก หุ้นอาจขึ้นไปทดสอบระดับสูงสุดเป็นประวัติการณ์ที่ 1,255 ดอลลาร์
ในฝั่งขาลง กรอบแนวรับสำคัญอยู่ที่ 1,040–1,050 ดอลลาร์ หากราคาหุ้นปิดหลุดกรอบนี้ แนวรับถัดไปจะอยู่ที่ 1,000–1,010 ดอลลาร์ ตามด้วย 970–980 ดอลลาร์ซึ่งอยู่ใกล้กับเส้นค่าเฉลี่ยเคลื่อนที่ 20 วัน หากปรับตัวลงหลุดช่วง 930–940 ดอลลาร์ลงไปอีก จะทำให้โครงสร้างขาขึ้นในระยะสั้นอ่อนแอลงอย่างมีนัยสำคัญ
ราคาหุ้นของไมครอนยังคงอยู่ในแนวโน้มขาขึ้น การยืนเหนือระดับ 1,120 ดอลลาร์ได้อย่างมั่นคงคาดว่าจะเปิดโอกาสให้ราคาขยับขึ้นไปสู่ช่วง 1,200–1,255 ดอลลาร์ ขณะที่การปรับตัวลงต่ำกว่า 1,040 ดอลลาร์อาจนำไปสู่การพักฐานใกล้ระดับ 1,000 ดอลลาร์
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ