


ราคาทองแดงขยับเข้าใกล้ระดับสูงสุดเป็นประวัติการณ์ เมื่อปัจจัยศูนย์ข้อมูล AI และภาวะอุปทานตึงตัวบรรจบกัน: หุ้นทองแดงสหรัฐฯ ตัวใดบ้างที่น่าจับตามอง?



พอดแคสต์ AI


ราคาทองแดงตลาดโลกปรับตัวสูงขึ้นเข้าใกล้ระดับสูงสุดเป็นประวัติการณ์ หนุนจากอุปทานตึงตัวและอุปสงค์ระยะยาวจากศูนย์ข้อมูล AI และระบบไฟฟ้า ส่งผลให้หุ้นเหมืองทองแดงรายใหญ่เติบโตอย่างแข็งแกร่ง Freeport-McMoRan โดดเด่นด้านความยืดหยุ่นของกำไรตามราคาทองแดง Southern Copper ได้เปรียบเรื่องต้นทุนต่ำและอัตรากำไรสูง ส่วน BHP มีความสมดุลจากพอร์ตโฟลิโอที่หลากหลาย ทั้งนี้ นักลงทุนควรระมัดระวังความเสี่ยงจากการปรับฐานในระยะสั้น หากราคาตลาดสปอตย่อตัวลงจากระดับปัจจุบัน แม้ว่าแนวโน้มความต้องการในระยะยาวจะยังคงเติบโตอย่างต่อเนื่องก็ตาม
TradingKey - ราคาทองแดงในตลาดโลกยังคงปรับตัวแข็งแกร่งขึ้นอย่างต่อเนื่องในช่วงที่ผ่านมา ณ วันที่ 21 สิงหาคม ราคาทองแดงในตลาด London Metal Exchange พุ่งขึ้นแตะระดับ 14,363 ดอลลาร์ชั่วคราวในช่วงกลางสัปดาห์ ซึ่งเกือบถึงระดับสูงสุดเป็นประวัติการณ์ที่ 14,521 ดอลลาร์ ขณะเดียวกัน ฟรีพอร์ต-แมคโมแรน (FCX), ซัทเทิร์น คอปเปอร์ (SCCO), บีเอชพี (BHP) และหุ้นเหมืองทองแดงอื่น ๆ ก็ปรับตัวแข็งแกร่งขึ้นตามกัน
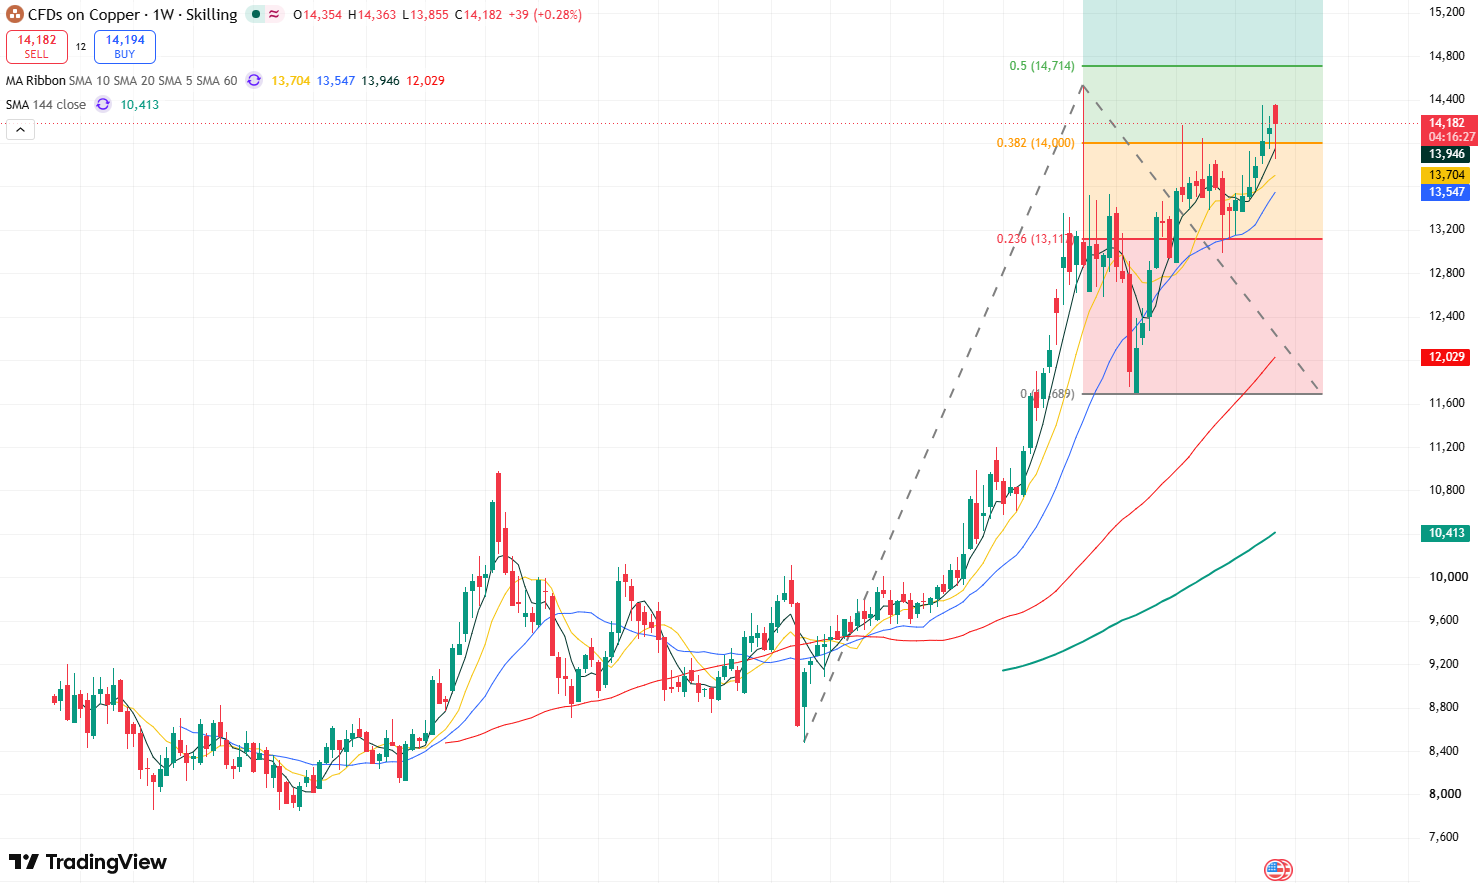
กราฟราคาทองแดงรายสัปดาห์, ที่มา: TradingView
ปัจจัยขับเคลื่อนหลักที่อยู่เบื้องหลังการปรับตัวขึ้นของราคาทองแดงในรอบนี้ มาจากแรงหนุนอย่างต่อเนื่องทั้งในฝั่งอุปทานและอุปสงค์ โดยในฝั่งอุปทาน ข้อจำกัดการส่งออกสินแร่ทองแดงเข้มข้นของกงโก การหยุดชะงักของอุปทานในเหมืองและโรงหลอม รวมถึงสินค้าคงคลังที่ลดลง กำลังทำให้ตลาดสปอตตึงตัว ขณะที่ในฝั่งอุปสงค์ ศูนย์ข้อมูล AI การอัปเกรดระบบโครงข่ายไฟฟ้า และการลงทุนด้านระบบไฟฟ้า ต่างช่วยสนับสนุนอุปสงค์ส่วนเพิ่มในระยะปานกลางถึงระยะยาว
สำหรับนักลงทุน หากราคาทองแดงยังคงทรงตัวอยู่ในระดับสูง ควรจับตาดู 3 หุ้นเป้าหมายนี้ในตลาดหุ้นสหรัฐฯ อย่างใกล้ชิด ได้แก่ ฟรีพอร์ต-แมคโมแรน (Freeport-McMoRan), ซัทเทิร์น คอปเปอร์ (Southern Copper) และบีเอชพี (BHP)
Freeport-McMoRan: หุ้นเป้าหมายที่มีความยืดหยุ่นสูงตามราคาทองแดงที่ปรับตัวสูงขึ้น
ฟรีพอร์ต-แมคโมแรน (Freeport-McMoRan) เป็นหนึ่งในเป้าหมายการลงทุนในทองแดงขนาดใหญ่โดยตรงที่สุดในตลาดหุ้นสหรัฐฯ สินทรัพย์หลักของบริษัทประกอบด้วยเหมืองทองแดงในสหรัฐฯ และเหมืองกราสเบิร์กในอินโดนีเซีย โดยในช่วงเดือนที่ผ่านมา ราคาหุ้น FCX ปรับตัวขึ้นประมาณ 17% ซึ่งได้รับแรงหนุนสำคัญจากราคาทองแดงที่สูงขึ้น
ในแง่ของข้อมูลผลการดำเนินงาน ราคาทองแดงเฉลี่ยที่บริษัทขายได้จริงสูงถึง 5.78 ดอลลาร์ต่อปอนด์ในไตรมาสแรกของปีนี้ เพิ่มขึ้นประมาณ 30% เมื่อเทียบรายปีจาก 4.44 ดอลลาร์ต่อปอนด์ในช่วงเดียวกันของปีก่อน ขณะเดียวกัน ต้นทุนเงินสดสุทธิต่อหน่วยลดลงจาก 2.07 ดอลลาร์ต่อปอนด์ สู่ระดับ 1.91 ดอลลาร์ต่อปอนด์ในช่วงเวลาเดียวกัน ตัวเลขดังกล่าวแสดงให้เห็นว่า FCX มีความยืดหยุ่นของกำไรสูงในช่วงที่ราคาทองแดงปรับตัวขึ้น โดยรายได้ส่วนเพิ่มจากราคาที่สูงขึ้นสามารถเปลี่ยนเป็นกำไรและกระแสเงินสดเสรีได้ในสัดส่วนที่สูง
นักลงทุนสถาบันต่างมีมุมมองเป็นบวกต่อ FCX เช่นเดียวกัน โดยความเห็นของนักวิเคราะห์ที่ดาวโจนส์อ้างถึงเมื่อเร็ว ๆ นี้ระบุว่า ในบรรดาผู้ผลิตทองแดงรายใหญ่ FCX ยังคงถูกมองว่าเป็นหนึ่งในตัวเลือกการลงทุนในทองแดงที่น่าดึงดูดใจมากกว่า เมื่อเทียบกับคู่แข่งที่ทำผลงานได้อย่างแข็งแกร่งไปแล้วก่อนหน้านี้
ดังนั้น หากสมมติฐานการลงทุนคือการเดิมพันโดยตรงกับการปรับตัวขึ้นอย่างต่อเนื่องของราคาทองแดง FCX อาจให้ความยืดหยุ่นของขาขึ้นที่สูงกว่าในบรรดาทั้งสามบริษัท อย่างไรก็ตาม มีข้อสังเกตว่า หากราคาทองแดงปรับตัวลงอย่างรวดเร็ว แนวโน้มกำไรและราคาหุ้นของ FCX มักจะได้รับผลกระทบโดยตรงมากกว่า
SCCO: ความได้เปรียบด้านต้นทุนต่ำโดดเด่น, ราคาทองแดงที่ปรับตัวสูงขึ้นแปรเปลี่ยนเป็นกำไรได้ง่ายยิ่งขึ้น
เมื่อเทียบกับ FCX หนึ่งในข้อได้เปรียบใหญ่ที่สุดของ SCCO คือต้นทุนที่ต่ำกว่า ร่วมกับสัดส่วนการมุ่งเน้นในธุรกิจทองแดงที่สูงกว่า
ข้อมูลไตรมาสสองของบริษัทแสดงให้เห็นว่า ยอดขายแตะระดับ 4.289 พันล้านดอลลาร์ เพิ่มขึ้น 41% เมื่อเทียบรายปี ขณะที่กำไรต่อหุ้นแตะระดับ 2.01 ดอลลาร์ เพิ่มขึ้น 71% เมื่อเทียบรายปี ปัจจุบันวอลล์สตรีทคาดการณ์ว่ารายได้ตลอดปี 2026 ของ SCCO จะแตะประมาณ 16.8 พันล้านดอลลาร์ เพิ่มขึ้น 25% เมื่อเทียบรายปี โดยคาดว่า EPS จะเติบโต 49% สู่ระดับ 7.66 ดอลลาร์
แรงส่งจากราคาทองแดงที่สูงต่ออัตรากำไรนั้นมีความชัดเจนเป็นพิเศษ ในไตรมาสที่สอง ต้นทุนเงินสดในการผลิตทองแดงก่อนหักเครดิตจากผลพลอยได้ของ SCCO อยู่ที่ประมาณ 2.29 ดอลลาร์ต่อปอนด์ อย่างไรก็ตาม เนื่องจากราคาของผลพลอยได้ เช่น เงินและโมลิบดีนัม ปรับตัวสูงขึ้น ต้นทุนเงินสดต่อหน่วยหลังหักเครดิตจากผลพลอยได้จึงอยู่ที่เพียงประมาณ 0.05 ดอลลาร์ต่อปอนด์ เมื่อเทียบกับ 0.63 ดอลลาร์ต่อปอนด์ในช่วงเดียวกันของปีที่แล้ว สิ่งนี้หมายความว่าในสภาวะปัจจุบันที่ราคาทองแดงสูงเกิน 6 ดอลลาร์ต่อปอนด์ บริษัทจึงได้รับประโยชน์จากส่วนต่างที่กว้างมากระหว่างราคากับต้นทุนเงินสด
สำหรับนักลงทุน ปัจจัยสนับสนุนการลงทุนใน SCCO ไม่ใช่แค่ราคาทองแดงที่สูงขึ้นเท่านั้น แต่ที่สำคัญกว่านั้นคือ การขยายตัวของอัตรากำไรซึ่งขับเคลื่อนด้วยราคาทองแดงที่สูงขึ้นควบคู่กับเหมืองที่มีต้นทุนต่ำ
ปัจจุบัน IBD ให้คะแนน Composite Rating ของ SCCO ที่ระดับ 94 และระบุว่าราคาหุ้นของบริษัทกำลังสร้างฐานราคาอยู่ใกล้ระดับสูงสุดเป็นประวัติการณ์ โดยมีระดับ breakout ทางเทคนิคที่สำคัญอยู่ที่ประมาณ 219.04 ดอลลาร์
BHP: ทองแดงแซงหน้าแร่เหล็กขึ้นเป็นแหล่งกำไรที่ใหญ่ที่สุดของบริษัทเป็นครั้งแรก
ข้อแตกต่างสำคัญระหว่าง BHP กับ FCX หรือ SCCO คือ BHP ไม่ใช่ผู้ผลิตทองแดงเพียงอย่างเดียว เนื่องจากบริษัทยังดำเนินธุรกิจแร่เหล็ก ถ่านหิน และโพแทชด้วย ส่งผลให้ราคาหุ้นของบริษัทมีความยืดหยุ่นต่อการพุ่งขึ้นของราคาทองแดงค่อนข้างต่ำกว่า แต่การกระจายความเสี่ยงทางธุรกิจนี้ก็ช่วยลดความเสี่ยงที่เกี่ยวข้องกับการร่วงลงของราคาทองแดงเพียงอย่างเดียวเช่นกัน
ผลประกอบการล่าสุดแสดงให้เห็นว่ากำไรพื้นฐานของ BHP สำหรับปีงบประมาณซึ่งสิ้นสุด ณ เดือนมิถุนายน 2026 แตะที่ระดับ 13.2 พันล้านดอลลาร์ เพิ่มขึ้น 30% เมื่อเทียบรายปี และสูงกว่าประมาณการของ Visible Alpha ที่ 12.66 พันล้านดอลลาร์ ที่สำคัญยิ่งกว่านั้น กำไรจากการดำเนินงานจากกลุ่มธุรกิจทองแดงสูงถึง 18.19 พันล้านดอลลาร์ ซึ่งแซงหน้ากลุ่มธุรกิจแร่เหล็กที่ทำได้ 14.53 พันล้านดอลลาร์เป็นครั้งแรก และกลายเป็นแหล่งกำไรที่ใหญ่ที่สุดของบริษัท
ปัจจุบันธุรกิจทองแดงคิดเป็นสัดส่วนประมาณ 55% ของ EBITDA ของ BHP โดยมีอัตรากำไรอยู่ที่ประมาณ 70% ในช่วงเวลาเดียวกัน หนี้สินสุทธิของบริษัทลดลงจาก 12.9 พันล้านดอลลาร์ เหลือ 8.7 พันล้านดอลลาร์ ขณะที่มีการประกาศจ่ายเงินปันผลตลอดทั้งปีที่ 1.72 ดอลลาร์ต่อหุ้น ซึ่งเป็นระดับสูงสุดในรอบสี่ปี
ในแง่ของการผลิต BHP ผลิตทองแดงได้ 1.953 ล้านเมตริกตันในปีงบประมาณ 2026 แม้ว่าเกรดแร่ที่ลดลงที่ Escondida จะทำให้บริษัทคาดการณ์ว่าผลผลิตในปีงบประมาณ 2027 จะลดลงเหลือระหว่าง 1.65 ล้านถึง 1.80 ล้านเมตริกตัน แต่คณะผู้บริหารมีแผนที่จะเพิ่มผลผลิตทองแดงขึ้นสูงสุดประมาณ 40% ภายในปี 2035 โดยมีปัจจัยหนุนหลักมาจากโครงการในชิลี ออสเตรเลีย และอาร์เจนตินา
Reuters Breakingviews ระบุว่า การที่ธุรกิจทองแดงสร้างสัดส่วนถึง 55% ของ EBITDA ช่วยเพิ่มน้ำหนักให้กับเหตุผลของ BHP ในการให้ตลาดประเมินมูลค่าบริษัทในลักษณะเดียวกับผู้ผลิตทองแดงรายใหญ่
สรุป
หากนักลงทุนประเมินเป็นหลักว่าราคาทองแดงจะยังคงทำสถิติสูงสุดใหม่ได้อย่างต่อเนื่อง ความยืดหยุ่นของราคาหุ้นและกำไรของ FCX อาจมีความเกี่ยวเนื่องโดยตรงมากกว่า หากเน้นไปที่คุณภาพของเหมือง ต้นทุนที่ต่ำ และอัตรากำไร SCCO จะถือเป็นตัวแทนที่ชัดเจนกว่า แต่หากต้องการรับผลตอบแทนตามแนวโน้มราคาทองแดงที่สูงขึ้น พร้อมกับลดความเสี่ยงจากราคาสินค้าโภคภัณฑ์เพียงชนิดเดียว โครงสร้างธุรกิจของ BHP จะมีความสมดุลมากกว่า
ทั้งนี้ ควรสังเกตว่าความเสี่ยงใหญ่ที่สุดในปัจจุบันมาจากตัวราคาทองแดงเองที่เคลื่อนไหวอยู่ใกล้ระดับสูงสุดเป็นประวัติการณ์อยู่แล้ว โดยราคาทองแดงตลาด LME กำลังเข้าใกล้ระดับสูงสุดเป็นประวัติการณ์ที่ 14,521 ดอลลาร์ต่อตัน ซึ่งเพิ่มความเสี่ยงของการปรับฐานในระยะสั้น อย่างไรก็ตาม เจพีมอร์แกนระบุว่า เนื่องจากภาวะอุปทานตึงตัวอย่างต่อเนื่องและการแข่งขันแย่งชิงทรัพยากรระหว่างสหรัฐฯ และจีน ช่วงราคาต่ำสุดและสูงสุดของราคาทองแดงจะยังคงขยับสูงขึ้นอย่างต่อเนื่องในช่วงครึ่งหลังของปี โดยมีแนวโน้มมุ่งสู่เป้าหมายที่ 15,000 ดอลลาร์ต่อตัน
ดังนั้น การลงทุนในหุ้นเหมืองทองแดงในปัจจุบันจึงจำเป็นต้องแยกแยะระหว่างสองเหตุผลหลัก ได้แก่ การเติบโตของอุปสงค์ทองแดงในระยะยาวยังคงได้รับปัจจัยหนุนจากศูนย์ข้อมูล AI ระบบโครงข่ายไฟฟ้า และการเปลี่ยนผ่านไปสู่พลังงานไฟฟ้า แต่ราคาทองแดงในระยะสั้นได้สะท้อนความคาดหวังอย่างมากเกี่ยวกับอุปทานที่ตึงตัวไปแล้ว สำหรับ FCX, SCCO และ BHP หากราคาทองแดงสามารถทรงตัวในระดับสูงได้ในระยะยาว ก็ยังมีโอกาสที่กำไรและกระแสเงินสดจะปรับตัวดีขึ้นได้อีก อย่างไรก็ตาม หากภาวะตึงตัวในตลาดสปอตผ่อนคลายลงและราคาทองแดงย่อตัวลงอย่างรวดเร็วจากระดับสูงสุดเป็นประวัติการณ์ หุ้นทั้งสามตัวนี้ก็อาจเผชิญกับการปรับทบทวนการประเมินมูลค่าอย่างมีนัยสำคัญเช่นกัน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ