


รายได้ไตรมาส 4 ของ Super Micro Computer ที่ 11.1 พันล้านดอลลาร์ ต่ำกว่าที่คาดการณ์ไว้เล็กน้อย แต่ราคาหุ้นพุ่งขึ้นมากกว่า 7% ในช่วงนอกเวลาทำการ: SMCI ฟื้นฟูความเชื่อมั่นของตลาดได้อย่างไร?



พอดแคสต์ AI


ซูเปอร์ ไมโคร คอมพิวเตอร์ รายงานรายได้ไตรมาสที่ 4 ต่ำกว่าคาดเล็กน้อย แต่ราคาหุ้นปรับตัวสูงขึ้นเนื่องจากอัตรากำไรขั้นต้น Non-GAAP ฟื้นตัวอย่างแข็งแกร่งสู่ระดับ 17.6% จากการปรับสัดส่วนผลิตภัณฑ์และโซลูชัน DCBBS แม้การส่งมอบจะล่าช้าระยะสั้น แต่คำสั่งซื้อใหม่ทะยานกว่า 6 หมื่นล้านดอลลาร์ หนุนยอดขายรอรับรู้รายได้ทำสถิติสูงสุด นอกจากนี้ บริษัทยังคาดการณ์รายได้ไตรมาสแรกของปีงบการเงินสูงกว่าตลาดคาดถึง 25% สะท้อนอุปสงค์ AI ที่ยังคงแข็งแกร่ง แม้ต้องเผชิญการแข่งขันที่รุนแรงจากคู่แข่งในอุตสาหกรรม

TradingKey - ช่วงหลังปิดทำการเมื่อวันที่ 11 สิงหาคม ตามเวลา ET ผู้ผลิตเซิร์ฟเวอร์ AI อย่าง ซูเปอร์ ไมโคร คอมพิวเตอร์ (SMCI) รายงานผลประกอบการไตรมาสที่ 4 ตามปีงบการเงิน โดยมีรายได้ประจำไตรมาสอยู่ที่ 11.12 พันล้านดอลลาร์ ต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 11.55 พันล้านดอลลาร์เล็กน้อย แต่ราคาหุ้นเคยพุ่งขึ้นมากกว่า 10% ในช่วงหลังปิดทำการ ก่อนจะปิดบวก 7.56% ณ เวลาที่เผยแพร่ข่าว หุ้นยังคงปรับตัวขึ้น 7.75% ในการซื้อขายข้ามคืน โดยซื้อขายอยู่ที่ 34.05 ดอลลาร์
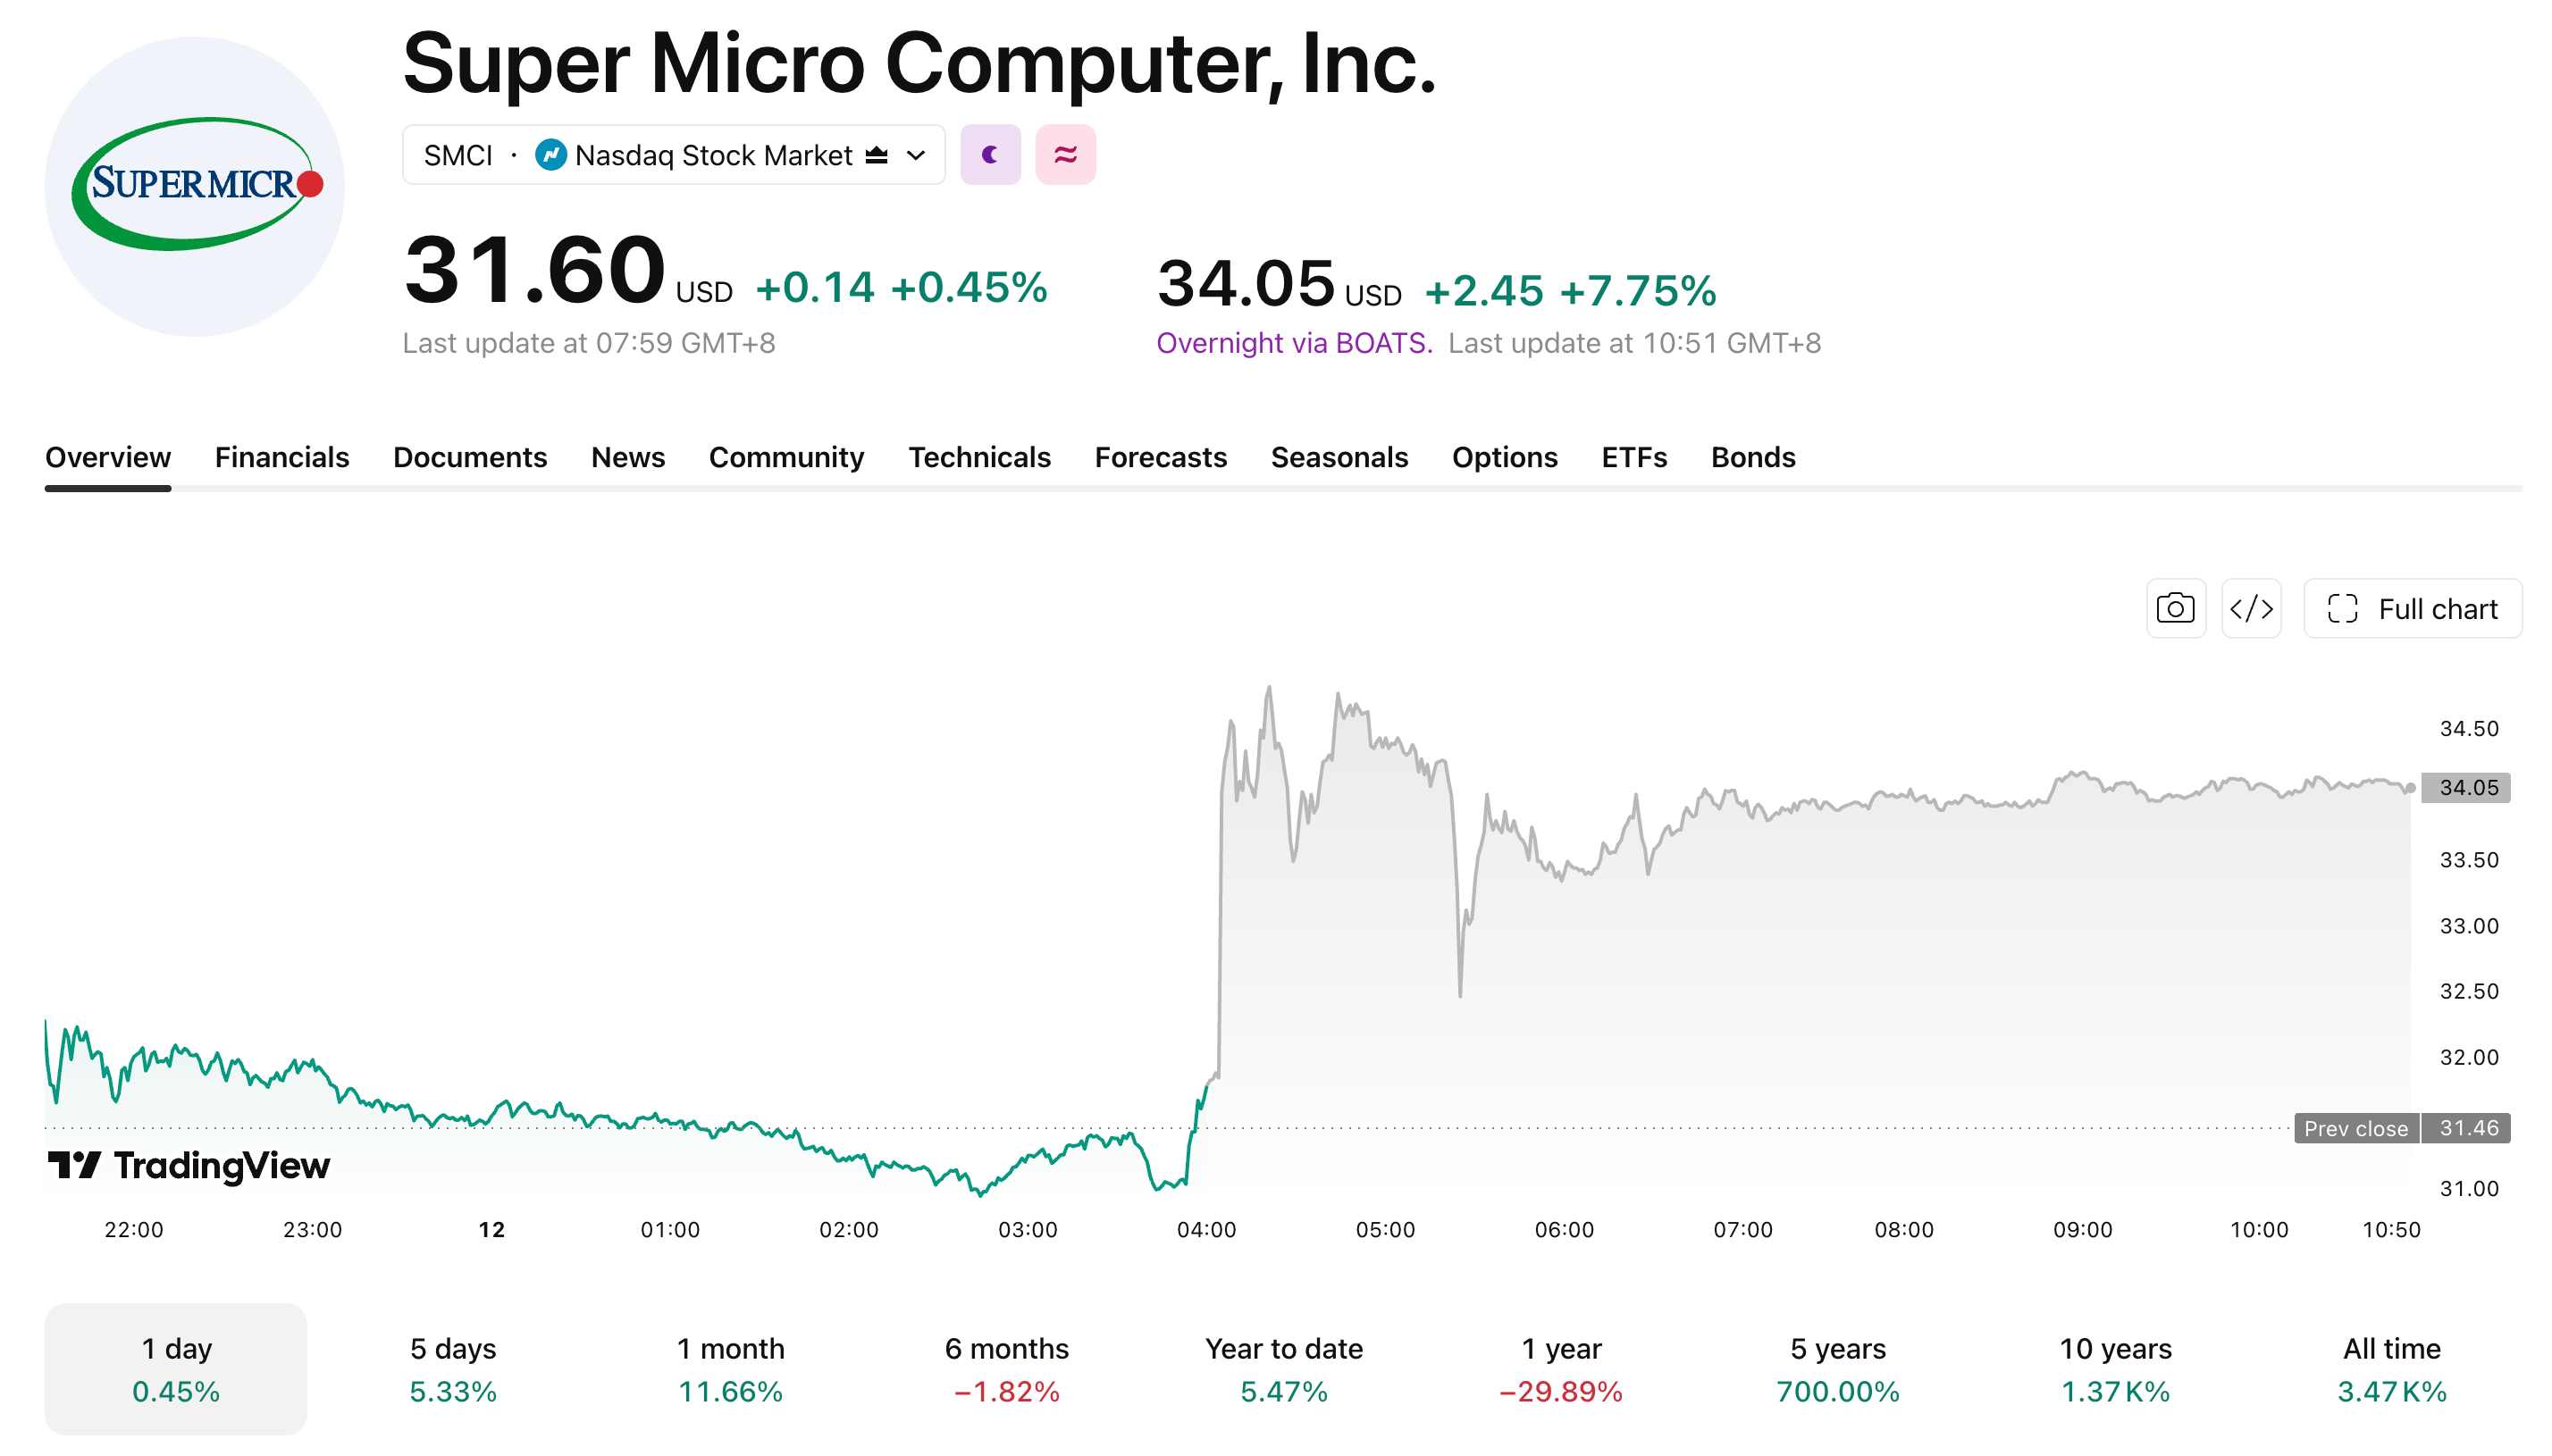
[ที่มา: TradingView]
สิ่งสำคัญที่ทำให้ตลาดมองข้ามรายได้ที่ต่ำกว่าคาดคือการฟื้นตัวอย่างแข็งแกร่งของอัตรากำไรขั้นต้น โดยอัตรากำไรขั้นต้น Non-GAAP ประจำไตรมาสฟื้นตัวอย่างแข็งแกร่งสู่ระดับ 17.6% ซึ่งบรรลุความคาดหวังในแง่ดีอย่างเป็นทางการที่ได้ประเมินไว้เมื่อเดือนกรกฎาคมว่า "อัตรากำไรขั้นต้นจะฟื้นตัวอย่างมีนัยสำคัญจากระดับต่ำสุดที่ประมาณ 8% สู่ระดับ 15%-17%" ตัวเลขที่แข็งแกร่งนี้ได้ทำลายข้อสงสัยที่ลึกซึ้งก่อนหน้านี้ของตลาดอย่างสิ้นเชิงว่า บริษัทกำลัง "ติดอยู่ในสงครามราคาที่เลวร้ายและไม่สามารถฟื้นฟูอัตรากำไรขั้นต้นได้"
ชาร์ลส์ เหลียง (Charles Liang) ผู้ก่อตั้งและประธานเจ้าหน้าที่บริหาร ระบุว่าการปรับตัวดีขึ้นของอัตรากำไรขั้นต้นส่วนใหญ่เป็นผลมาจากสัดส่วนลูกค้าองค์กรที่เพิ่มขึ้นและการนำโซลูชัน DCBBS มาใช้มากขึ้น ซึ่งทั้งสองปัจจัยช่วยเพิ่มอำนาจในการกำหนดราคาของบริษัท
เดวิด ไวแกนด์ (David Weigand) ประธานเจ้าหน้าที่ฝ่ายการเงิน เปิดเผยเพิ่มเติมว่า ประมาณ 75% ของการปรับตัวดีขึ้นเมื่อเทียบกับไตรมาสก่อนหน้ามาจากปรับสัดส่วนผลิตภัณฑ์ (product mix) ให้เหมาะสม โดยส่วนที่เหลือขับเคลื่อนด้วยปัจจัยบวกชั่วคราวที่เกิดขึ้นครั้งเดียว เช่น ต้นทุนภาษีศุลกากรที่ลดลงและการปรับเปลี่ยนสินค้าคงคลัง
อย่างไรก็ตาม ฝั่งรายได้ยังคงมีข้อบกพร่องอยู่ โดยฝ่ายบริหารอธิบายว่าลูกค้าบางรายชะลอการส่งมอบออกไปเนื่องจากปัญหาเกี่ยวกับระบบจ่ายไฟฟ้า ระบบระบายความร้อน และความพร้อมของเครือข่าย ซึ่งถือเป็นภาวะหยุดชะงักระยะสั้นมากกว่าการชะลอตัวของอุปสงค์ โดยคาดว่ารายได้ที่ล่าช้านี้จะได้รับการรับรู้ในไตรมาสถัด ๆ ไป
สิ่งที่ช่วยฟื้นคืนความเชื่อมั่นของตลาดได้อย่างแท้จริงคือข้อมูลคำสั่งซื้อ ในรายงานผลประกอบการ เหลียงระบุว่าบริษัทได้เพิ่มลูกค้าองค์กรจำนวนหลายร้อยรายในช่วงปีที่ผ่านมา โดยคำสั่งซื้อใหม่ในไตรมาสที่สี่มีมูลค่าเกินกว่า 6 หมื่นล้านดอลลาร์ ผลักดันให้ยอดขายรอรับรู้รายได้ (backlog) พุ่งสูงเป็นประวัติการณ์ สิ่งนี้แสดงให้เห็นว่าแม้รายได้ประจำไตรมาสจะต่ำกว่าที่คาดการณ์ไว้เล็กน้อย แต่อุปสงค์ของลูกค้าไม่ได้อ่อนตัวลง และการส่งมอบที่ล่าช้ายังคงเป็นเพียงปัญหาระยะสั้น
แม้ว่าการฟื้นตัวของอัตรากำไรขั้นต้นจะสร้างความประหลาดใจให้กับตลาดไปแล้ว แต่คาดการณ์ในไตรมาสถัดไปยังน่าประทับใจยิ่งกว่า บริษัทคาดว่ายอดขายสุทธิในไตรมาสแรกของปีงบการเงินจะอยู่ที่ 14.5 พันล้านดอลลาร์ ถึง 15.5 พันล้านดอลลาร์ โดยมีค่ากลางอยู่ที่ 15.0 พันล้านดอลลาร์ ซึ่งสูงกว่าคาดการณ์เฉลี่ยของนักวิเคราะห์ที่ 11.99 พันล้านดอลลาร์ประมาณ 25% ส่วนกำไรต่อหุ้นที่ปรับปรุงแล้วคาดว่าจะอยู่ที่ 1.01 ถึง 1.10 ดอลลาร์ โดยมีค่ากลางสูงกว่าประมาณการเฉลี่ยของนักวิเคราะห์ประมาณ 43% สำหรับรายได้ตลอดทั้งปีงบการเงิน 2027 คาดว่าจะอยู่ระหว่าง 65 พันล้านดอลลาร์ ถึง 72 พันล้านดอลลาร์ ซึ่งสูงกว่าประมาณการฉันทามติในปัจจุบันของวอลล์สตรีทที่ประมาณ 53 พันล้านดอลลาร์อย่างมาก
ซูเปอร์ ไมโคร คอมพิวเตอร์ กำลังปรับเปลี่ยนจากการมุ่งเน้นขยายขนาดเพียงอย่างเดียว มาเป็นการให้ความสำคัญเท่า ๆ กันทั้งในด้านขนาดและความสามารถในการทำกำไร อย่างไรก็ตาม คู่แข่งอย่าง เดลล์ (DELL), เอชพี (HP) และ AWS ต่างกำลังเร่งการปรับใช้โครงสร้างพื้นฐาน AI สำหรับตอนนี้ เมื่อพิจารณาจากการตอบรับของตลาดช่วงหลังปิดทำการ นักลงทุนยังคงมีมุมมองที่เป็นบวกต่ออุปสงค์ระยะยาวสำหรับกำลังการประมวลผล AI
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ