


Previsão do Preço das Ações da CoreWeave: US$ 100 Bilhões em Pedidos Enfrentam Déficit de Financiamento de US$ 20 Bilhões, Pressão de Financiamento Pode Derrubar as Ações em Mais 16%



Podcast IA


A CoreWeave enfrenta intensa pressão de mercado devido às necessidades massivas de financiamento para atender a pedidos de computação em IA superiores a US$ 100 bilhões. Embora a expansão da capacidade impulsione as receitas e o Goldman Sachs projete lucro líquido positivo em 2028, a escassez de capital e a cautela dos credores elevaram os rendimentos dos títulos e o risco de crédito. Tecnicamente, a ação exibe um alinhamento de baixa completo nas médias móveis, sem sinais de formação de fundo, com risco de queda adicional até o suporte de US$ 45,06 caso perca os patamares atuais.

TradingKey - CoreWeave (CRWV) possui mais de US$ 100 bilhões em pedidos de computação para IA, mas o financiamento massivo necessário para atender a essas encomendas está se tornando o foco das atenções do mercado.
Enquanto isso, em uma entrevista à CNBC em 22 de outubro, Jensen Huang declarou que a demanda por empresas de neocloud é extremamente robusta, mas a escassez de capital está limitando o crescimento. Operadores do Wells Fargo acreditam que essas declarações reacenderam as preocupações do mercado em relação aos canais de financiamento das empresas de IA e à capacidade dos investidores de crédito de absorver riscos adicionais.
À medida que os investidores reavaliam as necessidades de capital da infraestrutura de IA, a queda da CoreWeave em outubro ultrapassou 30%. No entanto, a análise técnica sugere que a empresa ainda pode enfrentar o risco de uma queda adicional de 16%.
Por que a CoreWeave está em queda: pedidos existentes ainda têm uma lacuna de cerca de US$ 20 bilhões
De acordo com o relatório financeiro da CoreWeave, o total atual, incluindo obrigações de desempenho confirmadas e novos pedidos adicionados no recente terceiro trimestre, é de aproximadamente US$ 129 bilhões.
O Goldman Sachs estima que, sob a premissa de que os pagamentos antecipados dos clientes representem 20% do valor do contrato relevante e que a vida útil das GPUs seja de 4,5 a 6 anos, o atendimento dos pedidos existentes exigiria de aproximadamente US$ 19,5 bilhões a US$ 23 bilhões em novas dívidas; se todos os 4,2 gigawatts de capacidade de energia contratada forem adicionalmente implantados, a nova dívida necessária nesse cenário seria de cerca de US$ 38 bilhões.
Nesse contexto, a cautela mantida pelos credores em relação aos seus riscos de financiamento foi o principal gatilho para a queda. Para uma empresa que precisa tomar empréstimos continuamente para construir data centers, essa pressão pode elevar as despesas com juros e desacelerar a implantação de capacidade, impactando assim a realização de receitas e as expectativas de lucro.
Como resultado, os rendimentos dos títulos (bond yields) e as cotações dos credit default swaps (CDS) da CoreWeave permanecem elevados. Em 20 de outubro, os rendimentos dos dois títulos da CoreWeave com vencimento em 2031 e 2032 eram de aproximadamente 15,97% e 15,70%, respectivamente, com os preços de negociação de ambos caindo abaixo de 80% do valor de face. Além disso, de acordo com dados da CNBC, o spread dos CDS de cinco anos da empresa ficou em torno de 1.067 pontos-base, indicando que os investidores continuam exigindo uma compensação maior pelo risco de crédito.
Além disso, os pagamentos antecipados de clientes e a vida útil dos equipamentos também são variáveis-chave. Os primeiros trazem recursos com antecedência para reduzir a captação de empréstimos durante a construção, enquanto a última permite que os equipamentos existentes assumam mais pedidos, reduzindo novos investimentos de capital.
Atualmente, cerca de 70% dos contratos incluem acordos de pagamento antecipado, com uma proporção média de 15% a 25% do valor do contrato. O Goldman Sachs acredita que, se a visibilidade do financiamento por dívida diminuir, a empresa poderá elevar a proporção de pagamento antecipado para reduzir sua dependência de empréstimos.
Quais Fatores Podem Alterar as Expectativas de Tendência dos Preços das Ações?
Deixando de lado as pressões de financiamento, a capacidade implantada está impulsionando o crescimento da receita da CoreWeave. O Bank of America acredita que os 500 megawatts de capacidade colocados em operação no segundo trimestre podem levar as margens operacionais a superarem as expectativas; o banco espera a adição de mais 200 megawatts no terceiro trimestre, elevando a capacidade operacional total para 1,7 gigawatt.
O Bank of America projeta que a receita do terceiro trimestre mais que dobrará em relação ao mesmo período do ano anterior, atingindo US$ 3,66 bilhões, com a margem operacional alcançando 6,7%. Enquanto isso, o Goldman Sachs mantém sua recomendação de "compra" e o preço-alvo de US$ 106, indicando um potencial de alta de aproximadamente 71,5% em relação ao preço de fechamento de US$ 61,82 em 21 de outubro.
O Goldman Sachs prevê que a receita da empresa crescerá de US$ 12,96 bilhões em 2026 para US$ 47,54 bilhões em 2028, com o lucro líquido, incluindo itens extraordinários, tornando-se positivo em 2028 em cerca de US$ 1,38 bilhão. No entanto, o fluxo de caixa operacional para aquele ano está projetado em US$ 34,16 bilhões, permanecendo abaixo das despesas de capital de US$ 49,94 bilhões, o que indica que a expansão ainda exigirá financiamento externo.
Isso também explica a atual divergência do mercado: a capacidade recém-adicionada está impulsionando melhorias no desempenho, enquanto o financiamento contínuo determina se o crescimento poderá ser concretizado conforme o planejado.
Análise Técnica da CoreWeave
Do ponto de vista técnico, a CoreWeave rompeu abaixo de sua mínima do final de julho, de US$ 60,55, e está sendo negociada abaixo de todas as suas principais médias móveis. O movimento atual representa a continuação da queda após o rompimento da mínima anterior, sem que nenhuma estrutura tenha surgido até o momento para confirmar um fundo.
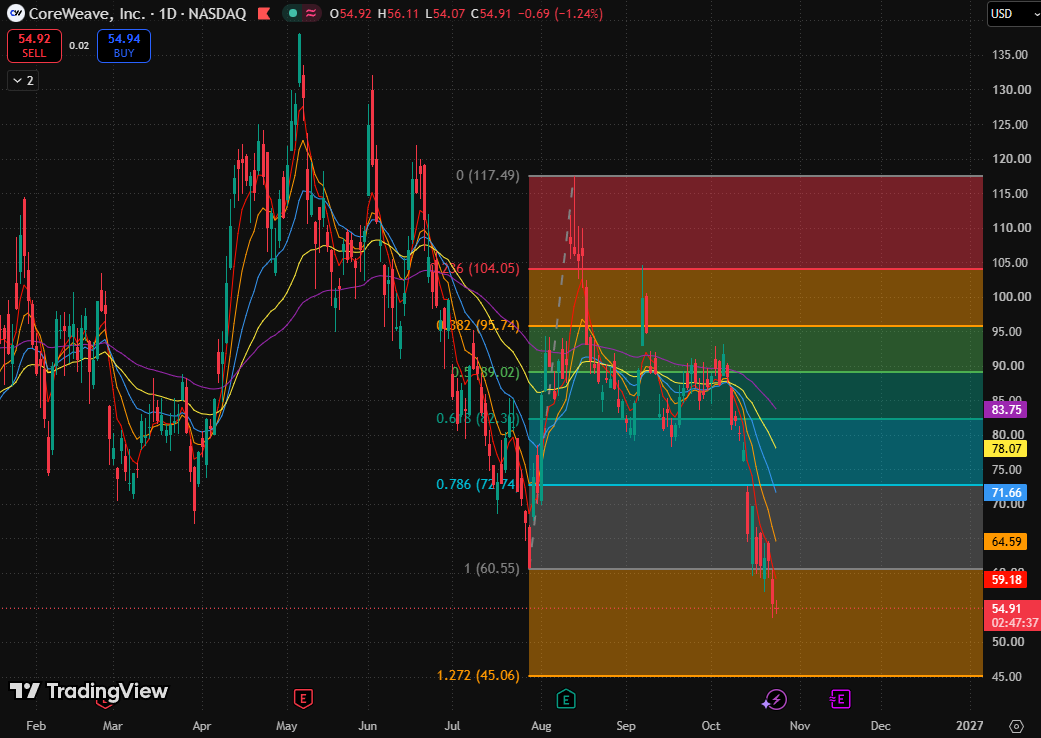
Gráfico diário da CoreWeave, Fonte: TradingView
Em relação às médias móveis, a EMA de 5 dias (US$ 59,18), a EMA de 10 dias (US$ 64,59), a EMA de 20 dias (US$ 71,66), a EMA de 80 dias (US$ 78,07) e a EMA de 160 dias (US$ 83,75) estão dispostas em ordem ascendente e inclinadas para baixo, formando um alinhamento de baixa completo. A rápida pressão descendente das EMAs de curto prazo sugere que, mesmo que ocorra um repique, o ativo enfrentará primeiro uma resistência superior que se desloca para baixo ao longo do tempo.
A ação está oscilando em uma faixa estreita entre US$ 54,07 e US$ 56,11 — a redução da volatilidade após uma queda acentuada indica apenas uma pausa no recuo, o que, por si só, não confirma a formação de um fundo.
Em termos de potencial de alta, a recuperação do nível rompido depende de o gráfico diário retomar os US$ 60,55 e sustentá-los durante um pullback. Se a ação sofrer um novo rompimento para baixo, buscará suporte no nível de extensão de Fibonacci de 1,272 (US$ 45,06).
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.