


Lucro da Nokia no 3T supera estimativas enquanto IA e Nuvem crescem 123%, mas ação ainda cai mais de 3% no pré-mercado



Podcast IA


Em 22 de outubro, a Nokia divulgou os resultados do terceiro trimestre de 2026, com vendas líquidas de 5,154 bilhões de euros, alta de 10% na comparação anual, superando as estimativas. O lucro operacional comparável subiu 35%, impulsionado pelo salto de 123% nas vendas para clientes de IA e nuvem. No entanto, o lucro operacional reportado caiu 22% devido a custos de reestruturação. A empresa reduziu a projeção de conversão do fluxo de caixa livre para o ano para 35%–55%, mantendo a estimativa de lucro operacional comparável. A sustentação futura das ações dependerá da lucratividade e do controle do fluxo de caixa.

TradingKey - Antes da abertura do mercado em 22 de outubro (ET), a Nokia (NOK) divulgou seus resultados financeiros do terceiro trimestre de 2026, com as vendas líquidas aumentando 10% na comparação anual, para 5,154 bilhões de euros (aproximadamente US$ 5,788 bilhões), acima das estimativas de mercado de 5,06 bilhões de euros; o lucro operacional comparável subiu 35%, para 605 milhões de euros, superando as estimativas de mercado de 454 milhões de euros.
As vendas para clientes de IA e nuvem cresceram 123% na comparação anual, e a entrada de pedidos subiu 118%, tornando-se um importante impulsionador do crescimento do desempenho.
No entanto, o lucro operacional reportado pela Nokia no terceiro trimestre caiu 22% na comparação anual, para 196 milhões de euros, e a margem operacional reportada recuou de 5,4% no mesmo período do ano anterior para 3,8%, impactada principalmente por maiores custos de reestruturação e integração.
Ao mesmo tempo, a empresa reduziu sua expectativa para a taxa de conversão do fluxo de caixa livre no ano para 35%–55%, refletindo a pressão sobre o fluxo de caixa decorrente do aumento nos investimentos em capital de giro e da aceleração da reestruturação.
A Nokia manteve sua projeção de lucro operacional comparável para o ano de 2026 entre 2,1 bilhões e 2,6 bilhões de euros e prevê que as vendas do quarto trimestre cresçam de 20% a 24% na comparação sequencial. Se o desempenho posterior conseguirá atender às expectativas dependerá da concretização da demanda por redes de IA, do crescimento da receita no quarto trimestre e do controle de custos.
Até o momento desta publicação, as ações da Nokia operavam em queda de 3,14% no pré-mercado, cotadas a US$ 8,96.
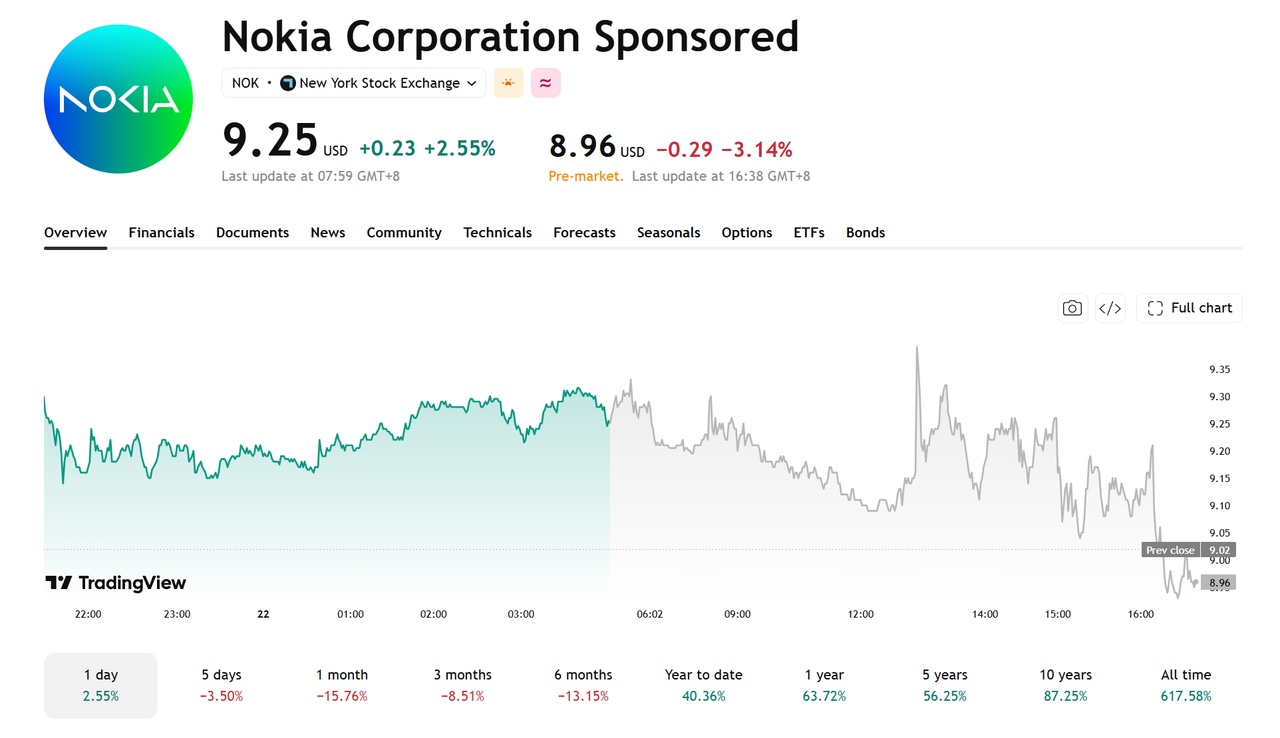
[Fonte: TradingView]
Demanda por Data Centers de IA Impulsiona Crescimento do Setor de Redes
Em moeda constante, as vendas líquidas da divisão de Infraestrutura de Rede da Nokia no terceiro trimestre cresceram 15% na comparação anual, com as vendas de Redes IP subindo 43% e as de Redes Ópticas avançando 18%.
No mesmo período, as vendas da empresa para clientes de IA e nuvem dispararam 123% na comparação anual, enquanto a entrada de pedidos relacionados cresceu 118%.
A expansão contínua dos data centers de IA tem impulsionado a demanda por equipamentos de roteamento de alta velocidade, switching e transporte óptico. A Nokia prevê que o crescimento combinado de seus negócios de Redes IP e Redes Ópticas alcance de 25% a 30% até 2027, superando os níveis anteriores de crescimento, o que reflete o otimismo da empresa em relação às suas perspectivas de negócios.
Daqui para frente, a entrega de pedidos e o progresso no reconhecimento de receita continuam sendo pontos centrais a serem monitorados. Se as aquisições dos clientes e a execução dos projetos atenderem às expectativas, a demanda relacionada à IA deverá continuar impulsionando o crescimento do negócio de Infraestrutura de Rede.
Pressão no fluxo de caixa da Nokia ainda requer atenção
A Nokia reduziu sua projeção de taxa de conversão do fluxo de caixa livre para todo o ano de 2026 de 55%–75% para 35%–55%, e elevou sua estimativa de despesas de reestruturação e custos correlatos para 1,1 bilhão de euros.
A empresa planeja investir 400 milhões de euros adicionais em capital de giro para garantir o suprimento e apoiar o crescimento dos negócios em 2027, ao mesmo tempo em que acelera seu processo de reestruturação.
Apesar do crescimento contínuo do lucro operacional comparável, o aumento no investimento em capital de giro e as despesas de reestruturação ainda podem pressionar o desempenho do fluxo de caixa. Daqui para frente, os principais fatores a serem acompanhados incluem se o crescimento dos negócios se materializará conforme o planejado e se a empresa conseguirá controlar os custos de reestruturação e melhorar o fluxo de caixa.
O que os investidores devem acompanhar a seguir?
O desempenho futuro da Nokia depende principalmente de o crescimento do seu negócio de redes para IA conseguir se traduzir em lucratividade sustentável. Se os pedidos continuarem a se concretizar e os resultados do quarto trimestre atenderem às expectativas, o mercado poderá dar ainda mais atenção ao seu potencial de crescimento para 2027; por outro lado, se o crescimento da receita desacelerar ou a pressão sobre o fluxo de caixa aumentar, a melhoria no valuation poderá ser limitada.
Os investidores devem se concentrar na receita do quarto trimestre e no lucro operacional comparável, na conversão de pedidos de clientes dos segmentos de IA e nuvem, bem como nas variações no fluxo de caixa livre e nas despesas de reestruturação. Embora a demanda por redes para IA proporcione oportunidades de crescimento à Nokia, a sustentação contínua do preço das ações ainda depende de melhorias na lucratividade e no fluxo de caixa.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.