


Relatório Semanal de Wall Street da TradingKey: S&P 500 avança 1,2% enquanto rendimento da Treasury de 10 anos atinge máxima em 52 semanas


Podcast IA


Entre 5 e 11 de outubro de 2026, os mercados acionários dos EUA registraram ganhos, com o S&P 500 subindo 1,2%, impulsionados por setores defensivos e de energia. O rendimento dos títulos de 10 anos do Tesouro alcançou 5,24%, pressionado por pressões inflacionárias persistentes e avanço dos preços do petróleo. A confiança do consumidor recuou para 46,3. Setores de valor superaram as techs, refletindo cautela institucional diante de taxas elevadas. Os riscos futuros incluem picos inflacionários, alta nos rendimentos das *Treasuries* e deterioração do crédito, exigindo alocação em ativos defensivos de alta qualidade e manutenção de caixa.
Revisão e Análise do Mercado da Semana Passada
TradingKey - Durante a semana de 5 a 11 de outubro de 2026, o ambiente macroeconômico dos EUA foi marcado por pressões inflacionárias persistentes, avanço dos rendimentos dos títulos de longo prazo do Tesouro americano e uma perspectiva complexa para a política monetária. O rendimento dos títulos de 10 anos do Tesouro subiu para a máxima de 52 semanas, de 5,32%, antes de encerrar próximo a 5,24%, impulsionado por fortes emissões de dívida soberana, prêmios de termo elevados e alta no preço do petróleo bruto diante das incertezas relativas ao conflito no Oriente Médio. Os indicadores do mercado de trabalho emitiram sinais mistos: os pedidos semanais de auxílio-desemprego caíram para 197.000 na semana encerrada em 3 de outubro, refletindo a solidez subjacente do mercado de trabalho, embora o crescimento geral dos empregos não agrícolas (nonfarm payrolls) tenha moderado. Ao mesmo tempo, a confiança do consumidor deteriorou-se fortemente, com o Índice de Confiança do Consumidor da Universidade de Michigan recuando para 46,3 em outubro de 2026, à medida que as expectativas de inflação para os 12 meses seguintes subiram para 4,7%.
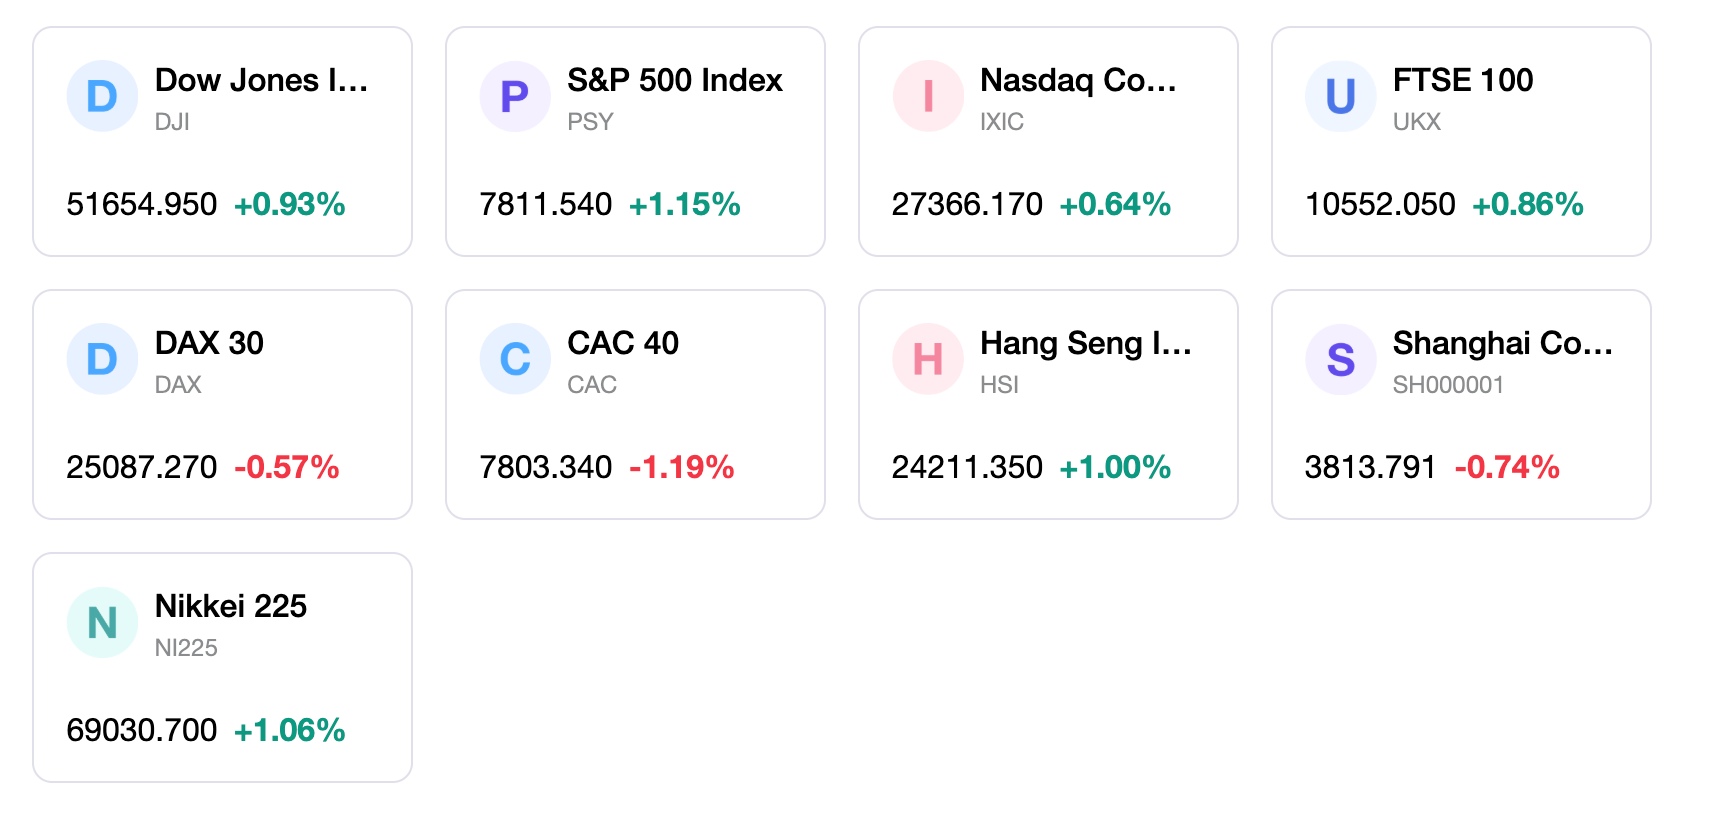
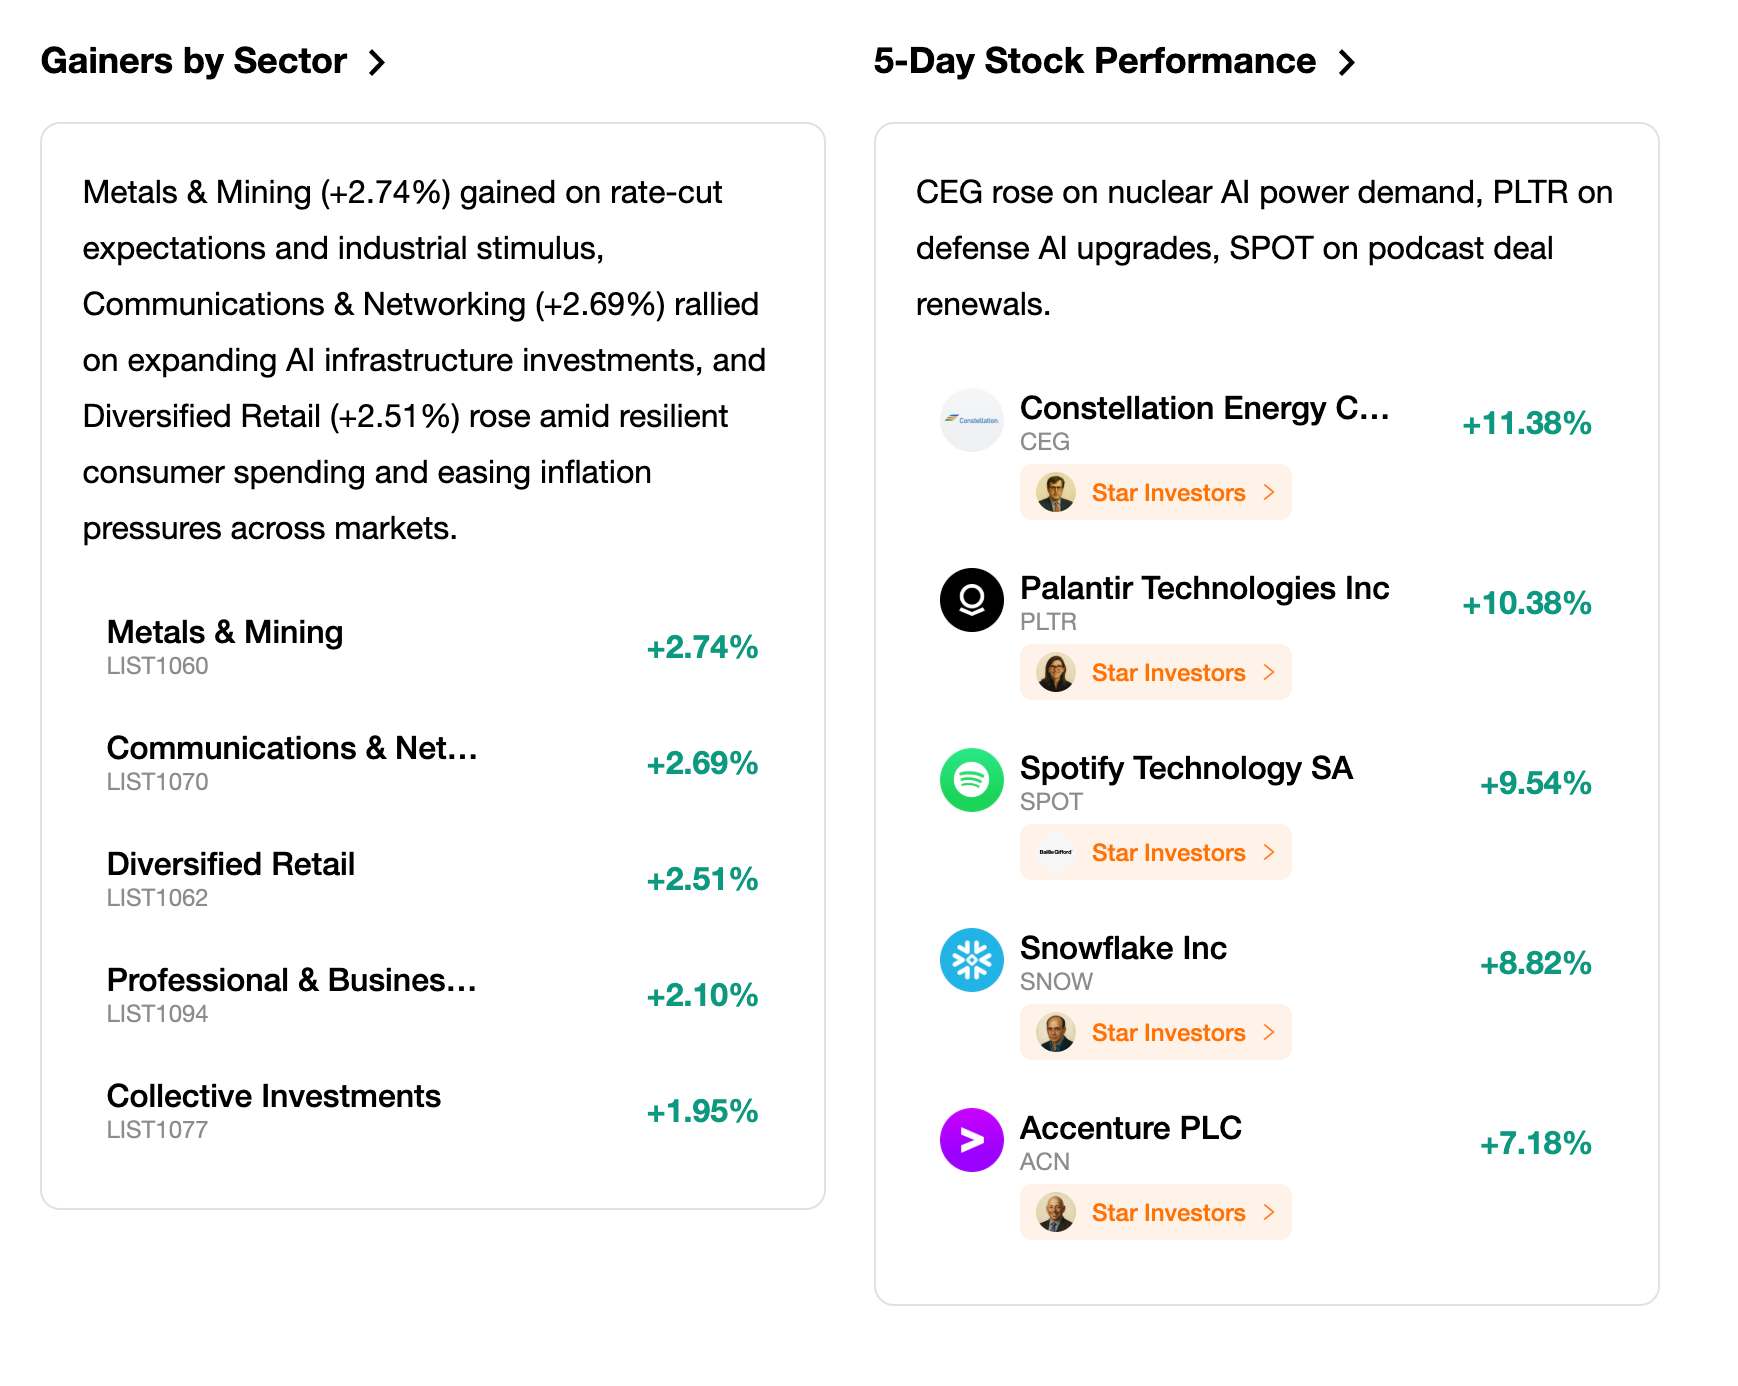
Os mercados de ações dos EUA registraram ganhos semanais amplos no período de 5 a 11 de outubro de 2026, com os principais índices de referência atingindo novas máximas históricas antes de enfrentarem volatilidade no meio da semana. O S&P 500 avançou 1,2% no período analisado, enquanto o Dow Jones Industrial Average subiu 0,9%. O Nasdaq Composite ficou para trás, registrando alta de 0,6%, à medida que papéis de semicondutores e megacaps de tecnologia enfrentaram movimentos de realização de lucros. Na rotação de estilos de investimento, as ações de valor e de mercado amplo lideraram o movimento de alta, com o S&P 500 ponderado por peso igual (equal-weighted) superando o índice ponderado por valor de mercado ao saltar 1,6%. Ações de menor capitalização tiveram desempenho inferior, com o índice Russell 2000 caindo entre 0,5% e 1,0% sob o peso do aumento dos custos de captação. O desempenho setorial mostrou nove dos onze setores do S&P avançando, impulsionados por segmentos defensivos e de energia, como Serviços Públicos (Utilities), Bens de Consumo Essenciais (Consumer Staples) e Energia (Energy), enquanto o setor de Tecnologia figurou entre os poucos em queda.
A dinâmica da política monetária e os anúncios corporativos atuaram como os principais catalisadores do mercado. A divulgação da ata da reunião do Federal Reserve revelou uma votação unânime pelo aumento do juro em setembro para o intervalo de 3,75% a 4%, embora dados mais fracos de geração de emprego (nonfarm payrolls) tenham reduzido para menos de 20% as expectativas do mercado de uma nova alta de juros em outubro. O diretor do Federal Reserve, Christopher Waller, observou durante pronunciamento em Istambul, no dia 8 de outubro, que os riscos de alta para a inflação continuam sendo uma preocupação relevante, com o núcleo do índice de preços de despesas de consumo pessoal (PCE) mantendo-se resistente entre 2,5% e 3,0%. No âmbito corporativo, a temporada de resultados do terceiro trimestre começou em paralelo a acordos comerciais estratégicos, incluindo a parceria da Constellation Energy para fornecimento de energia ao Google, o que ofereceu suporte às ações dos setores energético e industrial.
O sentimento do mercado estabilizou-se moderadamente, apesar da pressão vinda do mercado de títulos, com o índice de volatilidade da CBOE caindo para aproximadamente 14,84 ao final da semana. Os fluxos para fundos de ações e os indicadores de posicionamento sinalizaram um reposicionamento cauteloso, com o índice Fear & Greed subindo de 31 para 45 e entrando em território neutro, embora indicadores mais amplos de amplitude de mercado mantivessem um tom de cautela. Os fluxos institucionais direcionaram-se a setores defensivos com altos dividendos e a índices de peso igual, refletindo uma estratégia para proteger as carteiras contra as elevadas taxas dos ativos livres de risco. Os investidores reduziram posições de momentum em ações de tecnologia e de semicondutores negociadas a múltiplos altos, redirecionando liquidez para segmentos de valor que oferecem valuations intrínsecos atraentes e balanços financeiros sólidos.
O comportamento geral do mercado reflete uma fase de final de ciclo, caracterizada por uma divergência crescente entre a resiliência dos lucros corporativos e as condições macrofinanceiras restritivas. A lucratividade sólida das empresas e os investimentos seculares em inteligência artificial continuam sustentando os valuations das empresas de grande capitalização (large caps), permitindo que os índices de referência sejam negociados próximos de máximas históricas, apesar de os rendimentos dos títulos de 10 anos do Tesouro americano terem atingido níveis não vistos há mais de duas décadas. No entanto, o peso contínuo das taxas de juros elevadas sobre as ações de menor capitalização (small caps), a estagnação do setor imobiliário e a deterioração da confiança do consumidor indicam que a economia em geral enfrenta ventos contrários persistentes. O mercado acionário navega por um cenário em que fundamentos microeconômicos fortes compensam o aperto da política macroeconômica.
Principais Catalisadores do Mercado e Investimentos da Próxima Semana
Na próxima semana, os mercados financeiros se concentrarão em divulgações macroeconômicas cruciais e na aceleração formal do calendário de balanços do terceiro trimestre. Entre os principais indicadores econômicos estão os relatórios do Índice de Preços ao Consumidor (CPI) e do Índice de Preços ao Produtor (PPI) de setembro, que fornecerão evidências determinantes sobre se as pressões inflacionárias continuam a se espalhar. Os investidores também acompanharão os dados mensais de vendas no varejo e as pesquisas regionais da atividade industrial para avaliar a saúde dos gastos dos consumidores. No front corporativo, as principais instituições financeiras de Wall Street darão início à temporada de balanços bancários do terceiro trimestre, definindo o tom para a lucratividade corporativa, as tendências de margem líquida de juros e as expectativas para provisões de perdas com crédito.
O comportamento dos preços de mercado na próxima semana provavelmente será ditado pela interação entre os dados de inflação e a movimentação dos rendimentos das Treasuries. Se os dados de inflação vierem acima do esperado, os rendimentos dos títulos poderão testar novamente as máximas de vários anos, pressionando o valuation de ações de crescimento de alta duração e reacendendo as preocupações com o aperto monetário na reunião de dezembro do FOMC. Por outro lado, se a inflação mostrar sinais de moderação e os resultados bancários iniciais superarem as expectativas, as ações poderão dar continuidade à sua ampla rotação, permitindo que setores de valor e cíclicos mantenham o impulso, ao mesmo tempo em que ajudam os principais índices a digerir as elevadas taxas de juros livres de risco.
Sob a perspectiva estratégica, recomenda-se que os investidores institucionais mantenham uma estrutura de alocação equilibrada e voltada para a qualidade. As carteiras de ações devem apresentar uma exposição overweight a setores defensivos e de valor de alta qualidade, incluindo Saúde, Bens de Consumo Essenciais e Serviços Públicos (Utilities), que oferecem dividend yields atraentes e estabilidade de lucros em um ambiente de juros elevados. A exposição às líderes de tecnologia de grande capitalização (mega-caps) deve ser mantida de forma seletiva para participar das tendências de crescimento da inteligência artificial, mas o risco de concentração deve ser gerido mediante o uso de estratégias de índices de peso igualitário. Manter reservas moderadas em caixa também permitirá que os investidores aproveitem eventuais picos de volatilidade decorrentes da divulgação de dados econômicos.
Entre os principais fatores de risco de mercado que exigem atenção redobrada estão possíveis picos de alta da inflação, impulsionados pela volatilidade nos mercados de energia e pelos conflitos geopolíticos em andamento no Oriente Médio. Um rompimento sustentado do rendimento da Treasury de 10 anos acima das máximas recentes aumentaria os custos de captação corporativa e pressionaria os múltiplos de valuation do mercado de ações. Riscos adicionais de baixa incluem uma potencial deterioração da qualidade do crédito relatada nos balanços bancários, revisões para baixo nas projeções de lucros corporativos do quarto trimestre e novas quedas na confiança dos consumidores das famílias, o que poderia sinalizar uma retração mais acentuada nos gastos gerais dos consumidores.
Mercados na Semana
Desempenho dos Índices em 5 Dias
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados




Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.