


Arm Holdings PLC (ARM) 주식 시작했습니다 상승 3.58%에 11월17일: 어떤 신호인가요?


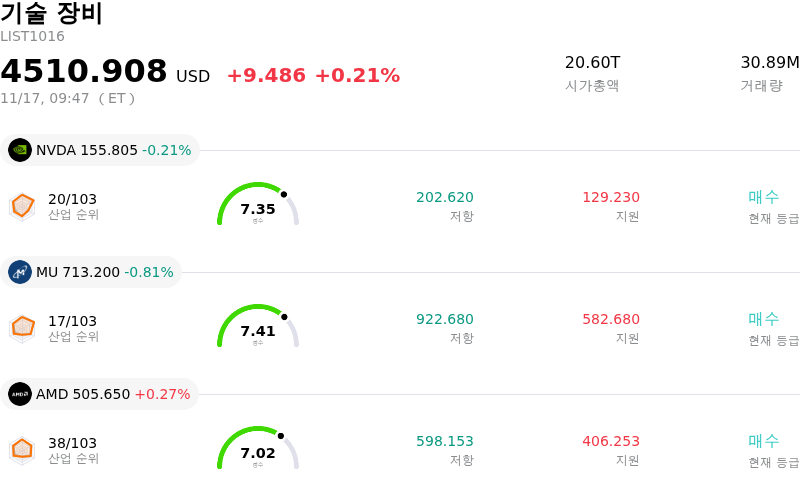
Arm Holdings PLC (ARM) 종목은 3.58% 상승하여 시작했습니다. 기술 장비 업종은 0.21% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 NVIDIA Corp (NVDA) 하락 0.39%, Micron Technology Inc (MU) 하락 1.42%, Advanced Micro Devices Inc (AMD) 하락 1.02%입니다.
오늘 Arm Holdings PLC(ARM) 주가 상승의 요인은 무엇인가요?
이번 거래일 동안 암 홀딩스는 주요 반도체 및 인공지능(AI) 인프라 종목 전반에 걸친 기관 투자자들의 광범위한 순매수세에 힘입어 뚜렷한 상승 탄력을 받았다. 특히 하이퍼스케일러와 반도체 기업들이 첨단 Armv9 아키텍처 기반 도입을 확대함에 따라, 암 홀딩스의 다년간에 걸친 라이선스 성장 추이와 로열티율 상승 가속화에 대한 신뢰가 커지면서 투자 심리가 활기를 띠었다. Armv9은 이전 아키텍처보다 상당히 높은 로열티 요율을 적용받기 때문에, 클라우드 데이터센터와 프리미엄 엣지 기기 전반에서 최첨단 컴퓨팅 서브시스템으로의 지속적인 전환은 고마진 수익 창출 엔진 역할을 지속하며 장중 견조한 매수세를 뒷받침하고 있다.
이러한 아키텍처 업그레이드 주기에 더해 주요 1티어 클라우드 서비스 제공업체들의 자체 맞춤형 반도체 도입이 구조적으로 확대되고 있다. 심각한 전력 제약과 운영비용 증가에 직면한 하이퍼스케일러들은 암 컴퓨팅 플랫폼을 기반으로 구축된 에너지 효율적인 독자 서버 프로세서를 점점 더 우선시하는 추세다. 인공지능 인프라에 대한 기업들의 지속적인 설비투자 기조는 암 기반 데이터센터의 시장점유율이 의미 있는 수준으로 계속 확대될 것이라는 시장의 기대를 강화했다. 아울러 클라이언트 개인용 컴퓨팅 생태계와 소프트웨어 정의 차량(SDV) 플랫폼 전반에서 침투율이 높아지는 점은, 과거 핵심 영역이었던 모바일을 넘어 잠재시장 다변화가 이뤄지고 있음을 추가로 입증한다.
시장 전략 관점에서 이번 주가 상승세는 애널리스트들의 긍정적인 평가와 확신도 높은 반도체 지식재산권(IP) 제공업체로의 기관 자금 재배분에 힘입어 한층 더 강화됐다. 투자자들은 전통적인 반도체 제조 기업에 부담을 주는 직접적인 제조 자본 집약도, 수율 취약성, 대차대조표상의 재고 리스크를 떠안지 않고도 구조적인 인공지능 컴퓨팅 수요를 수익화할 수 있는 암의 차별화된 자산 경량화(에셋 라이트) 사업 모델을 지속적으로 높이 평가하고 있다. 높은 밸류에이션 배수와 광범위한 거시경제 변동성은 여전히 유의미한 리스크 요인으로 남아 있으나, 암의 견고한 로열티 가시성과 현대 컴퓨팅 아키텍처 전반에 걸친 기초적 입지는 위험 선호 자금을 지속적으로 유치하고 있다.
Arm Holdings PLC(ARM) 기술 분석
기술적으로 Arm Holdings PLC (ARM) 종목은 MACD (12,26,9) 값이 1.519이며, 이는 중립 신호를 나타냅니다. 39.301의 상대강도지수 값은 중립 상태를 시사하고, 73.032의 윌리엄스 %R 값은 매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Arm Holdings PLC(ARM) 펀더멘털 분석
Arm Holdings PLC (ARM)는 기술 장비 산업에 속하며 최신 연간 수익은 $4.92B이며, 산업 내에서 24위를 차지하고 있습니다. 순이익은 $904.00M이며, 산업 내에서 18위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $0.00, 최고가는 $0.00, 최저가는 $0.00입니다.
Arm Holdings PLC(ARM) 더 자세히 보기
기업 고유 위험 요인:
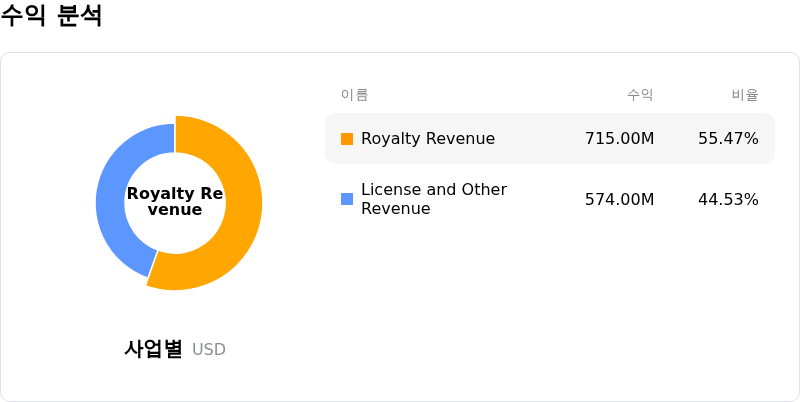
- 로열티 성장 둔화 및 최종 시장 익스포저: 최근 재무 공시에 따르면, 부품 가격 상승으로 전 세계 스마트폰 출하량이 위축되면서 로열티 매출이 전년 동기 대비 8% 증가한 6억 7,000만 달러에 그쳐 약 7억 2,000만 달러였던 월가 예상치를 밑돌았다. 이는 초기 설계 라이선스 계약과 고마진의 반복적인 출하량 기반 수익화 사이의 시차가 확대되고 있음을 보여준다.
- 자체 하드웨어 전환에 따른 마진 압박: 순수 지식재산권(IP) 라이선스 기업이었던 암(Arm)이 자체 데이터센터 반도체(Arm AGI CPU) 제조로 사업을 전환하면서 연구개발(R&D) 비용이 24% 증가한 8억 5,700만 달러로 늘어나고 분기 잉여현금흐름은 1억 1,000만 달러로 감소했다. 이에 따라 설비투자와 30~40% 수준의 하드웨어 마진이 암(Arm)의 핵심인 약 98%의 매출총이익률 구조를 희석할 것이라는 기관 애널리스트들의 우려가 커지고 있다.
- 계약 위반 평결 및 퀄컴 로열티 오버행: 암(Arm)이 아키텍처 라이선스 계약을 위반하고 파트너사 운영을 고의로 방해했다는 연방 배심원단의 평결로 법적 오버행이 심화되었으며, 이에 따라 암(Arm)은 최대 고객사가 계약상 위약벌 조항에 근거해 로열티 지급 동결을 추진할 수 있는지에 관한 지속적인 사법 심리에 직면하게 되었다.
- 밸류에이션 역풍 및 특수관계자 라이선싱 정밀 조사: 다소 보수적인 회계연도 3분기 가이던스가 발표된 이후, 기관 애널리스트들은 높은 멀티플과 대규모 라이선스 계약에 대한 모회사 소프트뱅크 의존도를 지적하며 목표주가를 하향 조정했다. 이에 따라 고베타 반도체 종목들이 시스템적인 디리스킹(위험 축소)에 직면하면서 멀티플 축소가 촉발되었다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사






코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.