


엔비디아 3분기 실적 프리뷰: AI 칩 인도와 CEO 교체에 주목, 월가 최고 목표주가 515달러


AI 팟캐스트


엔비디아는 미 동부시간 11월 17일 장 마감 후 2027 회계연도 3분기 실적을 발표할 예정인 가운데, 젠슨 황 퇴임에 따른 경영 안정성 우려로 최근 주가가 하락했다. 3분기 매출은 전년 동기 대비 약 92% 증가한 1093억 달러로 예상되며, 데이터센터 매출이 성장의 핵심 동력이 될 전망이다.
시장에서는 AI 반도체 수요 지속 여부, 부품 비용 상승에 따른 매출총이익률 변동, 그리고 임시 CEO 체제 등 리더십 교체가 미칠 잠재적 영향을 주시하고 있다. 월가 기관들은 엇갈린 목표주가를 제시하고 있으며, 다가오는 실적과 4분기 가이던스가 향후 주가 흐름의 중요한 기준점이 될 것으로 예상된다.

TradingKey - 엔비디아(NVDA)는 미 동부시간 기준 11월 17일 장 마감 후 2027 회계연도 3분기 실적을 발표하고, 오후 5시에 실적 콘퍼런스 콜을 개최할 예정이다.
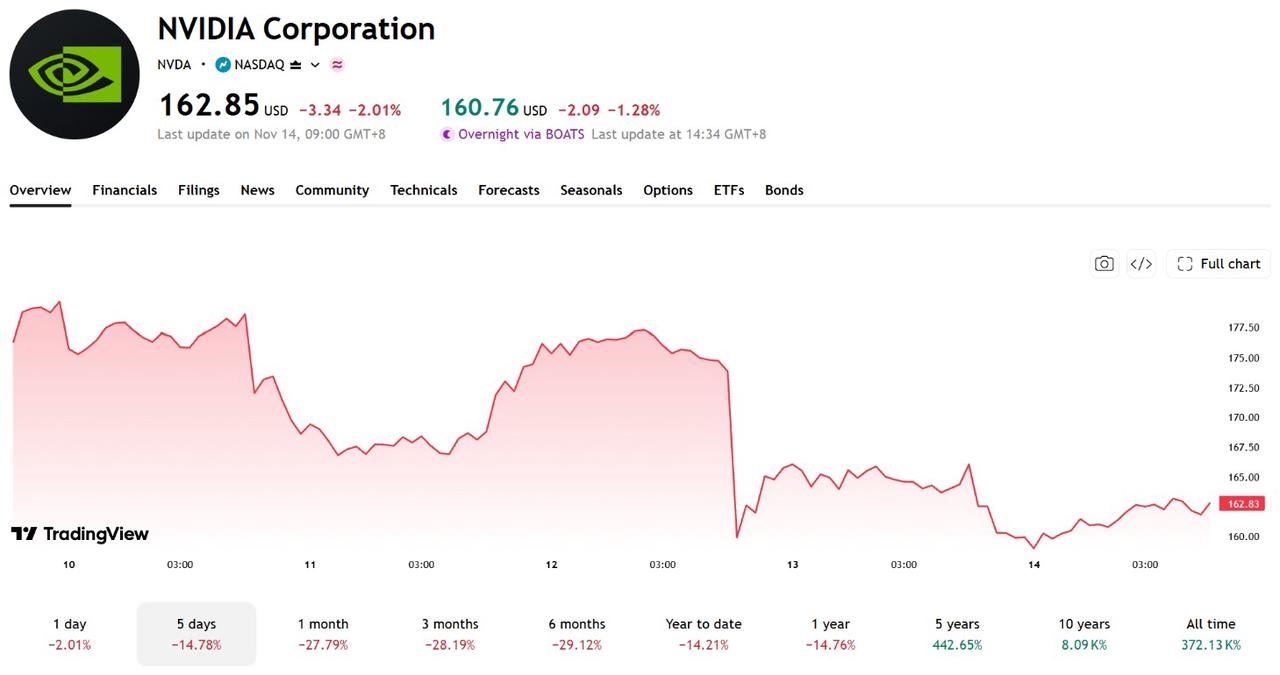
젠슨 황의 퇴임은 회사 경영진의 안정성에 대한 시장의 우려를 촉발했다. 엔비디아 주가는 지난주 약 12.75% 하락해 11월 13일 162.85달러로 마감했다.
이번 실적 발표는 젠슨 황의 퇴임 이후 첫 분기 실적 발표다. 투자자들은 AI 반도체 매출과 향후 가이던스뿐만 아니라, 사업 전망 및 경영진 전환에 관한 임시 CEO 겸 CFO 콜렛 크레스의 발언에도 주목할 예정이다.
[출처: TradingView]
시장 예상치와 2분기 실적
비저블 알파 전망치에 따르면 엔비디아의 2027 회계연도 3분기 매출은 전년 동기 대비 약 92% 증가한 1093억 달러에 이를 것으로 예상되며, 이 가운데 데이터센터 매출은 1018억 달러로 전망된다.
회사는 앞서 매출 가이던스로 1080억 달러(±2%)를 제시한 바 있으며, 시장 예상치는 가이던스 중간값보다 13억 달러 높은 수준이다. Non-GAAP 매출총이익률 가이던스는 74%(±0.5%포인트)였다. 이 가이던스에는 중국 시장의 데이터센터 컴퓨팅 매출이 제외됐다.
지난 2분기를 살펴보면 엔비디아는 전년 동기 대비 106% 증가한 962억 달러의 매출을 기록했다. 데이터센터 매출은 전년 동기 대비 117% 늘어난 890억 달러였으며, Non-GAAP 매출총이익률은 75%였다.
3분기 매출총이익률 가이던스 중간값은 전 분기 실적보다 1%포인트 낮다. 시장은 AI 반도체 매출이 계속해서 기대치를 웃돌 수 있을지와 매출총이익률 변동이 수익성에 어떤 영향을 미칠지에 주목할 전망이다.
주요 실적 관전 포인트: AI 칩 출하량, 4분기 가이던스 및 경영진 교체
데이터센터 사업은 여전히 엔비디아 매출 성장의 핵심 동력이다. 시장은 블랙웰 반도체의 인도 현황뿐만 아니라 베라 루빈(Vera Rubin) 플랫폼의 출하량과 고객사 도입 진행 상황에 주목할 것이다. 회사는 앞서 베라 루빈이 3분기 데이터센터 매출의 약 20%를 차지할 것으로 전망한 바 있다.
4분기 가이던스 역시 마찬가지로 중요하다. 시장은 AI 반도체 수요가 성장을 이어갈 수 있을지뿐만 아니라 메모리 등 부품 비용 상승이 매출총이익률에 미칠 영향에 주목할 것이다. 매출 가이던스가 예상치를 웃돌더라도 매출총이익률 하락세가 지속된다면 향후 실적 성장에 대한 시장 심리에 부담으로 작용할 수 있다.
아울러 미국의 대중 반도체 수출 규제를 둘러싼 불확실성이 지속되고 있으며, 관련 정책 변화와 그것이 향후 매출에 미칠 영향 역시 주목할 필요가 있다.
경영진 측면에서는 젠슨 황이 최고경영자(CEO), 사장 및 등기이사직에서 사임했으며, 이사회가 정식 후임자를 찾는 동안 콜렛 크레스 최고재무책임자(CFO)가 임시 CEO를 맡고 있다.
파이낸셜타임스에 따르면 황은 측근들과 CEO 복귀 가능성을 논의했으나 이사회는 아직 어떤 결정도 발표하지 않았다. 시장은 이러한 리더십 교체가 사업 운영과 고객 파트너십에 미칠 잠재적 영향을 주시할 것으로 보인다.
재무 공시와 관련해서는 영화 "빅쇼트"의 실제 주인공으로 유명한 미국의 저명한 투자자 마이클 버리가 최근 엔비디아의 지역별 매출 보고 방식 변경에 의문을 제기했으며, 특히 중국 및 싱가포르 관련 매출 재분류에 초점을 맞췄다.
엔비디아가 미국 증권거래위원회(SEC)에 제출한 서류에 따르면, 회사는 2026 회계연도 3분기부터 지역별 매출 보고 기준을 고객 청구 주소지에서 직거래 고객 본사 소재지로 변경하고 과거 비교 데이터를 재작성했다. 이번 조정은 총매출에는 영향을 미치지 않지만 특정 매출의 지역별 귀속을 바꾼다.
버리는 과거 데이터 재작성으로 인해 2024 회계연도와 2025 회계연도의 중국 매출이 실질적으로 증가했으며, 이로 인해 수출 통제 시행 전 관찰되던 매출 감소세가 사라진 반면 규제 기간의 감소세는 더욱 두드러져 보이게 됐다고 주장했다.
그는 또한 이전에 싱가포르 귀속으로 잡혔던 매출이 어떻게 재분류되고 있는지, 그리고 고객 본사의 위치가 실제로 반도체가 사용되는 장소를 진정으로 반영하는지에 대해서도 의문을 제기했다.
그러나 보고 방식 조정과 관련 의문 제기 자체가 재무적 부정행위로 판명된 것을 의미하지는 않는다. 투자자들은 지역별 매출 배분, 반도체의 최종 목적지, 수출 통제의 영향과 관련해 회사가 내놓을 추가적인 해명을 계속해서 지켜볼 필요가 있다.
기관들, 젠슨 황 퇴임 후 엔비디아 목표주가 하향, 최고치는 여전히 515달러
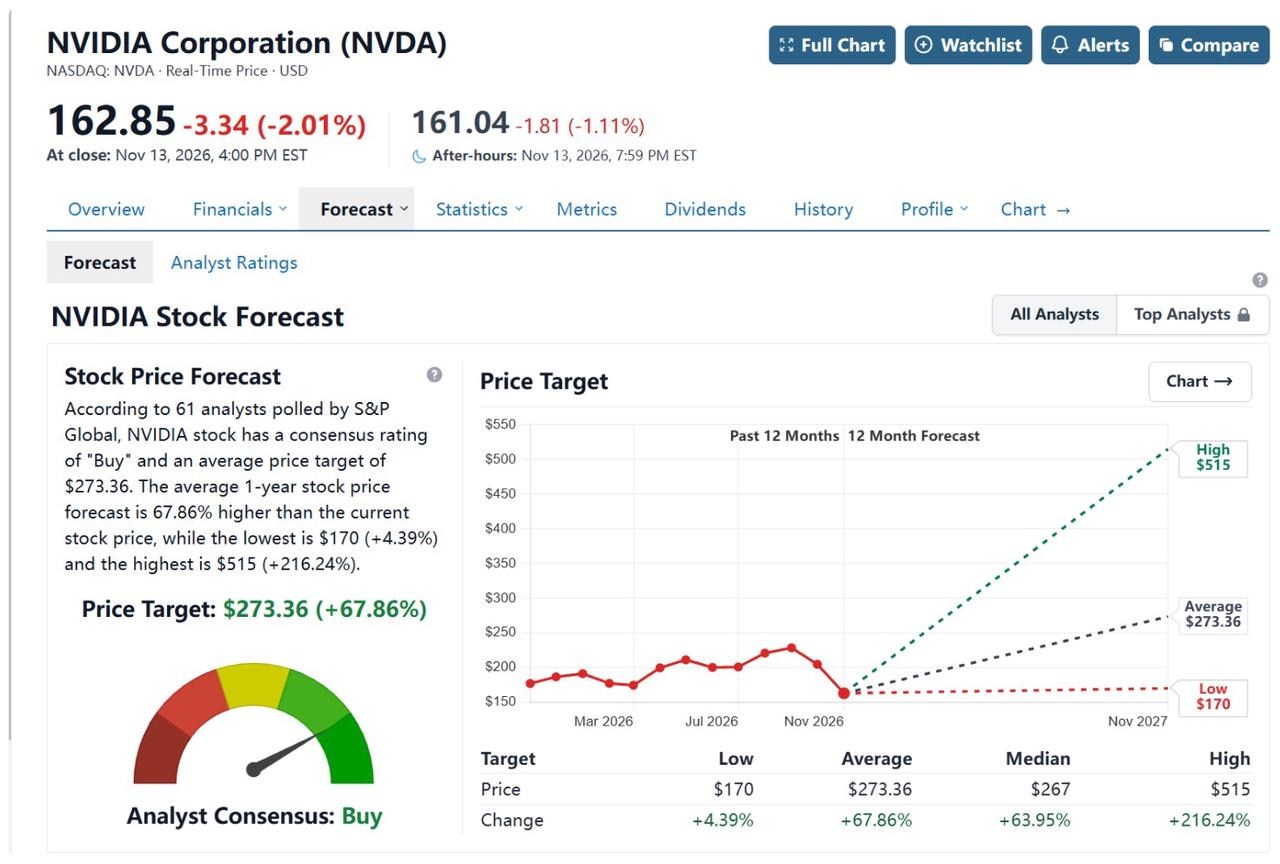
젠슨 황의 퇴임 이후 월가의 여러 기관이 엔비디아의 목표주가를 하향 조정했다. StockAnalysis가 집계한 애널리스트 61명의 전망치에 따르면 엔비디아의 12개월 평균 목표주가는 약 273달러로 현재 주가 대비 67.86%의 상승 여력이 있음을 나타내며, 최고 목표주가는 515달러다.
[출처: StockAnalysis]
레이먼드 제임스는 지난 8월 엔비디아의 목표주가를 515달러로 상향 조정한 데 이어 11월 12일 '강력 매수(Strong Buy)' 투자의견을 재확인했다. 최근 경영진 관련 논란이 기업 펀더멘털에 미칠 영향은 제한적일 가능성이 크다는 시각을 바탕으로 목표주가를 유지했다.
반면 여러 기관은 목표주가를 낮췄다. 11월 13일 모건스탠리는 젠슨 황의 퇴임이 전략 실행과 고객 파트너십에 영향을 미칠 수 있다는 우려를 주된 이유로 들어 목표주가를 300달러에서 267달러로 하향했으나, AI 반도체 사업의 장기적인 성장에 대해서는 여전히 긍정적인 입장을 유지했다. 바클레이스는 목표주가를 275달러에서 210달러로 낮췄으며, 두 기관 모두 '비중확대(Overweight)' 투자의견을 유지했다. 한편 HSBC는 승계 불확실성과 미국의 반도체 수출 규제가 향후 수익성에 부담을 줄 수 있다고 지적하며 투자의견을 '보유(Hold)'로 하향하고 목표주가를 170달러로 제시했다.
엔비디아의 밸류에이션에 대한 기관들의 시각이 엇갈리고 있음에도 시장 전반에서는 '매수(Buy)' 투자의견을 계속 유지하고 있다. 다가오는 3분기 실적 발표와 4분기 가이던스는 회사의 성장 전망을 평가하는 중대한 기준점이 될 것이다.
데이터센터 매출이 예상치를 웃돌고 매출총이익률이 가이던스에 부합하며 4분기 전망이 견조하다면 시장의 우려는 완화될 수 있다. 그러나 향후 가이던스가 부진하거나 경영 승계가 여전히 불명확하다면, 분기 실적이 예상치에 부합하더라도 주가는 여전히 압박을 받을 수 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.